
Сначала советы будут общими, потом — индивидуальными.
- Финансовый маркетплейс «Сравни» добавил бесплатный сервис «Кредитный рейтинг». Он формируется на основе кредитной истории заёмщика и его персональных данных и показывает шанс одобрения кредита банками. Чем он выше, тем выше шанс получить заём на хороших условиях.
- Кроме этого, можно смоделировать ситуацию по получению кредита. Например, посмотреть, сколько пользователь платит по своим текущим кредитам, как это влияет на максимальную сумму нового займа, и какой она будет, если отказаться от высокого лимита по кредитной карте.
- Чтобы воспользоваться сервисом, нужно войти в профиль через подтверждённый аккаунт на Госуслугах. Для построения рейтинга используются данные нескольких бюро кредитных историй (БКИ), их количество будут увеличивать в будущем. Какие это бюро — не уточняется, в России их всего шесть, из крупнейших — НБКИ и ОКБ.
- Также «Сравни» будет на основе рейтинга давать советы, как исправить кредитную историю. Рекомендации сначала будут общими, с августа — индивидуальными в зависимости от уровня рейтинга.
Пример общих рекомендаций
Что влияет на рейтинг кредитной истории? #кредитнаяистория #кредит #алинакутлахметова
- Можно будет также просматривать активные кредиты — информация по ним обновляется раз в 30 дней. Запрашивать кредитный рейтинг можно неограниченное количество раз, платить за это не нужно. Сейчас в БКИ запросить его бесплатно можно только два раза в год, остальное — платно.
17K показов
8.1K открытий
103 комментария
Написать комментарий.
Отлично работает. Рекомендую
Развернуть ветку
Дак это твой рейтинг, 500
Развернуть ветку
5 комментариев
У меня тож самое, не доработали походу
Развернуть ветку
Павел, добрый день! Мы обязательно исправим эту проблему. Она связана с тем, что продукт интегрирован с другими сервисами, что может провоцировать сбои в работе. Сейчас мы стараемся исправить каждый подобный случай и сделать так, чтобы все желающие смогли проверить свой рейтинг.
Развернуть ветку
2 комментария
Аккаунт удален
Развернуть ветку
Согласен, лучше лишний раз не светить нигде, а то будет по сто звонков в день с предложениями о кредитах
Развернуть ветку
2 комментария
Ждём очередного слива персональных данных от sravni где-нибудь через годик, когда база приличная накопится
Развернуть ветку
Не преандеррайтинг, а прескорринг. И он работает только на внутренних данных банка или с БКИ, если у тебя уже есть кредитный продукт.
И это не площадка какая-то, а финансовый маркетплейс лицензией ЦБ и уставным капиталом минимум 100 млн.
И у Сбера это тоже работает через ОКБ, кстати
Развернуть ветку
2 комментария
После плашки введите номер телефона для получения смс — закрыл сайт к чертям.
Развернуть ветку
Да, после того как узнаешь «бесплатно» рейтинг — месяц будут еб@#%ь мозги бесконечными звонками какую сумму хотите взять в кредит, сейчас все будет с лучшей ставкой 40% годовых. Я прошел подобную оплошность — сделал бесплатный запрос на стоимость КАСКО. В итоге несколько дней подряд тупо сбрасывал звонки.
КРЕДИТНАЯ ИСТОРИЯ или ПЕРСОНАЛЬНЫЙ КРЕДИТНЫЙ РЕЙТИНГ/ PCHTBNK PODCAST
Развернуть ветку
Да везде же такое просят
Развернуть ветку
1 комментарий
Зарегался, сервис нашел и кредит мой и 2 кредитки. Мало что понимаю в этом, но как минимум зато видно что ниче лишнего на мне нет )
Развернуть ветку
а теперь ждите звонков с х пойми каких номеров с предложениями
Развернуть ветку
8 комментариев
до того как ты проверил свой рейтинг )
Развернуть ветку
Нормальная попытка построить воронку через бесплатный кредитный рейтинг. В зависимости от рейтинга показывает клиенту более релевантные предложения.
Как одна из воронок маркетплейса, может и взлететь.
Развернуть ветку
Никогда в жизни не брал кредит, рассрочку и не было кредитки. Чисто интересно проверить свой рейтинг и есть ли он у меня вообще, но я как девственник боюсь, вдруг проверка кредитного рейтинга негативно скажется в дальнейшем на истории кредитования, ахахах.
Есть смысл проверять?) Или там просто «нуль» будет?
Развернуть ветку
Аккаунт удален
Развернуть ветку
2 комментария
Если ты не берешь кредиты или рассрочки, то какой смысл беспокоиться о кредитном рейтинге?
Развернуть ветку
2 комментария
Бро, завидую, пади с ложкой во рту был послан на эту прекрасную землю, везёт,. Молодцом
Развернуть ветку
6 комментариев
если мне надо будет посмотреть ки я 2 раза в год бесплатно сделаю это напрямую у бки, чем оставлять перс данные какой то купи продай (в данном случае кредиты) конторе ради советов и т.н. «рейтинга», который судя по всему что то среднее между скорингом всех бки
Развернуть ветку
Никогда не пользуйтесь этим УГ, потом замучаетесь получать спам на почту и телефон.
Развернуть ветку
Интересно, а зачем вам столько данных с госуслуг: спорт, медицина, сельхоз и ещё много чего? Как увидел список запрашиваемого — передумал проверять что-либо
Развернуть ветку
Тоже немного офигел, но в других сервисах меня госуслуги тоже предупреждали о доступе к этим данным. Мне кажется это Госуслуги просто не могут давать выборочный доступ, а дают доступ ко всему. Надеюсь сравни придумают на основании данных моей медкарты что мне делать с хроническим бронхитом.
Развернуть ветку
Денис, добрый день! При расчете кредитного рейтинга пользователь авторизуется через Госуслуги, чтобы мы смогли определить его финансовый потенциал. Далее сервис Госуслуг запрашивает согласие для других государственных организаций. Сейчас мы обсуждаем возможность отключения дополнительных согласий и надеемся на решение этого вопроса.
Развернуть ветку
Угу, воспользуешься, а потом 2 варианта — куча спама от тех, кому этот сравни продаст базу, и второй — не возьмешь кредит когда надо, потому что это сравни засрет историю кучей запросов о твоей истории
Развернуть ветку
Срочно бегу закрывать кредитные карты, которые не использую, они все портят(
Развернуть ветку
Час прошёл. Как успехи?
Развернуть ветку
2 комментария
Кредитная карта на 300К лежащая в столе = непогашенный кредит на 300К?
Развернуть ветку
1 комментарий
в любом банке можно запросить свой кредитный рейтинг (и историю) бесплатно
Развернуть ветку
Ну… нет, бесплатно нельзя
Развернуть ветку
2 комментария
Прежде чем регистрироваться и смотреть рейтинг, лучше посмотрите какие они данные запрашивают. Почти к 80% вашим данным и получают к ним доступ
Развернуть ветку
Ну неплохой вроде бы сервис получился
Развернуть ветку
Совет может быть только один — никогда не брать кредитов.
Развернуть ветку
Какой же бредовый совет
Развернуть ветку
а беспроцентный на 120 дней можно? интересно мнение эксперта
Развернуть ветку
2 комментария
Сначала советы будут общими
Первый совет: бери кредит, нет времени объяснять, подробности позже.
Развернуть ветку
Индивидуальные тоже такие себе: только сегодня, только для тебя кредит на супер условиях ОТ -5% в Альфа-Банке
в итоге 39.9% и страховка 100к
Развернуть ветку
3 комментария
На сайте написано, что используют данные Кредистории (ОКБ) и Скоринг Бюро
Развернуть ветку
Комментарий удален модератором
Развернуть ветку
Комментарий удален модератором
Развернуть ветку
То же мне «революцию» сделали . Главное в тексте умных «словей» накидать чтобы читателю «зашло»
Развернуть ветку
Все супер! Понятно описано, из чего рассчитывается рейтинг, а также даются рекомендации по его улучшению. Все просто и доступно
Развернуть ветку
Особенно интересно читать про кредитный рейтинг, когда знаешь, что он особо ни на что не влияет.
Развернуть ветку
Tinkoff Digital инвестировала в сервис в 2014 году при оценке проекта в $5 млн, говорили источники.
Развернуть ветку
Развернуть ветку
У меня 738.
Есть ипотека
Есть кредит
Есть кредитки
Просто нет просрочек.
Развернуть ветку
1 комментарий
Бесполезная цифра все эти кредитные рейтинги. Банки не дают каких-то особых условий тем, у кого он 950 и выше.
Развернуть ветку
Зато дают тем у кого 300 и ниже
Развернуть ветку
6 комментариев
Добрый день!
Кредитный рейтинг — это цифровая оценка кредитной истории, полученная с помощью математической модели.
Рейтинг формируется на основании кредитной истории заемщика и его персональных данных. Банки, МФО и другие кредиторы передают информацию о кредитах и своевременности платежей в бюро кредитных историй. Оцениваются как ранее закрытые кредиты, обслуживание без просрочек, типы кредитов, суммы и их давность, так и текущие кредиты.
Цифра не является бесполезной, но также и не является единственной основой для принятия решения кредитором об одобрении или отказе, а также о величине суммы кредита, которую кредитор готов выдать клиенту.
По нашим данным, действительно существует разница в величине процентной ставки по кредитам наличными в зависимости от кредитного рейтинга. Так, например, для одной из самых популярных сочетаний суммы в 1 миллион рублей и срока 60 месяцев — средняя разница в процентных ставках за последние полгода составляла 1,31%. Для рейтинга от 900 она составляет 19,96%, против 21,27% для клиентов с рейтингом до 900. Ставки приводим без учёта услуг страхования и прочих дополнительных затрат со стороны клиента, так как считаем это более правильным подходом для оценки стоимости кредита для клиента.
Развернуть ветку
В принципе, штучка полезная для тех, кто частенько берет кредиты. Но лучше бы встроили это в банковские сайты и приложения, чтобы вызывало побольше доверия 🙂
Развернуть ветку
В общем и целом полезная штука, зарегался посмотреть, нашел у себя кредитку, которой не пользовался полгода и про которую уже давно забыл)))
Развернуть ветку
Развернуть ветку
Сколько будут стоить такие советы?
Развернуть ветку
а потом — обязательными к исполнению
Развернуть ветку
Удобный способ узнать))
Развернуть ветку
«Сначала советы будут общими, потом — индивидуальными.»-интересно послушать какие советы будут давать
Развернуть ветку
Бесплатная услуга с нехилым навесом дополнительных требований)
Портал Госуслуг запрашивает согласие, чтобы отправлять запросы в перечисленные ведомства на получение, хранение и обновление данных:
*Министерство здравоохранения
*Федеральная служба по надзору в сфере образования и науки
*Министерство сельского хозяйства и АО «Электронный паспорт»
*Федеральное медико-биологическое агентство
*Министерство спорта
*Министерство просвещения
Развернуть ветку
Всем доброго дня,
Хочу немного подробнее рассказать о сервисе Сравни
На чем мы зарабатываем деньги
Компания является официальным партнером и интегрирована со всеми крупнейшими страховыми компаниями и банками. Построены сотни полных интеграций для того чтобы пользователь смог купить страховку, взять кредит, открыть вклад сразу на нашем сайте или в мобильном приложении. Мы строго используем данные только для тех целей, в которых вы используете сервис. С каждым банком у нас заключен официальный договор, и да мы, получаем комиссию с оформленных финансовых продуктов. Если клиент получает кредит, открывает вклад или покупает страховку — мы получаем комиссию.
Всегда на вашей стороне
Эволюционная цель компании: Лучшие финансовые и страховые продукты доступны каждому. Это знает каждый сотрудник из более чем 400 человек, которые работают в компании Сравни. Это означает, что мы всегда на стороне клиента и мы делаем все, чтобы каждый клиент смог получить дополнительную выгоду от Сравни.
Пользователь получает выгоду за счет сравнения условий в разных страховых и банках. Важно, что условия на площадке Сравни и в банках, страховых компаниях всегда одинаковые. Показывать всегда честные цены и точные условия – наш приоритет. При этом, часто пользователь получает дополнительную выгоду от Сравни.
Кредитный рейтинг
Сервис работает полностью официально, именно поэтому пользователю нужно пройти через Госуслуги, чтобы идентифицировать личность. Мы запрашиваем информацию из нескольких кредитных бюро, поэтому информация максимально точная. Каждый запрос стоит денег для компании Сравни. Компания Сравни предоставляет кредитный рейтинг абсолютно бесплатно для всех клиентов. Мы верим, что это поможет нашим клиентам лучше разобраться со своими кредитными продуктами и улучшить жизнь.
Безопасность данных
Все данные, которые вы вводите сохраняются в защищенном режиме SSL. Мы постоянно проводим очень серьезные работы по проверке безопасности наших систем, и сотрудничаем с такими компаниями, как Groupe-IB, чтобы обеспечить максимальную защиту.
Максимальный уровень защиты данных
Компания является оператором финансовой платформы и внесена в реестр ЦБ. Это значит уровень защиты данных полностью соответствует защите данных в банках, а компания проходит регулярно аудит по информационной безопасности.
Еще раз – мы стараемся делать лучшие сервисы на рынке, по сравнению финансовых и страховых продуктов. Мы всегда очень бережно относимся к персональным данным и используем только для того, чтобы идеальным образом подобрать для вас продукт. И последнее — мы используем данные только для тех целей, в которых вы используете сервис.
Сергей Леонидов, CEO Сравни
Источник: vc.ru
Что происходит с кредитными рейтингами россиян?
Кредиты дорожают на фоне повышения ключевой ставки ЦБ, и банки строже подходят к выбору заёмщиков. Очевидно, что не все смогут исправно выплачивать долг по высоким ставкам, и банкам приходится регулировать свои риски.
Президент РФ Владимир Путин уже одобрил закон, разрешающий банкам устанавливать лимит на количество выдаваемых кредитов. В итоге всё меньше заёмщиков смогут получить одобрение.
Сколько в России ненадёжных заёмщиков?
Около 30% заёмщиков имеют низкий кредитный рейтинг и практически не могут получить в долг у банков. Им одобряют всего 8% потребительских кредитов. Такие данные приводит Национальное бюро кредитных историй (НБКИ).
Ещё 30% заёмщиков имеют средний уровень. Они также редко получают кредиты — в 24% случаев.
При этом из общего числа заявок в 2021 году в среднем лишь 35% были в итоге одобрены.
Как видим, кредитный рейтинг оказывает большое влияние на вероятность получить кредит. Хотя дело не только в нём – риск-политика банка ещё шире.
Новая шкала рейтинга: система «светофор»

Кредитный рейтинг помогает кредитным организациям определить надёжность заёмщика. Рейтинг основан на кредитной истории человека — информации обо всех предыдущих и текущих кредитах и заявках, одобрениях и отказах, задолженностях, просрочках и так далее. Рейтинг выражается числом и позволяет присвоить заёмщику категорию надёжности.
С 1 января этого года все квалифицированные БКИ (3 из 7 в реестре ЦБ) перешли на единый стандарт расчёта кредитного рейтинга. Остальные обязаны сменить систему до 2024 года. Объединяется не только шкала, но и способ расчёта рейтинга – Банк России будет определять методологию оценки.
Планируется, что обновлённый рейтинг будет находиться в диапазоне 1-999 баллов и иметь ряд категорий:
- 1-179 баллов: низкая кредитоспособность (красный цвет);
- 180-623: средняя (жёлтый);
- 624-912: высокая (светло-зелёный);
- 913-999: очень высокая (ярко-зелёный).
Персональный кредитный рейтинг по новой системе каждый сможет узнать бесплатно и неограниченное число раз, сообщает НБКИ.
Но стоит понимать, что значение рейтинга в разных БКИ может отличаться. Ведь у каждого бюро может находиться разная информация о вашей кредитной истории.
Что влияет на кредитный рейтинг?
Обычно высокий рейтинг получают заемщики, которые исправно погашают кредиты, берут их достаточно регулярно и не нарушают условий. Чем крупнее кредиты, тем больше «прилежность» влияет на рейтинг.
При этом и получить самый низкий кредитный рейтинг непросто. Вам понадобится высокая долговая нагрузка с постоянными просрочками и частыми отклонёнными заявками.
Кредитный рейтинг рассчитывается по множеству показателей. Теперь, с переходом на новую систему, бюро обязаны раскрывать, какие именно факторы на него повлияли.
Почему мне не одобрили кредит с хорошим рейтингом?
Высокий или низкий рейтинг сами по себе не дают гарантий. Кредитные организации рассчитывают собственные рейтинги с учётом кредитной истории, стажа работы, стабильности поступления доходов, долговой нагрузки, наличия имущества под залог и так далее.
Банки повышают уровень требований к заемщикам
В 2021 году было много разговоров о проблемах потребительского кредитования. Действительно, около 60% всех заёмщиков имеют низкий или средний кредитный рейтинг. А значит, они «ненадёжные».
При этом повышение ключевой ставки и регулирование кредитов сказываются на требованиях банков к качеству заёмщиков.
Хотя стоит помнить, что рейтинг только указывает на вероятность одобрения. Получить кредит можно при любом рейтинге – всё зависит от условий самого кредита.
Журналист Алексей Спешилов, редактор Никита Марычев.
Источник: investfuture.ru
Теряю деньги из-за низкого кредитного рейтинга | Про кредитный рейтинг — почему он упал и как его поднять
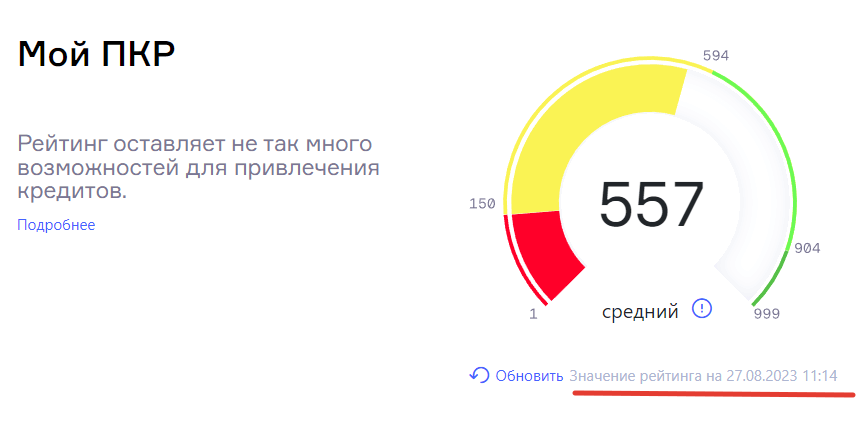
Решил я узнать свой текущий персональный кредитный рейтинг (ПКР). Проверил и мягко говоря ошалел. Всего 557 пунктов.
Меньше чем за год (с момента последней проверки), мой кредитный рейтинг рухнул больше чем на 200 пунктов. А за полтора года — снижение составило более 300!
Итог: минус 333.
Недополученная прибыль или я в черном списке?
Казалось бы ну и фиг с ним. Упал и упал. Но теперь у меня проблемы с получением кредитов. Вернее кредиток. Банки стали массово отказывать мне в кредитных картах.
А некоторые — даже в получении дебетовых! А это сильно замедляет мой прогресс в эксперименте.
Напомню, что в декабре 2022 года я запустил эксперимент «Инвестиции в кредит» с целью заработать миллион без вложения собственных денег. Деньги планировал доставать с кредитных карт позволяющих снимать наличных без комиссии и грейс, размещать их на вкладах / счетах, потом возвращать долг, а полученный доход инвестировать. Риски потерь нулевые.
Сначала дела шли хорошо. Пошла первая прибыль. Банки охотно давали мне подобные карты (да еще и с бонусом). Таким образом я расширил свою линейку почти до десятка кредиток. Но потом наступила тишина.
Банки по каким-то неведомым для меня причинам стали отказывать в выдаче новых кредитных карт. На все мои неоднократные повторные заявки (через месяц, два, три) — я неизменно получал отказ. И как оказалось, одной из причин отказа был низкий кредитный рейтинг.
Нет притока новых кредиток, нет повышению дохода от эксперимента, нет роста прибыли в будущем. С низким кредитным рейтингом я теряю деньги!
О чем говорит ПКР
Мой ПКР всего 557 балла. По шкале надежности (от 0 до 999), я нахожусь на уровне «нищеброд» или ниже среднего . Хотя и пишут, что мой уровень средний. Наверное, чтобы не обижать обладателя такого (днищенского) рейтинга.
На картинке ниже шкала рейтинга кредитоспособности заемщика от одного из бюро кредитных историй (БКИ).
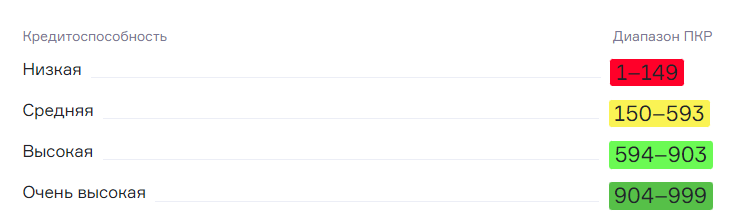
Как можно трактовать эти данные?
- Низкая ( 1 — 149) — хрен ты чего получишь от банка, можешь даже не пытаться оставлять заявку на кредит.
- Средняя (150 — 593) — все равно хрен получишь, но шансы чуть повыше.
- Высокая (594 — 903) — средние шансы на одобрение заявки.
- Очень высокая (904-999) — банки с удовольствием (загонят тебя в кредитную кабалу) одобрят заявку на кредит или карту.
В принципе цвета шкалы говорят сам за себя. Светофор: красный — стоп (не выдавать), желтый — еще стоп, зеленый — поехали (или можно одобрить кредит(ку)).
С текущими данными путь к новым кредиткам мне заказан. И сразу возникает резонный вопрос: а как мне повысить кредитный рейтинг?
Я решил использовать правило инверсии от Чарли Мангера или по-простому «выверни задачу наизнанку» и задал вопрос: Почему мой кредитный рейтинг снижается?
Получив ответы, я смогу (или хотя бы попытаюсь) исключить факторы, негативно влияющие на мой кредитный рейтинг.
Основные факторы снижения кредитного рейтинга
Низкий уровень дохода. Мой доход за последнее время немного сократился, но не сильно, чтобы рейтинг так резко снижался.
Просрочки платежа по кредитам. Точно не было за последние несколько лет. Всегда плачу долги в срок.
Высокая долговая нагрузка. В точку! Кредитный лимит по всем имеющимся картам перевалил за 1,8 миллиона рублей. Точно не знаю насколько критичная эта сумма для банка (или для тех кто присваивает кредитный рейтинг). Но чувствую, что кредитная долговая нагрузка в несколько раз превышающая мой месячный доход — это уже красный цвет для банка (или бюро).
Обращение за кредитками в несколько разных банков одновременно. Опять про меня. Бывало, что я подавал в один день сразу по 2-3 заявки на получение кредиток. И периодически повторял так несколько раз ).
Возможно что-то еще. (напишите в комментариях, плиз).
Мой план по повышению кредитного рейтинга
Цель: повысить собственный кредитный рейтинг. Как это сделать?
Мой план прост и состоит из трех пунктов:
- Временно затаиться и не подавать заявки на новые кредитные карты (тем более одновременно). Режим тишины будет до тех пор, пока мой ПКР не восстановится хотя бы до уровня 800. А там осторожно буду пытаться получать новые карты (обязательно отслеживать будет ли меняться кредитный рейтинг после подачи заявки).
- Провести ревизию по действующим кредитным картам. Ненужные закрыть или снизить по ним кредитный лимит. (хотя есть ли в этом смысл? Если я уменьшу свой лимит с 1,8 до 1,6 или даже 1,5 миллиона — мне кажется порядок цифр не сильно изменится — все равно будет сумма в районе 1,5 миллиона).
- Продолжать пользоваться другими кредитками: снимать наличные, тратить деньги с кредиток и самое главное, погашать задолженность в срок. Простыми словами, накапливать кредитную историю добросовестного заемщика.
- Что-то еще? (жду советов от бывалых)
Как узнать свой кредитный рейтинг?
Если кто-то не в курсе, как это сделать.
- На Госуслугах получаем информацию в каких кредитных бюро хранится ваша кредитная история.
В поиске вводим «Кредитная история», выбираем «Физ лицо» — > «Узнать свое БКИ». Ответ дается в течение нескольких минут. - Регистрируемся в одном из таких бюро (или в каждом). Узнаем кредитный рейтинг. Там же можно получить кредитную историю (запрос 2 раза в год бесплатно, дальше за деньги).
Я смотрел свой рейтинг на сайте НБКИ.
А какой у вас кредитный рейтинг?
- Благодарность автору — здесь.
- Есть вопросы? Задайте их в комментариях. Все читаю, по возможности отвечаю!
- Чтобы не пропускать новые статьи, подпишись на мой Telegram-канал или VK
Оцените статью
Поделиться с друзьями
Источник: vse-dengy.ru