
Финансовые организации конкурируют друг с другом, но вкладчик от этого только выигрывет: появляются новые продукты и услуги. Важно разбираться в их условиях и тонкостях и, как минимум, знать, чем отличается накопительный счёт от вклада.
Что такое счёт
Банковский счёт — это индивидуальный счёт клиента банка, где находятся и расходуются безналичные средства держателя. Он может быть открыт не только физическим, но и юридическим лицом. Мы рассмотрим условия открытия и функции банковских счетов физических лиц.
Типы счетов
Существует множество видов счетов, в том числе текущий, кредитный и депозитный. Держатель может иметь одновременно в банке все три вида.
Текущий счёт имеется практически у всех граждан. Это основной вид, где хранятся средства, куда переводится зарплата и с которого совершаются расчётные операции. Клиент может открыть несколько счетов в разных банках. К счёту привязывается пластиковая карта, с помощью которой совершается большинство операций.
Банковские счета. Какие они бывают. Какие банковские счета выгодно открывать.
Кредитный счёт — это продукт, который создаёт банк при предоставлении заёмщику денежных средств. На нём будут отражаться все приходно-расходные операции, комиссии. К нему могут быть привязаны кредитные карты, также другие виды кредитов, в том числе ипотека. После закрытия кредита счёт ликвидируют.
Депозитный счёт открывается при размещении депозита. Он отличается определённым сроком хранения средств, повышенной процентной ставкой и ограничениями на повседневное использования денег. Вклад является одним из видов депозитного счёта.
Структура номера счёта
Все типы счетов имеют 20-значный номер, который идентифицирует клиента. В структуру номера вложены данные:
- гражданство или наличии резидентства в РФ;
- вид лица (физическое или юридическое);
- информация о банке;
- тип счёта;
- назначение и вид деятельности;
- общая информация о клиенте.
При открытии депозита всегда открывается счёт. Он служит идентификатором продукта, где хранятся все сбережения и совершаются операции.
Например, Сергей Сергеевич оформил в банке вклад, которому был присвоен счёт:
423 02 810 0 6458 0000000
Расшифровка:
423 — физическое лицо, резидент РФ, открывающий вклад;
02 — срок исполнения договора, в данном случае — до 30 дней;
810 — валюта российский рубль;
0 — контрольная цифра, которая вычисляется банком для проверки корректности;
6458 — отделение банка, открывшее вклад;
000000 — номер лицевого счёта.
Что такое вклад
Это деньги, которое принимает на хранение банк и выплачивает проценты. Получается, клиент даёт взаймы банку под определённый процент. Финансовая организация использует деньги для других своих проектов — кредитования, инвестирования. Существует несколько видов вкладов.
При открытии вклада утверждаются обязательные условия согласно действующей программе банка:
- начальная сумма;
- процентная ставка и способ перечисления доходов;
- срок использования банком денежных средств;
- условия досрочного расторжения договора;
- возможность автопролонгации.
Банки предлагают большое количество продуктов с разными функциями и условиями, чтобы привлечь клиентов.
Например, банк УРАЛСИБ предлагает клиентам открыть вклад «Доход», где начальная сумма равна 1000 рублей, процентная ставка — до 7,65%, срок размещения — до 1100 дней, возможна капитализация.
Накопительный счёт
Накопительный счёт или «копилка» — гибрид основного счёта и депозита с максимальной свободой расходования и пользования денежными средствами. Так же, как и на сберегательном счёте, происходит процесс накопления с начислением процентов. Это относительно новый продукт, который начали применять пару лет назад.
Этот продукт интересен молодым людям, которые хотят накопить на что-либо и не имеют большого запаса денег.
В Сбербанк онлайн для удобства держатель может обозначить цель накопления прямо в названии продукта — вместо общих фраз написать детальную. Например, не отдых, а «Тур по Европе на 12 дней».
Как оформить
Накопительный счёт можно открыть, когда клиент получает дебетовую карту и открывает основной счёт. Он входит в пакет банковского обслуживания, которое чаще всего предлагается на платной основе. В Райффайзен банке можно оформить накопительный счёт без открытия карты.
Также можно всё сделать онлайн через личный кабинет на компьютере, ноутбуке или мобильном телефоне. В Сбербанке копилку можно открыть онлайн. Для этого потребуется всего несколько минут.
В Сбербанк онлайн есть инструмент «Цель», который поможет определиться с будущим накоплением, установить параметры и определить вид продукта.
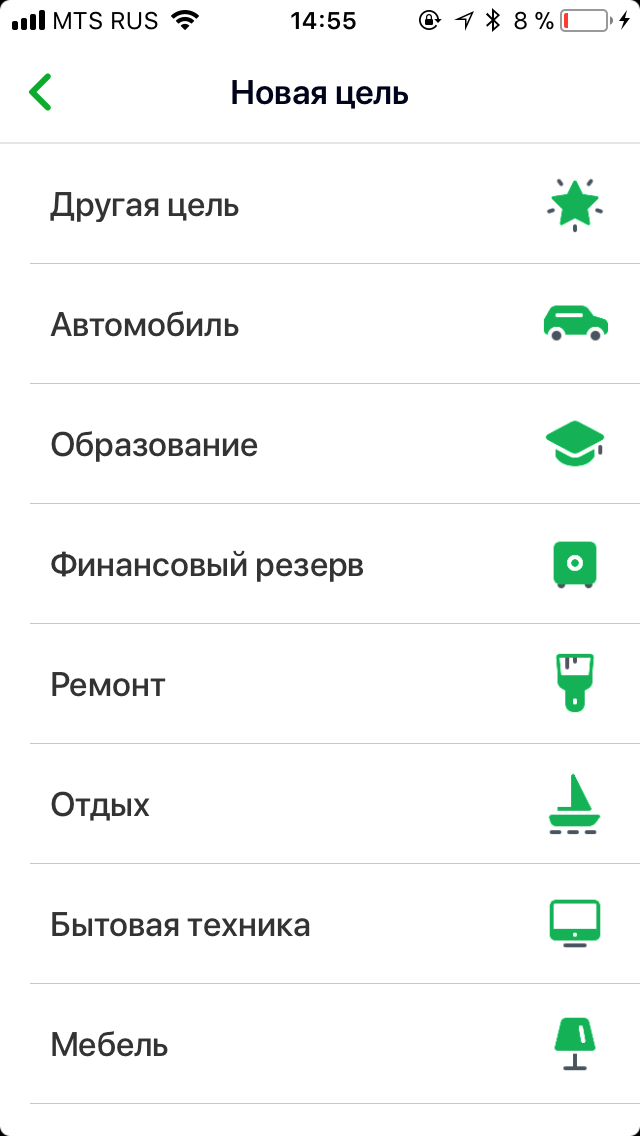
Клиент устанавливает сумму, которую ему необходимо накопить, также можно установить фотографию желаемого объекта и срок исполнения копилки. Это процесс визуализации цели, который подталкивает клиента к накоплению нужной суммы.
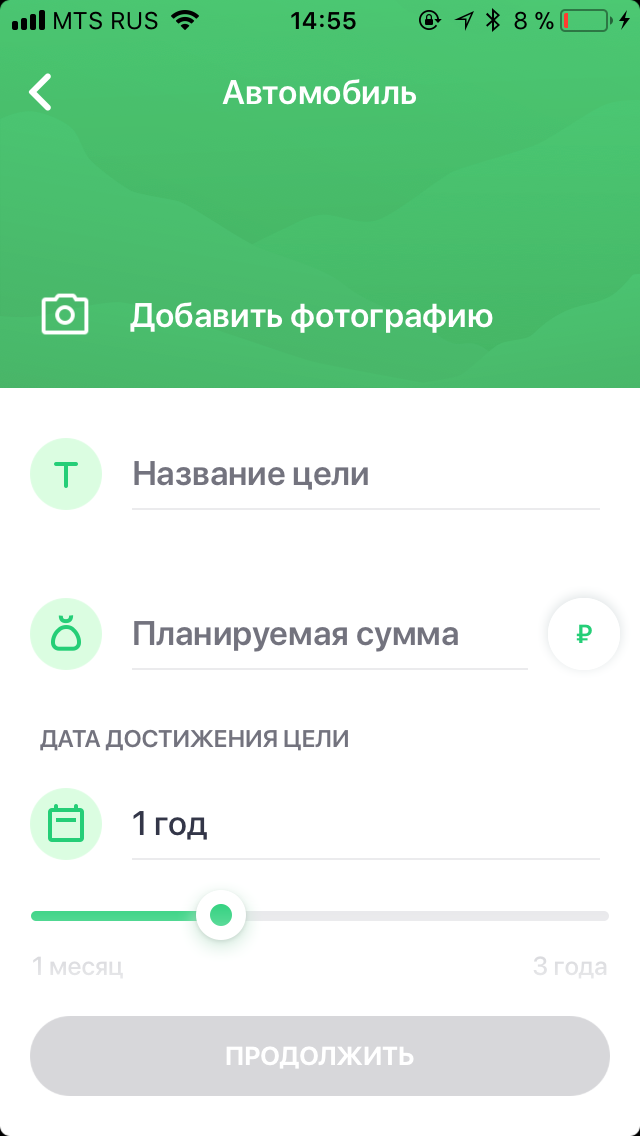
После определения параметров клиент устанавливает поручение на перевод денег с основного счёта в копилку. Период может быть ежемесячным, ежеквартальным или еженедельным.
Накопительный счёт имеет свои тонкости. В частности по нему невозможно рассчитать точную сумму дохода, также банк может неожиданно поменять тарифные условия.
Условия
Банки предлагают разные условия по своим накопительным счетам.
Рассмотрим предложения банков по сберегательным счетам с услугой копилок:
*При покупках в первые три месяца действия карты процентная ставка повышена и составляет до 8 %, после 90 дней ставка снижается и составляет 5,50 % годовых.
**При оформлении пенсионной карты с системой «МИР» клиенты могут возвращать до 3 % от суммы покупок. Деньги автоматически переводятся на сберегательный счёт.
При открытии сберегательных счетов банки обещают выгодные предложения, но они начинают работать только при исполнении всех условий и параметров действующего продукта. Приобретение карты, минимальный порог покупок и зарплатный проект — все эти условия могут стать неотъемлемой частью сберегательного счёта.
Вклад и накопительный счёт: сходства и отличия
Из перечисленного выше можно сделать вывод, что вклад является одной из разновидностей депозитного счёта. В свою очередь сберегательный счёт и депозит имеют множество сходств, но и различия.
Принципиальное сходство — это накопление денежных средств, а также страхование средств на законодательном уровне. Вклады и средства на сберегательных счетах до 1,4 млн рублей гарантировано вернут вкладчикам в случае банкротства и отзыва лицензии у банка.
- Процентная ставка всегда прописывается в договоре депозита. У сберегательного счёта её нет, она может размываться или в поменяться согласно новым тарифам финансовой организации, что делает невозможным точный просчёт доходов.
- Вклады имеют ограниченный срок с возможностью автопролонгации. Сберегательные счета часто являются бессрочными.
- Чтобы получить хороший процент по сберегательному счёту нужно выполнить ряд условий. В обратном случае доход будет минимален. В договорах вклада прописывают процент, на который влияет только 3 фактора — начальная сумма, срок и возможность капитализации.
- Пополнение и частичное снятие по вкладам ограничены или же отсутствуют. Сберегательные счета гарантируют снятие и пополнение денежных сумм в любое время.
- Сберегательные счета можно открыть в альтернативной рублю валюте. У многих депозитов эта функция ограничена.
В чем заключается разница между накопительным счетом и вкладом, можно рассмотреть на примере продуктов «Альфа-банка»:
| Название продукта | Процентная ставка | Стартовая сумма | Срок исполнения | Пополнение | Особые условия |
| Депозит «Победа» | до 8,26 % годовых | от 10 тыс. рублей | от 92 дней до 3 лет | невозможно | Процент зависит от пакета услуг банка* |
| Накопительный счёт «Накопилка» | до 6 % годовых | от 1 рубля | бессрочный | возможно | Пополнять «Накопилку» можно только с помощью двух сервисов** |
* Максимальный процент возможен при использовании карты Альфа Private. У других карт проценты ниже, например, по карте эконом максимальный процент составит 7,64 % годовых.
** Только зарплатные клиенты могут установить себе зарплатную копилку, где можно будет перечислять проценты от зарплаты на сберегательный счёт. Второй сервис перечисляет проценты при покупках в магазинах. Он доступен каждому физическому лицу.
В данном банке у депозита более высокая ставка, но ограничен срок. Если клиент имеет большую стартовую сумму ему будет выгоден депозит. В случае её отсутствия подойдёт сберегательный счёт, где пополнение ограничено двумя сервисами, а при отсутствии зарплатного проекта только «Копилка для сдачи», которая предусматривает перевод определённого процента от совершаемых покупок на накопительный счёт.
По сути, вклад является одной из разновидностей депозитного счета. При открытии депозита клиентом банк создает и привязывает к нему счёт. Сберегательный счёт и депозит имеют свои сходства и различия. Сберегательные счета выгодны клиентам с маленькими стартовыми суммами, которые хотят накопить определённую сумму. Депозиты же приносят высокий доход при условиях высокой стартовой суммы.
Источник: moneyscanner.net
Вид счета банковской карты

Полезная информация
На чтение 8 мин Опубликовано 31.03.2021
Вид счета банковской карты может сегодня подбираться под собственные нужды физического или юридического лица, и оформлять счет в индивидуальном порядке. Сегодня в Российской Федерации действует огромное количество банков, которые предлагают разные виды услуг, в том числе открытие банковского счета. Сегодня мы подробно поговорим о том, какой вид счета может быть у банковской карты, также мы предоставим полезную информацию о том, какой код у каждого вида счета банковских карт. Читайте следующую статью на страницах журнала bankovskie-karty.ru.
Вид счета банковской карты
Карточные счета россияне могут открывать в любом банке на выбор и сейчас уже многие решают хранить деньги именно там, а наличными под подушкой или в сейфе. Выбор банковских учреждений, куда можно получить свои средства огромный не только для жителей центральных регионов страны, но и для тех, кто живет в отдаленных городах. Дальше мы подробно расскажем, что такое карточный счет, его виды, характеристики и особенности.
Согласно Инструкции Банка России от 30.05.2014 N 153-И, всего в банковской сфере для открытия доступны 8 разных видов счетов:
- Расчетный — наиболее популярный тип дебетов, доступный и физическим, и юридическим лицам (те из них, что занимаются коммерцией, и вовсе обязаны оформить его согласно Федеральному Закону «О предпринимательской деятельности»);
- Ссудный — нужен людям или организациям, имеющим крупные задолженности. Специально открытый для этого дебет позволяет отслеживать регулярность выплат, остаток задолженности и т.д.;
- Валютный — подвид других типов дебетов. Особенность в том, что он открывается в какой-либо одной определенной иностранной валюте;
- Текущий — как правило, используется для получения субсидий, грантов, заработных плат, материальной помощи и т.д.;
- Депозитный — деньги на нем используются для вложения в различные активы. За счет этого клиентам выплачиваются проценты по вкладу;
- Лицевой — для отслеживания инвестируемых в компанию денежных средств;
- Карточный — тип дебета, открываемый при получении дебетовой карты;
- Специальный — открывается для накопления денежных средств обычных граждан РФ, поэтому открыть такой дебет удается далеко не каждому.

Из вышесказанного уже можно выяснить, например, что такое депозитный и текущий счет, а также в чем их отличие друг от друга. Обратите внимание, что в Сбербанке, ВТБ и прочих крупных банках доступны самые большие «ассортименты» этих банковских продуктов, и наоборот — чем меньше банк, тем, как правило, дается меньший выбор.
Текущий или зарплатный
Это стандартный финансовый инструмент, используемый гражданином для получения заработной платы или иных доходов. Например, от осуществления предпринимательской деятельности ИП.
Отличительная черта текущего банковского счета — операции по счету проводятся моментально. То есть пользователь может совершать переводы, оплату, снятие наличных в любой момент времени. Конечно, при условии наличия денег на счете. На вопрос: зарплатная карта — это какой вид счета — ответом будет: это текущий СЧ для физлица, так как он позволяет совершать мгновенные операции в денежными средствами, без каких-либо временных ограничений.
Расчетный
Это особый вид текущего счета, который может использоваться ИП для осуществления расчетных операций. Например, через расчетный БСЧ предприниматель осуществляет оплату товаров, работ и услуг, приобретаемых для ведения бизнеса.
Открывать отдельный расчетный СЧ предприниматель не обязан. Он может использовать для бизнеса частную карточку. Но отдельный БСЧ для бизнеса гораздо удобнее. Позволяет разделять средства.
Сберегательный или депозит
Используется россиянами для сбережения и приумножения накоплений. По сути, деньги физлица вносятся в банк под определенный процент. По истечении срока вклада клиент получает назад средства и начисленные проценты.

Ключевое отличие от текущего и расчетного счета — операции по депозиту ограничены по времени. Например, деньги нельзя снять до истечения срока вклада либо клиент потеряет проценты. Некоторые депозиты не предусматривают даже поступлений. Например, внести деньги на закрытый депозит нельзя до окончания срока договора.
Кредитный
Популярное направление в сфере кредитования — оформление кредитной карты с ограниченным лимитом средств. Кредитные отношения между держателем карты и банком возникают только с момента использования кредитного лимита (например, оплата картой в магазине). Пока клиент не пользуется кредиткой, проценты не начисляются.
Если возник вопрос, кредитная карта — какой вид счета, то ответ будет: обычно это стандартный кредитный СЧ. Но бывают и исключения, в зависимости от условий кредитования. Например, если заем выдан в иностранной валюте, то это валютный кредитный СЧ.
Кредитный БСЧ открывают не только в форме кредитной карты. Например, гражданин может оформить потребительский или ипотечный кредит в банке и на этот кредсчет будет вносить ежемесячные платежи по кредиту.
Социальный или бюджетный
Этот вид счета открывают отдельным категориям граждан, которые получают государственные пенсии, пособия и иные виды льгот. Например, социальные карты заводят пенсионерам и инвалидам — получателям государственного обеспечения.
Вид счета банковской карты код
Все виды банковских счетов имеют собственный уникальный код, который позволяет идентифицировать его по номеру.
Наименование счета
Текущий счет
Расчетный счет
Бюджетный счет
Корреспондентский счет
Корреспондентский субсчет
Счет доверительного управления
Специальный банковский счет
Специальный банковский счет банковского платежного агента
Специальный банковский счет банковского платежного субагента
Специальный банковский счет платежного агента
Специальный банковский счет поставщика
Торговый банковский счет
Клиринговый банковский счет
Счет гарантийного фонда платежной системы
Номинальный счет
Счет эскроу
Залоговый счет
Специальный банковский счет должника
Депозитный счет суда
Депозитный счет подразделения службы судебных приставов
Депозитный счет правоохранительных органов
Депозитный счет нотариуса
Счет по вкладу
Счет по депозиту
Счет по государственному оборонному заказу
Специальный избирательный счет
Специальный счет фонда референдума
Расчетный счет застройщика, предусмотренный федеральным законом от 30.12.2004 N 214-ФЗ
Счет организаций, находящихся в федеральной собственности. Финансовые организации (40501)
Счет организаций, находящихся в государственной (кроме федеральной) собственности. Финансовые организации (40601)
Счет негосударственных организаций. Финансовые организации (40701)
Счет, предусмотренный положениями статьи 175 Жилищного кодекса Российской Федерации от 29.12.2004 N 188-ФЗ (40604, 40705)
Публичный депозитный счет
Брокерский счет и специальные депозитарные счета, предусмотренные федеральным законом от 22.04.1996 N 39-ФЗ
Корпоративное ЭСП
ЭСП, не являющееся корпоративным
Вид счета банковской карты расчетный или текущий
Текущий счет предназначается для физических лиц, а расчетный счет — для юридических. Давайте более подробно разберем понятия текущего и расчетного счета, чтобы понять, в чем их отличие.
Текущий счет предназначен для оплаты личных покупок физическими лицами, для начисления заработной платы или пенсии. Им мы пользуемся каждый день.

Расчетный счет принадлежит юридическому лицу или ИП, и используемый им в предпринимательских целях (расчет с поставщиками и клиентами, оплата налогов, совершение страховых выплат и другое).
Оба счета могут быть привязаны к банковской карте. Это позволит использовать их для совершения личных покупок. Таким образом, т/с и р/с предназначены для безналичной формы расчета физическими и юридическими лицами, соответственно. В чем же тогда их различия?
| Характеристика | Текущий | Расчетный |
| Начисление процентов на остаток | Возможно | Отсутствует (бывает редко) |
| Взаимозаменяемость | Невозможно использовать как р/с, осуществлять переводы/получать средства с р/с | Можно использовать как т/с. Например, совершать покупки в магазине (для целей бизнеса) |
| Назначение | Использование исключительно в личных целях физическими лицами | Использование в предпринимательской деятельности, а также в личных целях физическими и юридическими лицами (например, при выводе прибыли в качестве собственного дохода) |
Вид счета банковской карты Сбербанк как узнать
Клиенты часто задаются вопросом, как узнать вид счета карты Сбербанка. Многие не знают, что номер пластика и карточный баланс отличаются друг от друга. Номер пластика можно увидеть на внешней стороне карты, а номер счета можно узнать следующим образом:
- с помощью банкомата;
- позвонить в ближайший финансовый офис;
- изучить конверт, где указаны все детали с ПИН-кодом;
- зайти на официальный портал Сбербанка и посетить личный кабинет;
- воспользоваться мобильным приложением;
- позвонить в службу поддержки Сбербанка.
Счетами в банках пользуется огромное количество людей. Вид счета зарплатной карты или другой социальной – дебетовый. Вид счета кредитной карты – ссудный (кредитный). Какой именно открывать, зависит от потребностей и целей. Прежде чем подписывать документы, следует подробно изучить условия обслуживания в конкретном учреждении.
Не всегда банковским работникам выгодно рассказывать обо всем, а некоторые день даже пренебрегают чтением договора.
Уже не раз встречались случаи, когда средства на аккаунте уже давно списаны, а комиссия не перестает начисляться. Чтобы не попасть в неприятную ситуацию, следите за сроком действия платежного продукта и закрывайте счет самостоятельно сразу же после того, как пропадает нужна в его наличии.
Источник: bankovskie-karty.ru