
Отказаться от страховки после получения кредита можно, но только в течение 14 календарных дней с даты заключения договора страхования независимо от момента уплаты страховой премии, при отсутствии в данном периоде событий, имеющих признаки страхового случая.
Так называемый возврат страховки по кредиту в период охлаждения.
Данное условие должно быть предусмотрено в договоре страхования.
Это требует Указание Банка России от 20.11.2015 N 3854-У «О минимальных (стандартных) требованиях к условиям и порядку осуществления отдельных видов добровольного страхования».
Страховщик при осуществлении добровольного страхования вправе предусмотреть более длительный срок.
Вернуть страховку по кредиту при досрочном погашении
Пункт 3 статьи 958 Гражданского кодекса Российской Федерации устанавливает, что при досрочном отказе страхователя (выгодоприобретателя) от договора страхования уплаченная страховщику страховая премия не подлежит возврату, если договором не предусмотрено иное.
Как и когда можно вернуть деньги за страховку по кредиту: 3 нюанса, которые стоит знать
Таким образом, возможность вернуть страховку по кредиту при досрочном погашении зависит от условий заключенного договора страхования.
Соответственно, возврат страховки после погашения кредита в срок маловероятен, так как все договоры исполнены в полном объеме и стороны более не связывают никакие отношения.
Заявление на возврат страховки по кредиту
Пункт 7 Указания Банка России от 20.11.2015 N 3854-У устанавливает, что договор добровольного страхования считается прекратившим свое действие с даты получения страховщиком письменного заявления страхователя об отказе от договора добровольного страхования или иной даты, установленной по соглашению сторон, но не позднее срока, определенного в соответствии с пунктом 1 настоящего Указания.
В пункте 8 Указания Банка России предписано, что страховщик при осуществлении добровольного страхования должен предусмотреть условие о возврате страхователю страховой премии по выбору страхователя наличными деньгами или в безналичном порядке в срок, не превышающий 10 рабочих дней со дня получения письменного заявления страхователя об отказе от договора добровольного страхования.
Следовательно, в заявлении нужно указать каким способом должен быть произведен возврат денег за страховку по кредиту. В случае выбора безналичного способа расчета будет необходимо указать точные реквизиты.
Возврат страховки по кредиту куда обращаться
Следует понимать, что страховщиком является страховая организация, имеющая соответствующую лицензию, но не банк. Поэтому, письменное заявление нужно адресовать в первую очередь ей. Банку стоит направить копию заявления о возврате страховки.
В противном случае у банка появляется веское основание отказать в возврате страховки, так как он в данном случае не субъект договорных отношений и, соответственно, не имеет никаких прав и не несет никаких обязанностей. Срок же на отказ от договора добровольного страхования будет безвозвратно пропущен.
С выходом Указания Банка России у заемщиков появился эффективный инструмент возврата навязываемой страховки.
В ответ банки и страховые компании разработали схему коллективного страхования от потери работы, несчастных случаев и болезней заемщиков кредитов.
Во-первых, в конфликтных случаях у банков появилась возможность утверждать, что коллективное страхование не подпадает под регулирование Указания Банка России, так как в нем речь идет о добровольном страховании.
Во-вторых, качественным отличием являлось то, что формально страхователем, а, следовательно, стороной договора страхования в этом случае выступал банк. Заемщик только присоединялся к программе коллективного страхования, соответственно в случае спора его позиция изначально оказывалась неясной и слабой.
В-третьих, платой за участие в Программе страхования являлась оплата застрахованным лицом комиссии Банка за подключение к указанной программе, а также компенсация расходов Банка на оплату страховой премии по договору страхования.
В подписываемых документах закреплялось, что заемщик вправе отказаться от участия в Программе страхования в любое время, обратившись с соответствующим письменным заявлением в любое подразделение Банка. В случае отказа от участия в Программе страхования плата за участие в Программе страхования не возвращается.
Следует признать, что позиция банка в случае спора относительно платы за участие в программе коллективного страхования являлась очень сильной и основанной на положениях Главы 39 ГК РФ «Возмездное оказание услуг».
Если упростить, то оплата согласована и получена, а услуга оказана, следовательно, обязанности по договору выполнены и оснований для спора нет.
Надо отметить, что размер платы за услуги банка составлял внушительную сумму, доходившую в некоторых случаях до половины страховой премии.
Возврат страховки по кредиту через суд
Судебная практика для заемщиков складывалась не самым лучшим образом. Если страховую премию удавалось взыскать, то плату за услуги банка вернуть не удавалось.
Ситуация изменилась с вынесением Верховным Судом РФ Определения от 31.10.2017 по делу № 49-КГ17-24.
Во-первых, Верховный Суд определил статус заемщика в страховых отношениях. Так, было отмечено, что вследствие присоединения к Программе страхования с внесением заемщиком соответствующей платы застрахованным является имущественный интерес заемщика, а следовательно, страхователем по данному договору является сам заемщик.
То есть, заемщик признан стороной договора страхования.
Во-вторых, Верховный Суд указал, поскольку заемщиком в таком случае является физическое лицо, то на него распространяется приведенное выше Указание ЦБ РФ, предусматривающее право такого страхователя в течение пяти рабочих дней отказаться от заключенного договора добровольного страхования с возвратом всей уплаченной при заключении им договора страхования (подключении к Программе страхования) денежной суммы за вычетом части страховой премии, пропорциональной времени действия договора страхования, если таковое имело место, а также реальных расходов Банка, понесенных в связи с совершением действий по подключению данного заемщика к Программе страхования, обязанность доказать которые в соответствии с частью 2 статьи 56 Гражданского процессуального кодекса Российской Федерации должна быть возложена на Банк.
В-третьих, Верховный Суд подчеркнул, что условие договора, не допускающее предусмотренный Указанием ЦБ РФ возврат платы за участие в Программе страхования в случае отказа заемщика от участия в такой программе, является в этой части ничтожным, поскольку не соответствует акту, содержащему нормы гражданского права, обязательные для сторон при заключении и исполнении публичных договоров.
27.07.2018 Президиум Самарского областного суда вынес Постановление по делу № 44Г-62/2018, где дословно повторил принципиальные положения из Определения Верховного Суда.
Таким образом, есть все основания надеяться, что судебная практика по данной категории дел теперь сложится для заемщиков положительно.
Источник: zakon.ru
Расторжение страховки по кредиту

При оформлении договора потребительского кредита (займа) (далее также — кредитный договор) заемщику могут быть оказаны дополнительные услуги, в частности заключение договора страхования, при условии, что заемщик в заявлении на получение кредита выразил в письменной форме свое согласие на их получение (ч. 2 ст. 7 Закона от 21.12.2013 №353-ФЗ; Информационное письмо Банка России №ИН-06-59/148, Роспотребнадзора №02/20986-2020-23 от 12.10.2020).
Также в целях обеспечения исполнения обязательств заемщика по кредитному договору кредитор вправе потребовать от него застраховать риск утраты и повреждения заложенного по договору имущества либо иной страховой интерес заемщика. При получении потребительского кредита (займа), не обеспеченного ипотекой, обязанность заемщика по страхованию законодательно не установлена и может быть возложена на него лишь с его письменного согласия.
При этом кредитор обязан предложить ему альтернативный вариант кредитования на сопоставимых условиях (по сумме и сроку возврата) без обязательного заключения договора страхования. Процентная ставка по кредиту при этом, как правило, увеличивается (п. 2 ст. 935 ГК РФ; ч. 2.2, 10 ст. 7, ч. 14 ст.
11 Закона №353-ФЗ).
Отсутствие в кредитном договоре условия о страховании, а также отказ заемщика от страхования после заключения такого договора могут повлечь определенные последствия для заемщика.
По общему правилу страхователь (заемщик) вправе отказаться от договора страхования в любое время, если возможность наступления страхового случая не отпала по обстоятельствам иным, чем страховой случай. При этом уплаченная им страховая премия не подлежит возврату, если законом или договором не предусмотрено иное (п. п. 2, 3 ст. 958 ГК РФ).
Особые правила предусмотрены в случае отказа от договора добровольного страхования в течение периода «охлаждения».
Отказ от страховки в период «охлаждения» — 14 дней
Заемщик — застрахованное лицо по договору личного страхования, заключенному после 01.09.2020 в целях обеспечения исполнения его обязательств по договору потребительского кредита (займа), вправе обратиться в период «охлаждения» с заявлением об исключении его из числа застрахованных лиц по такому договору. В этом случае ему должны вернуть денежные средства, уплаченные им за оказание соответствующей дополнительной услуги (включая страховую премию) при отсутствии событий, имеющих признаки страхового случая.
Периодом «охлаждения» в данном случае считаются 14 календарных дней со дня выражения заемщиком согласия на оказание ему дополнительных услуг (ч. 2.1, 2.5, 2.6 ст. 7 Закона №353-ФЗ; ст. 3 Закона от 27.12.2019 №483-ФЗ).
Также в случае отказа заемщика от договора добровольного страхования, заключенного им в качестве страхователя после 01.09.2020 для обеспечения исполнения его обязательств по кредитному договору, страховщик обязан возвратить ему уплаченную страховую премию в полном объеме. Это возможно в случае обращения заемщика в течение 14 календарных дней со дня заключения договора страхования и при отсутствии событий, имеющих признаки страхового случая (ч. 11 ст. 11 Закона N 353-ФЗ; ст. 3 Закона №483-ФЗ).
Размер возвращаемой в период «охлаждения» страховой премии по договору добровольного страхования, заключенному заемщиком в качестве страхователя до 01.09.2020, зависит от того, начался ли период страхования. Так, при отказе в течение 14 календарных дней с даты заключения договора и до начала этого периода уплаченная страховая премия возвращается в полном объеме. В случае отказа в течение 14 календарных дней с даты заключения договора, но после начала периода страхования страховщик вправе удержать часть страховой премии пропорционально сроку действия договора страхования. Также должны отсутствовать события, имеющие признаки страхового случая (абз. 3 п. 3 ст. 3
Закона от 27.11.1992 №4015-1; п. п. 1, 5, 6 Указания Банка России от 20.11.2015 №3854-У).
Если обязательства заемщика по потребительскому кредиту (займу) обеспечены ипотекой, он должен застраховать заложенное имущество. При неисполнении им этой обязанности кредитор вправе застраховать такое имущество самостоятельно и потребовать от заемщика возмещения понесенных расходов. Кроме того, заемщик вправе застраховать риск своей ответственности перед кредитором за неисполнение или ненадлежащее исполнение им своих обязательств перед ним (п. п. 2, 4 ст. 31 Закона от 16.07.1998 №102-ФЗ).
В отношении указанных видов договоров страхования, заключенных в рамках ипотечного кредитования (в том числе после 01.09.2020), не действует правило о возврате заемщику страховой премии в полном объеме в случае его отказа от договора добровольного страхования в течение 14 календарных дней со дня его заключения (ст. 9.1 Закона №102-ФЗ; ч. 2 ст. 1, ч. 13 ст. 11 Закона №353-ФЗ).
Последствия отказа заемщика от страховки
Если заемщик дал согласие на заключение договора страхования, то в случае невыполнения им обязанности по страхованию свыше 30 календарных дней кредитор вправе (ч. 18 ст. 5, ч. 11, 12 ст. 7, ч. 14 ст. 11 Закона №353-ФЗ; ст. 3 Закона №483-ФЗ):
- принять решение об увеличении размера процентной ставки по выданному потребительскому кредиту (займу), если это предусмотрено кредитным договором (в том числе в случае обращения заемщика с заявлением об исключении его из числа застрахованных лиц по договору личного страхования, заключенному после 01.09.2020);
- потребовать досрочного расторжения кредитного договора (договора займа) и (или) возврата всей оставшейся суммы потребительского кредита (займа) вместе с причитающимися процентами за фактический срок кредитования.
При нарушении обязанностей по страхованию заложенного имущества кредитор вправе потребовать досрочного погашения кредита, обеспеченного ипотекой. Если это требование заемщик не выполнил в предусмотренный договором срок либо в течение месяца (если указанный срок не предусмотрен договором), залогодержатель вправе обратить взыскание на заложенное имущество (ст. 35 Закона №102-ФЗ).
Возврат страховой премии при досрочном погашении кредита
При досрочном прекращении договора страхования по обстоятельствам, указанным в п. 1 ст. 958 ГК РФ (если после его вступления в силу возможность наступления страхового случая отпала и существование страхового риска прекратилось по обстоятельствам иным, чем страховой случай), страховщик имеет право на часть страховой премии пропорционально времени, в течение которого действовало страхование. При досрочном отказе страхователя (выгодоприобретателя) от договора страхования уплаченная страховщику страховая премия не подлежит возврату, если законом или договором не предусмотрено иное (п. п. 1, 3 ст. 958 ГК РФ).
Заемщик как потребитель финансовой услуги вправе отказаться от исполнения договора об оказании услуг в любое время при условии оплаты исполнителю фактически понесенных им расходов, связанных с исполнением обязательств по данному договору (ст. 32 Закона РФ от 07.02.1992 №2300-1 «О защите прав потребителей»).
Однако если отдельные виды отношений с участием потребителей регулируются и специальными законами РФ, содержащими нормы гражданского права (например, договор страхования — как личного, так и имущественного), то к отношениям, возникающим из таких договоров, Закон №2300-1 применяется в части, не урегулированной специальными законами (п. 2 Постановления Пленума Верховного Суда РФ от 28.06.2012 №17 «О рассмотрении судами гражданских дел по спорам о защите прав потребителей»).
К отношениям по досрочному прекращению договора страхования применяется ст. 958 ГК РФ, положения которой являются специальными по отношению к ст. 32 Закона N 2300-1 (Апелляционное определение Самарского областного суда от 20.10.2015 по делу №33-11845/2015).
Источник: suvorov.legal
Как вернуть страховку по кредиту?
Главная » Страхование » Как вернуть страховку по кредиту?

Закон о возврате страховки по кредиту
Оформление кредитного договора ̶ это процесс, который подразумевает финансовые риски в первую очередь для банковского учреждения. Чтобы избегать проблематичных ситуаций, связанных с неплатежеспособностью клиентов, банком предлагается застраховать свой кредит. Страховая компания (СК) в таком случае преследует цель закрыть клиентскую задолженность перед кредитной организацией.
Следует учесть, что банк не вправе заставить клиента застраховать кредит, так как это услуга является добровольной.
Несмотря на это, на практике нередки случаи, когда эксперт по кредитам вводит в заблуждение потенциальных клиентов, запугивая их тем, что если не застраховать кредит, граждане не смогут оформить кредит, либо шанс получения кредитных средств будет приближаться к минимуму.
Иногда банковские работники в кредит включают по умолчанию страховую сумму. Указанные действия кредитной организации являются незаконными.
Указание ЦБ России от 20.11.2015 г. № 3854-У устанавливает порядок и правила возвращения страховой суммы по кредиту в пределах 5-дневного срока, если клиент откажется от соглашения добровольного страхования.
Законодательство предусматривает возврат страховых средств заявителю в пределах 10-дневного срока. Данная возможность появилась после того, как были внесены изменения в указанном документе (01.06.2016 г.)
В дополнительном порядке законодательство выделило 90 дней для осуществления своей деятельности согласно условиям действующего банковского постановления по вновь подписанным соглашениям добровольного страхования.
Условия этого документа начинают действовать сразу после того, как был заключен договор либо некоторое время спустя. Если документ начал действовать, то у клиента имеются 5 дней, чтобы написать отказ от страховки.
В таком случае СК удерживает часть суммы пропорционально прошедшему времени. Законодательство запрещает банковским учреждениям отказать заемщику в возврате страховой суммы, если клиент написал заявление о возвращении денег в пределах 5-дневного срока.
Несмотря на это, некоторые банковские учреждения для повышения доверия дают возможность заемщику вернуть денежные средства даже по истечении указанного срока.
Если возник страховой случай до того момента, когда еще не истек 5-дневный срок, то страховая сумма не подлежит возврату.
Важно! Начиная с 2018 г. действует предписание, согласно которому заемщики могут письменно отказаться от страховки по кредиту в течение 2 недель вместо 5 дней.
Далее будет более подробно рассмотрено, при каких условиях клиент вправе вернуть сумму страховки.
Как взять кредит с помощью брокера, читайте тут.
Зачем оформлять страховку
Банковские учреждения предлагают заключить договор страхования с целью снижения риска невыплаты денежных обязательств. Если возникнет страховой случай (гибель заемщика), СК обязывается вернуть деньги. Данная услуга полезна также для клиентов, которые не обязываются выплачивать кредит в случае, если по состоянию здоровья заемщик не сможет выполнять свои рабочие обязанности.
Множество банков навязывают заемщикам застраховать кредит. Если клиент отказывается заключить договор страхования, то это действие чревато определенными последствиями.
Итак, если клиент не желает застраховать кредит, то:
- банк может отказать в выдаче кредитных средств, так как не желает брать на себя дополнительные риски, особенно в том случае, если клиент имеет неидеальную кредитную историю;
- банк увеличивает процентную ставку (от 1 до 15%);
- условия кредитования могут быть ухудшены, например, предложение кредитной организацией меньшей суммы, меньшего срока. Кроме того, банк может не предоставить определенные привилегии.
Обратите внимание! Несмотря на то, что законодательство не принуждает потенциальных заемщиков оформить страховку по кредиту, заемщики могут столкнуться с неблагоприятными и невыгодными условиями оформления кредита, застраховать который они отказались.
Виды страховок, которые можно и нельзя вернуть
В случае заключения кредитного договора заемщики либо обязываются оформить страховку, либо последняя может оформляться на добровольной основе. В первом случае заемщики не могут рассчитывать на возврат денежной суммы, поскольку банк откажет в возвращении средств на законных основаниях.
Данное ограничение относится к кредитам с предоставлением залога ̶ КАСКО на автотранспортное средство, страхование недвижимого имущества при ипотеке и т. д.
Знайте! Если клиент оформляет полис по потребительскому кредиту и т. д., когда оформление страховки осуществляется на добровольной основе, то он сможет вернуть сумму страховки.
Итак, деньги могут быть возвращены в случае:
- страхования жизни, здоровья клиента;
- страхования на случай потери рабочего места;
- титульного страхования;
- страхования имущества.
Страхование кредита ̶ это законная услуга, но если заемщик не желает оформить страховой полис или передумал после подписания бумаг, то он может отказаться от страховой защиты.
Почему нельзя отказаться от страховки при автокредите и ипотеке
Если речь идет об автокредите и ипотеке, то при их оформлении заемщики обязываются также оформить страховку по этим видам кредитования, то есть оформление страховки в данном случае является обязательным условием для получения кредитных средств.
Это означает, что клиент не сможет отказаться от оформления страховки в отличие от заключения потребительского кредита и других видов кредитования.
31 статья ФЗ «Об ипотеке» устанавливает, что банковское учреждение имеет право потребовать от заемщика застраховать купленное имущество на случай порчи, утери и т. п.
Кроме того, титульное страхование, страховка жизни и здоровья в случае ипотеки и автокредитов являются необязательными.
При наступлении страхового случая такая страховка будет полезной также клиентам. Например, при угоне машины, и если нет сведений о ТС, заемщик не обязывается вернуть банку кредитную задолженность, поскольку СК сама обязывается это делать.
Коллективная страховка и возврат денег по ней
После того как Указ Центробанка о периоде охлаждения вступил в законную силу, банковские учреждения начали искать разные ухищрения, чтобы этого избежать. Кредиторы начали принуждать заемщиков к коллективной страховке.
Вышеуказанный срок (5 дней) по возврату денежных средств не действует по договорам присоединения к коллективному страхованию, поскольку согласно указу Центробанка данная возможность предназначена для страхователя и физ. лица, но не для юр. лица.
В случае коллективного страхования сторонами заключаемого договора являются страхователь и банк, который является юр. лицом. Итак, Указ Центробанка не распространяется на такие взаимоотношения.
Клиент может найти выход в том случае, если страховщик в своих бумагах предусмотрел возможность отказа от присоединения к коллективному страхованию на основе поданного заявления. В данном случае заемщику необходимо составить заявление об отказе от присоединения к коллективному страхованию и возврате денежных средств по страховому взносу.
Посмотрите видео. Возврат страховки по ипотеке в Сбербанке:
Образец заявления на отказ
Для получения образца заявления об отказе от договора страхования гражданин может обратиться к своему страховщику. Заявление может быть составлено также самостоятельно.

В заявлении следует указать сведения:
- о заявителе;
- о договоре страхования;
- об основаниях расторжения договора страхования (отказ от страховки в 5-дневный период, нет необходимости оформления страховки и т. д.);
- о номере счета и банковских реквизитах, чтобы вернуть денежные средства. Последние можно найти в кредитной организации, где у заемщика имеется открытый счет.
В документе проставляется дата и подпись.
Важно! Помимо этого, заемщику следует сделать копию кредитного договора и документа, устанавливающего личность. Весь перечень документации необходимо предъявить в офис своей СК.
Множество заемщиков несут документы в банковское учреждение, не зная о том, что это не является правильным вариантом.
В случае индивидуального страхования заявление об отказе от страховки предъявляется страховщику, а не в кредитную организацию.
Документы доставляются адресату ниже указанными способами, а именно:
- лично. В таком случае заемщик обязывается составить 2 экземпляра бумаг, о чем указывается в заявлении. Один экземпляр выдается сотруднику СК, а на другом экземпляре следует попросит сотрудника организации проставить дату приема документа и печать компании. Это необходимо для того, чтобы при возникновении спорной ситуации заемщик смог доказать, что необходимые бумаги предъявлены страховщику в пределах 5-дневного срока;
- посредством отправки заказного письма с уведомлением о вручении. Заемщику не стоит волноваться о том, что письмо может быть вручено адресату с задержкой, поскольку письмо считается переданным с момента проставления штампа Почты России о получении письма.
После того как страховщик получил заявление, он обязывается вернуть денежные средства заявителю в пределах 10-дневного срока. Несмотря на это, на практике банки нередко возвращают заемщикам деньги по истечении нескольких месяцев.
ВНИМАНИЕ! Посмотрите заполненный образец заявления об отказе от страховки:
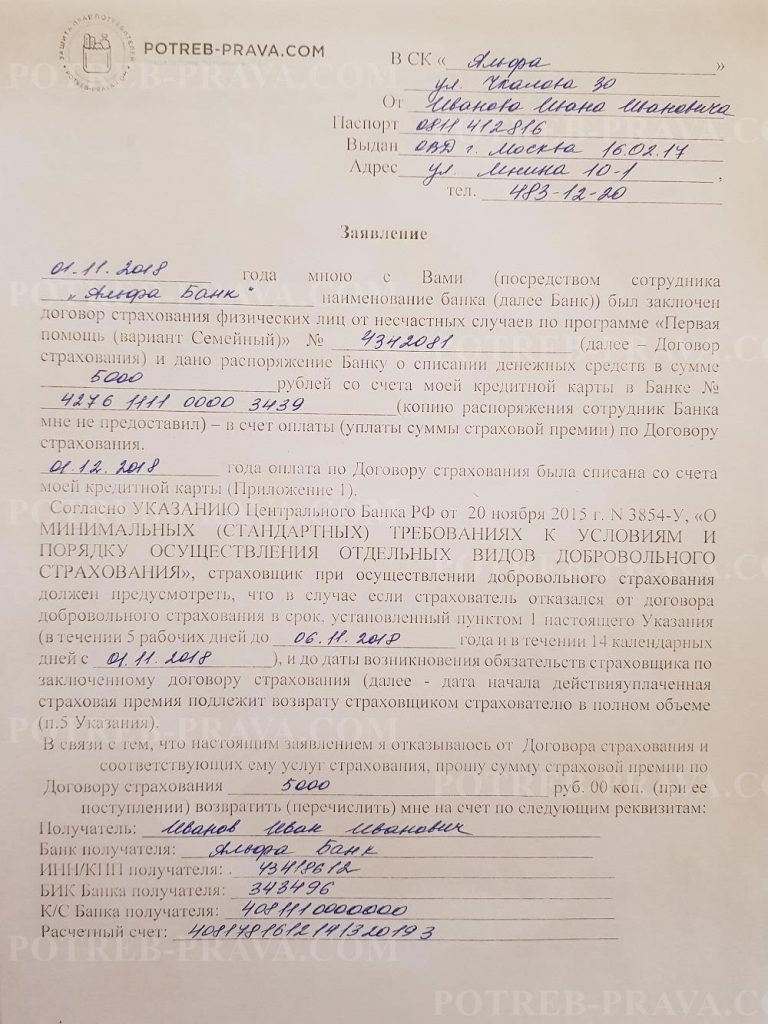
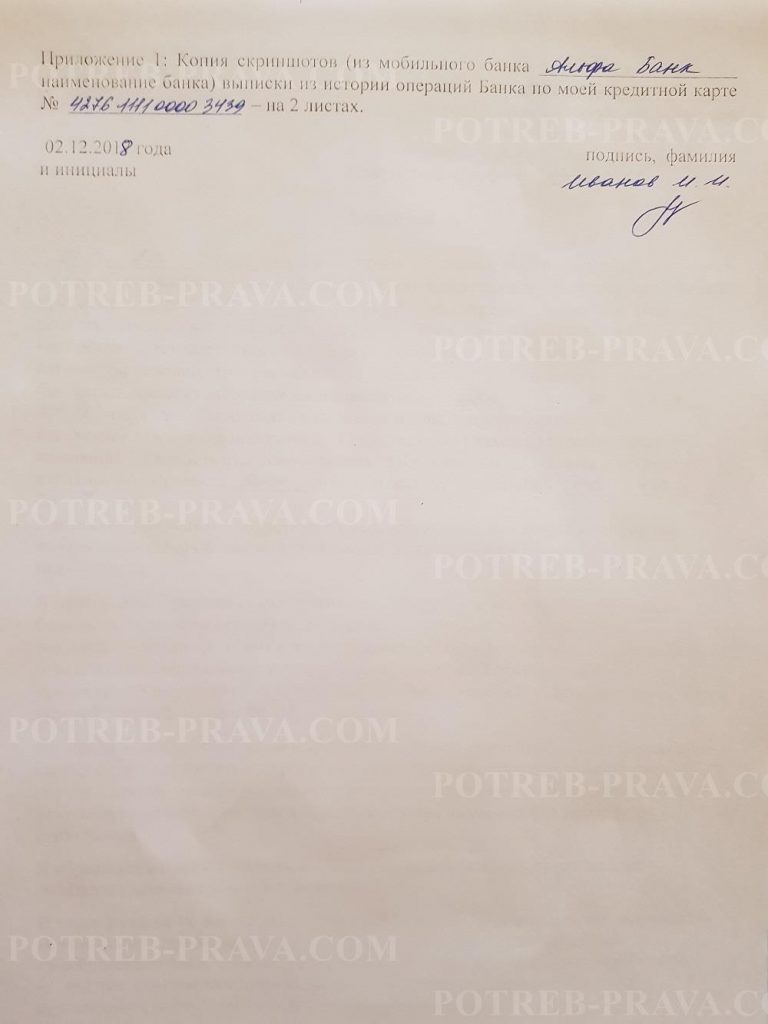
Как вернуть деньги за страховку по кредиту в течение 5 дней после подписания договора
Заемщик примет верное решение, если обратится за возвратом оплаченных денег во время периода охлаждения.
Процедура возврата уплаченной страховки по потребительному кредиту выглядит следующим образом:
- в пределах срока охлаждения заемщику следует уведомить СК, что ему требуется компенсация оплаченных сумм. Для этого заемщик должен составить заявление об отказе от добровольного страхования;
- заявление следует предъявить лично на месте или отправить посредством почтовой службы. Рекомендуется отправить заявление посредством заказного письма с уведомлением о вручении;
- работники компании в 10-дневный период обязаны вернуть денежные средства заявителю;
- если в указанный срок деньги не будут получены, то заемщику рекомендуется обратиться в Банк России, приложив к обращению копию заявления в СК;
- претензию будут рассматривать в виде судебного иска. При этом может потребоваться участие кредитных юристов.
Как возвратить страховку при досрочном погашении займа
Досрочное погашение кредитной задолженности является распространенным случаем, когда расторгнуть договор страхования и вернуть излишне уплаченные средства не составит труда. Например, гражданин оформил кредит на 24 месяца, уплатив кредитору 50 тыс., а задолженность погасил за год.
Здесь сумма к возврату составит 25 тыс. руб. В таком случае, если заемщик больше не нуждается в услугах страховой защиты, то он может рассчитывать на возвращение части денег.
В таком случае клиент должен действовать следующим образом:
- пойти в банковское учреждение с целью досрочного закрытия кредитного договора. Заемщик также должен предоставить в банк заявление о возврате страховой суммы;
- если кредитная организация направляет заемщика к СК, клиент должен взять справку о погашении долга и предъявить этот документ страховщику либо лично на месте, либо посредством почты;
- при оформлении заявления на возврат следует в нем указать номер банковского счета, на который должны быть начислены денежные средства;
- сотрудники СК должны вернуть сумму в течение 10 суток.
Если работники страховой организации все-таки откажутся удовлетворить требование заявителя, то последний вправе оспаривать данное решение в судебном порядке. Если суд примет решение в пользу заемщика, то последний может рассчитывать не только на возвращение страховой суммы, но и на получение штрафной суммы и дополнительной пени.
Возврат страховки при потребительском кредитовании в некоторых банках
Даже если истек 5-дневный срок для написания заявления о возврате денег, заемщик все равно может получить деньги, затраченные для оплаты страхового пакета. Множество банковских учреждений продлевают указанный срок, например, до 30 дней.
В некоторых банках можно рассчитывать на продление указанного срока только в ограниченных случаях. Например, у ВТБ 24 срок может продлиться только в том случае, если заемщик заключил договор до 1 февраля 2018 г.
Документы для возвращения страховки при потребительском кредитовании
Чтобы заемщик смог вернуть сумму страховки по потребительному кредиту, он должен собрать необходимый перечень бумаг, которые подтверждают, что клиент вправе вернуть деньги.
Кроме заявления гражданин должен иметь при себе:
- паспорт;
- кредитный договор;
- страховой полис;
- если задолженность погашена досрочно, требуемые платежные документы, которые устанавливают факт оплаты и другие необходимые бумаги.
Какую сумму можно возвратить
Если клиент уже знает, как можно вернуть страховую сумму, то ему остается лишь узнать, каков размер компенсации. Итак, если договор страхования был расторгнут, то в пределах 5-дневного срока после этого страховщик обязывается вернуть сумму заемщику.
В таких обстоятельствах возможны следующие варианты:
- если договор расторгнут в досрочном порядке, то страховая сумма должна быть возвращена полностью;
- если договор уже действует, то выплаченная страховая премия подлежит компенсации не полностью, а за минусом части, которая пропорциональна сроку его действия.
Если заемщик во время подписания кредитного договора решился на коллективное страхование, то сумма с трудностью может быть возвращена, так как на этот случай не распространяется период охлаждения. В таком случае последним вариантом возврата денег является предъявление искового заявления в суд.