
Фонд оплаты труда — это запланированная статья расходов на выплаты сотрудникам. Необходимо повысить эффективность работы предприятия, рентабельность производства? Тогда нужно сбалансировать доходные и расходные статьи, и начать целесообразно с оценки затрат на персонал. Как произвести расчеты, расскажем в статье.
Расчет фонда оплаты труда (ФОТ) осуществляют по всем видам выплат, которые положены сотрудникам конкретного предприятия. Как зарплата состоит из двух частей, так и ФОТ можно разделить на две составляющие:
- фонд заработной платы (ФЗП) — расходы на фиксированную часть вознаграждений работников;
- премиальный фонд (ПФ) — расходы на поощрения, надбавки и компенсации.
В случае если в организации отсутствуют дополнительные выплаты (то есть зарплата состоит только из оклада), то фонд заработной платы и оплаты труда фактически совпадают.
Как рассчитать фонд заработной платы
Поскольку этот показатель — плановый, при его определении используется среднее значение зарплаты по всей организации. А его высчитывают из фактических показателей предшествующего года.
Как рассчитать фонд оплаты труда?
Возьмем для примера маленькую фирму, которая в прошлом году состояла из:
- директора с окладом 60 000 рублей;
- менеджера с окладом 30 000 рублей;
- охранника с окладом 15 000 рублей.
За год на выплаты было затрачено (60 000 + 30 000 + 15 000) × 12 = 1 260 000 рублей.
Сумму, затраченную на вознаграждение труда всех сотрудников, делят на их среднесписочную численность (ССЧ) того года и на 12 месяцев.
Поскольку сотрудников у нас трое, мы получим среднюю зарплату по фирме, равную 35 000 рублей.
Расчет фонда заработной платы на будущий год осуществляется по формуле:
Среднесписочную численность нужно взять на текущий момент. И если директор нанимает еще одного работника, ФЗП на следующий год составит: 35 000 × 4 × 12 = 1 680 000 рублей.
Но расходы на оплату труда можно планировать не только на год, но и на меньшие периоды. Тогда вместо ССЧ следует использовать количество затраченных человеко-часов.
Фонд оплаты труда: формула расчета
Предположим, что директор потратил в минувшем году на дополнительные выплаты 540 000 рублей. В среднем на каждого работника пришлось 15 000 рублей в месяц (540 000 / 3 / 12). На четверых понадобится уже 15 000 × 4 × 12 = 720 000 рублей в год.
Таким образом ФОТ = 1 680 000 + 720 000 = 2 400 000 рублей.
Для наглядности прибавлять можно по отдельности годовые планы по следующим выплатам:
- премии (ежемесячные и за особые заслуги);
- надбавки (за стаж, за интенсивность, за условия труда);
- материальная помощь;
- отпускные.
Итог не изменится, но руководитель сможет проследить, из чего складывается структура ФОТ.
Если фирма решила изготовить за год 500 000 единиц товара и за выпуск каждой платить рабочим по 100 рублей, то на зарплату уйдет 50 000 000 рублей.
Зная, что такое ФОТ (фонд оплаты труда), как рассчитать этот показатель, из каких компонентов он складывается, можно вести эффективное планирование. Это позволит предотвратить текучесть кадров и одновременно оптимизировать издержки.
Фонд оплаты труда включает в себя все виды платежей, произведенные сотрудникам предприятия за определенный период времени из бюджета предприятия. Это заработная плата, премии, надбавки, .
Правильный расчет фонда необходим на всех этапах – как в процессе планирования инвестиций и прибыли, так и впоследствии для основных финансовых прогнозов и отчетностей. Для этого существует специальная формула, в которую подставляют соответствующие данные, от правильного расчета зависит эффективность работы предприятия.
Учитываются следующие выплаты сотрудникам:
- за фактически отработанное время, либо неотработанное, предусмотренное законодательством;
- – надбавки, доплаты за показатели качества работа;
- компенсации – ;
- дивиденды по акциям;
- регулярные начисления – материальная помощь, премии и поощрения, прочие выплаты, предусмотренные законом или установленные на предприятии локально – оплата проезда, питания, ГСМ.
Не учитываются суммы, которые финансируются государством или НВФ:
- детские, и ;
- оплаты ;
- стоимость униформы и СИЗ;
- расходы на обучение, повышение квалификации, профессиональную переподготовку;
- компенсации из-за производственных травм.
Структура фонда

Структура фонда делится по категориям – основную , дополнительную, прочие выплаты (в том числе единовременные).
Основная з/п определяется количеством отработанного времени по тарифу или окладу. Это все регулярные и периодические выплаты в виде премий, надбавок (за стаж, выслугу лет), местных доплат (), стимулирующих выплат за качество работы, компенсаций за условия работы (опасные, вредные), ночные смены, доплат за сверхурочные часы и работу в праздники и выходные.
Дополнительную заработную плату составляют выплаты за неотработанное время: время простоя, отпуска, льготные часы, время, проведенное за выполнением общественных работ.
Прочие выплаты – это оплата командировочных, одежды, социальные платежи.
Единовременные поощрения составляют вознаграждения за выслугу лет, премии (по итогам года, в том числе), компенсации нереализованных отпусков, материальная помощь
Какие данные потребуются для расчета?
На основе следующих данных возможно произвести расчет:
- численность сотрудников;
- количество отработанных часов;
- характер (условия) труда.
Данные о качестве работы сотрудников, их успехах и достижениях (содержатся в отчетных ведомостях).
Классическая общая формула:
Фонд оплаты = заработная плата (окладная часть) + дополнительные выплаты (премии, бонусы, надбавки, компенсации)
Порядок расчетов
В зависимости от периода, на который необходимо сделать расчет, выделяют годовой, месячный, дневной и часовой виды фонда. Данные берутся из ведомостей, табелей учета отработки, штатного расписания. Для каждого такого периода существует своя формула.
Годовой
Годовой показатель = средняя з/п * количество сотрудников * 12 (месяцев)

При этом показатели берутся для каждой группы работников отдельно (руководство, рядовые сотрудники), умножаются на количество работников в данных группах, затем результаты складываются.
Для определения ресурса наиболее часто берут расчетный период, равный календарному году (последнему), и на основании его данных производятся вычисления.

Все суммы, которые были выплачены сотрудникам предприятия за двенадцать месяцев, складываются. При этом берутся в расчет только регулярные выплаты, разовые (социальные) выплаты не учитывают.
Необходимо суммировать количество часов, отработанных всеми сотрудниками за. Данные берутся из табелей учета времени.
Определяется средняя численность сотрудников в табеле. Количество персонала за каждый рабочий день складывается и результат делится на 30 (среднее количество дней). Результаты, полученные по каждому месяца года складываются, затем сумма делится на 12 (месяцев).
Месячный
Для расчета месячного фонда необходимо все суммы, которые были начислены работникам в данный период, сложить, сумму разделить на 12. Также разделить количество всех отработанный за год дней на 12. Среднемесячную з/п по всем работникам разделить на 30. Полученный результат делится на количество сотрудников, работавших в данном месяце.
Дневной

Расчет дневного ФОТ производится аналогично месячному, с тем учетом, что делить нужно на 30.
Общий годовой ФОТ включает в себя фонды з/п:
- основных рабочих;
- вспомогательных;
- руководящих;
- Служащих;
Расчет ФОТ разных разных категорий сотрудников
Основных рабочих
Годовой фонд з/п данной категории рассчитываем по формуле:
ВТП * часовая тарифная ставка + премирование
На заводе со сдельно-премиальной системой оплаты труда для основных рабочих с премией 50 % работают токари, литейщики и сборщики. Тарифная ставка соответственно для каждой профессии – 75, 65 и 75 рублей в час.
1. Сначала рассчитываем отдельно для каждой профессии:
2. Складываем все получившиеся суммы и получаем ФОТ для данной группы работников.
Вспомогательных рабочих
Количество вспомогательных рабочих * Т пл. р * часовую тарифную ставку + премиальная часть
ЧТС одинакова для всех категорий и равна среднеарифметической величине.
На заводе шестеро вспомогательных рабочих.
Рассчитываем согласно формуле.
1. Сначала определяем среднюю часовую ставку
(75 + 65 + 75) : 3 (количество ставок) = 71 рублей в час.
2. Затем подставляем значения в формулу и получаем результат:
6 * 1900 * 71 * 1,5 = 1,214,100
Руководителей, служащих, МОП
- количества человек;
- условий оплаты и .
Все на том же заводе ФОТ будет составлять:
- Директора: 9500 * 6 * 1,3 = 74,100 руб.;
- Бухгалтера: 7307 * 4 * 1,2 = 35,073 руб.;
- Инженера: 6898 * 4 * 1,1 = 30,351 руб.;
- Уборщицы: 5087 * 2 * 1,5 = 15,261 руб.
Правильный расчет ФОТ очень важен для планирования выплат сотрудникам и успешного развития предприятия.
Все субъекты хозяйствования, использующие наемный труд, в учете выделяют в отдельную статью расходов сумму издержек по оплате работы персонала. Эти затраты формируют фонд оплаты труда: формула расчета содержит все составные элементы заработной платы. ПБУ 10/99 в пункте 8 оговаривает, что величина фонда по зарплатным расходам входит в структуру издержек по обычным видам деятельности.
Порядок расчета фонда затрат, связанных с оплатой труда
Законодательство не дает четкого определения для термина ФЗП – фонд заработной платы. По общему правилу в это понятие включают комплекс издержек, которые несет наниматель в связи с необходимостью выдачи наемным работникам компенсации за отработанное время или проделанную работу. Затраты суммируют за отчетный период. В их состав включают расходы в денежной и неденежной форме.
А вот зачем работодателям необходимо знать размер ФОТ (фонд оплаты труда) и как рассчитать его:
- эти сведения нужны для оценки эффективности кадровой политики;
- к величине данного показателя привязано нормирование представительских издержек в налоговом учете, порядок их признания для уменьшения налоговой базы;
- анализ динамики и структуры ФОТ поможет оптимизировать затраты предприятия;
- для заполнения статистических месячных и годовых форм отчетности надо знать, как рассчитать фонд заработной платы.
Формула для вычисления общего размера издержек по оплате труда выглядит следующим образом:
Основная зарплата + Компенсационные начисления+ Выплаты стимулирующего характера
Величина общей зарплаты привязана:
- к фактически отработанному времени за рассматриваемый интервал времени;
- выполненному объему заданий;
- тарифам и сдельным расценкам.
Поэтому расчет фонда оплаты труда производят с учетом внутренних правил премирования и прогнозных показателей по изменению штатной численности персонала.
Если в анализируемом периоде запланировано сокращение должностей, в ФОТ закладывают ориентировочные суммы выходного пособия и компенсаций по отпускам.
Должностное лицо, ответственное за расчет фонда заработной платы, может ориентироваться на обороты и сальдо по бухгалтерским счетам:
- 70 – кредитовое движение по этому счету показывает начисляемые суммы по основной и дополнительной зарплате;
- 20, 25, 26, 08 или 91 – в части дебетовых оборотов, касающихся оплаты труда (при условии, что зарплата задействованных в работах специалистов входит в состав себестоимости материального актива или услуги).
Особенности отражения затрат в налоговом учете не влияют на расчетную величину ФОТ.
Теперь о том, как рассчитать фонд оплаты труда на основе бухгалтерских регистров и оборотных ведомостей: кредитовое движение по счету 70 за анализируемый период суммируют с дебетовыми оборотами задействованных для отражения начислений по зарплате счетов материальных ценностей и издержек. Показатель можно высчитывать за разные интервалы:
Представление сведений о ФОТ в статистику
В приказе Росстата от 01.09.2017 г. № 566 приведены разъяснения, как рассчитать ФОТ для отражения в статических формах отчетности. Этот нормативный документ указывает, что для вычислений берут средства на выплату заработка персоналу в натуральной и денежной форме:
- за фактически отработанные дни/часы;
- за неотработанное время (простой, в возникновении которого нет вины работника, все виды оплачиваемых отпусков);
- компенсационные типы выплат, напрямую связанные с реализацией взаимоотношений в рамках трудового договора;
- основные расходы на оплату труда в виде доплат, надбавок за нестандартные условия работы, за выход на объект в нерабочие часы, за наличие на рабочем месте вредных производственных факторов;
- премиальные начисления;
- единовременные выплаты для повышения мотивации сотрудников;
- обеспечение персонала бесплатным питанием;
- выплачиваемые социальные пособия;
- оплата проживания работников на постоянной основе.
Систематизированные сведения об издержках по выплате зарплаты приводят в месячной форме П-4 и годовом отчете по форме 1-Т.
Некоторым субъектам предпринимательской деятельности официально разрешено ограничиться подачей данных о ФОТ только посредством годовой формы отчетности. В эту категорию льготников входят:
- юридические лица с численностью наемного персонала до 15 человек (учитывается усредненный годовой показатель);
- общественные организации;
- кооперативы (дачного типа, садоводческие, жилищно-строительные и гаражные объединения).
Перечень лиц, освобождаемых от ежемесячного представления данных по ФЗП, формируется указаниями Росстата вашего региона.
Субъекты хозяйствования для отчетности в органы статистики рассчитывают итоговую величину издержек по заработной оплате в разрезе категорий:
- основных работников;
- внешних совместителей;
- лиц, привлекаемых к работам на основе договоров ГПХ.
Расчет ФОТ (фонда оплаты труда) — практичный способ планирования затрат на персонал. Ключевые определения, готовые формулы расчета годового и месячного ФОТ, образец оформления штатного расписания и других полезных документов — в статье.
Из статьи вы узнаете:
ФОТ — это фонд оплаты труда: что входит в понятие ФОТ, как его рассчитать и спланировать, должен знать каждый кадровик и бухгалтер. Оперировать данным понятием в приходится часто, поскольку речь идет о сумме, составляющей значительную долю себестоимости выпускаемой продукции и играющей важную роль в годовом бюджетировании. Работодатель выплачивает налоги с ФОТ, анализирует его в целях прогнозирования расходов на персонал, учитывает при составлении . Подробнее о порядке оформления обязательных статистических отчетов по форме №П-4 со сведениями о зарплате расскажет эксперт:
Вопрос из практики
Как заполнить и подать статистический отчет по форме №П-4 «Сведения о численности и заработной плате работников»?
Отвечает Нина Ковязина, заместитель директора департамента медицинского образования и кадровой политики в здравоохранении Минздрава России.
Форму №П-4 должны заполнять и сдавать с определенной периодичностью все организации независимо от сфер деятельности. Исключение предусмотрено только для малых предприятий. При наличии у организации обособленных подразделений форму заполняют отдельно по каждому подразделению и по организации в целом. При этом внутренние…
ФОТ — широкое понятие, которое включает, помимо вознаграждения за работу, еще и социальные выплаты, компенсации, подарки. Смотрите о структуре и отдельных элементах системы оплаты труда, проясняющее разницу между разными видами доплат и надбавок.
Не существует единого законодательно утвержденного перечня видов выплат, составляющих ФОТ: что включает фонд оплаты труда, работодатель решает самостоятельно, исходя из сложившейся практики и преследуемых целей. Как правило, в ФОТ включается зарплата, отпускные, страховые взносы, социальные выплаты сотрудникам.
Что входит в ФОТ: особенности структуры
Обычно ФОТ состоит из выплат персоналу в денежной форме, но если вы выплачиваете часть заработка в , не забудьте включить ее в расчеты. Фонд оплаты труда состоит из:
- заработной платы и надбавок;
- ;
- бонусов и комиссионных;
- компенсаций за особый режим труда;
- ;
- отпускных за основные и дополнительные оплачиваемые отпуска;
- выходных пособий;
- оплаты медицинских услуг;
- оплаты периодов вынужденного простоя.
Перечень можно варьировать, добавляя к числу учитываемых выплат подарки, материальную помощь сотрудникам, оплату абонементов в спортзал и . Чтобы ничего не упустить, проанализируйте актуальные статьи расходов работодателя — от годовых бонусов персоналу до выплат по гражданско-правовым договорам, не принадлежащих к структуре ФЗП, но учитываемых при расчете ФОТ.
Совет от редакции. Рассчитывая ФОТ, не забудьте включить в расчет выплаты по договорам подряда. Несмотря на то, что исполнители по не считаются сотрудниками компании и не вносятся в штатное расписание, вознаграждение за оказанные услуги или выполненные работы отражается в отчетах СЗВ-М и включаются в структуру ФОТ. Даже если по договорам не было выплат в отчетном периоде, исполнитель . Как правильно оформить гражданско-правовые отношения с подрядчиками, читайте в статье «».
Расчет ФОТ на месяц и год
Обычно при учете, аудите и прогнозировании затрат используется месячный или годовой ФОТ: как рассчитать этот показатель, подскажет подробная инструкция. При расчете годового ФОТ учитываются данные за прошедший календарный год. Чтобы определить годовой ФОТ, понадобятся три документа:
- расчетные ведомости по зарплате за минувший год;
- табели учета рабочего времени за все 12 месяцев;
- организации.
Последний документ особенно важен, поскольку именно и тарифные ставки всех сотрудников организации по должностям и отделам. Составлять штатное расписание обязан каждый работодатель, а .

Существует два простых способа узнать размер ФОТ: формула расчета по балансу используется и бухгалтерского учета, в то время как другая, универсальная, применяется при бюджетировании расходов и анализе финансово-хозяйственной деятельности компании. Чтобы рассчитать ФОТ по балансу, следует сложить кредиты счета 70 («Расчеты с персоналом по оплате труда»), 73 («Расчеты с персоналом по прочим операциям») и 69 («»Расчеты по социальному страхованию и обеспечению») в корреспонденции со счетами:
- 08 «Вложения во внеоборотные активы»;
- 20 «Основное производство»;
- 25 «Общепроизводственные расходы»
- 26 «Общехозяйственные расходы»;
- 91 «Прочие доходы и расходы» и т.д.
Полученный результат отражает данные за прошедший год. Поделив его на 12, получаем среднемесячный ФОТ. Если нужно определить показатель за конкретный месяц, придется отдельно анализировать данные месячного баланса.
Общая формула расчета ФОТ представлена в двух вариантах. Первый вариант — наиболее оптимальный, не требующий дополнительных расчетов, выглядит как:
ФОТг = ЗПг + Дг + Нг
где ФОТг — годовой фонд оплаты труда, ЗПг — начисленная за год заработная плата, Дг — все доплаты за год, Нг — все надбавки за год. Если персонал организации получает , учитывайте их в расчетах. Второй вариант — более сложный:
ФОТг = ЗПсм * Чсм * 12
где ФОТг — годовой фонд оплаты труда, ЗПсм — среднемесячная заработная плата, Чсм — среднемесячная численность персонала, 12 — число месяцев в году.
Справка о ежемесячном ФОТ
Запросить справку о ежемесячном фонде оплаты труда могут налоговики, проводящие контрольные мероприятия и проверяющие, как выплачиваются и учитываются отчисления с ФОТ. Аналогичный документ запрашивают страховые фонды, банки при оформлении кредита и т.д. составляют его в обязательном порядке.
Унифицированная форма для таких случаев не разработана. Оформляя справку, укажите:
- название и реквизиты предприятия;
- Чем поможет: установить наиболее выгодную для компании систему оплаты труда и прописать ее в кадровых документах.
- Чем поможет: правильно отразить в документах оклады и тарифные ставки, районные коэффициенты, стимулирующие выплаты.
ФОТ — очень важный показатель, используемый в статистической отчетности и позволяющий делать выводы об эффективности управления компанией. Анализ расходов на оплату труда полезен при планировании кадровых решений. Для расчета ФОТ используйте простые формулы и документы, которые ведет каждое предприятие: штатное расписание, расчетные ведомости,
Каждый работодатель должен производить выплаты своим работникам за выполненную работу. Оплата труда является обязательным вознаграждением, которое человек получает за осуществление трудовой деятельности на предприятии.
Немного теории
Задумавшись, что такое ФОТ фонд оплаты труда, человек должен знать, что понятие представляет собой все расходы, которое понесла фирма для выплаты заработной платы. В состав затрат включаются денежные средства, которые были направлены на премирование и социальные пособия.
Изучение показателя позволяет:
- проанализировать расходы на оплату труда;
- скорректировать выплату премий и иных поощрений;
- привести размер окладов рабочих в соответствие с общепризнанными требованиями;
- выполнять регулировку и оптимизацию затрат.
От величины фонда зависит количество отчислений, которые предприятие будет проводить в соответствии с действующим законодательством.
От размера ФОТ зависит величина выплат в пенсионный фонд и количество страховых отчислений.
Денежные средства, которые будут потрачены на оплату трудовой деятельности рабочим, откладываются заранее. Их размер фигурирует при учете размера отчислений в пользу государства и составления отчетности. Выделяют периоды, на которые формируется фонд. К ним относятся:
На практике может потребоваться выполнение нахождения ФОТ за сутки или за час. Чтобы понять, как рассчитать фонд оплаты труда ФОТ, сотрудник должен прибегнуть к формуле.
Структура
Общее количество денежных средств, выделяемых для выплаты заработной платы, включает в себя составные части разной направленности. Что включает в себя фонд оплаты труда?
К составным частям ФОТ относятся:
- денежные средства, выделяемые на оплату труда наемных рабочих;
- капитал, направляемый для выдачи поощрений;
- средства, затраченные на питание сотрудников во время нахождения на рабочем месте;
- надбавки за непрерывный стаж;
- выплата больничного;
- оплата вынужденного прогула;
- плата рабочим, которые были приглашены со стороны;
- оплата отпуска и выходного пособия;
- компенсации за вредность;
- плата за выполнение сверхурочной работы.
Не все виды денежных средств, выдаваемых сотрудникам, выплачиваются из ФОТ.
В его состав не входят:
- Капитал, выдаваемый в качестве дивидендов;
- Поощрения, выплачиваемые по итогам годовой работы;
- Безвозмездные ссуды;
- Выплата материальной помощи специалисту;
- Компенсация при увеличении цен.
В состав ФОТ входят только выплаты, которые имеют постоянный характер.
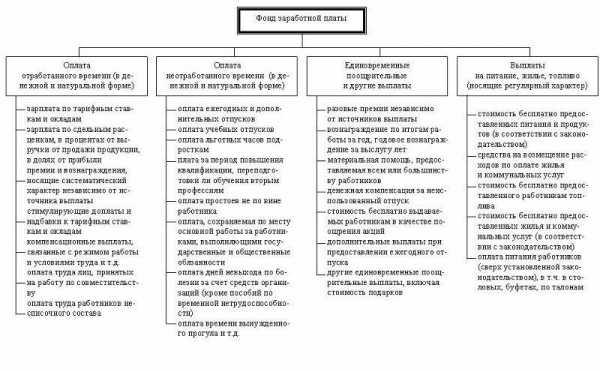
Единовременные поощрения и компенсации к фонду не относятся.
Разница с ФЗП
Разница ФОТ и ФЗП – важный нюанс, который требуется учитывать при выполнении начислений. Обыватели часто путают определения, считая, что они имеют одно значение. Однако понятия различаются.
ФЗП включает только плату за выполнение трудовой деятельности. Социальные выплаты к количеству денежных средств, включенных в фонд заработной платы, не относятся.
ФОТ – более широкое понятие. В его состав входят весь капитал, который формируется для выполнения расчета с работниками. ФЗП входит в состав ФОТ.
Период расчета
Ища ответ на вопрос: что включает ФОТ в смете, владелец организации должен понимать, что величина показателя зависит от периода расчета. На практике может потребоваться нахождение размера ФОТ:
- годового;
- квартального;
- месячного;
- дневного;
- часового.
Определение годового ФОТ необходимо для выявления общего размера суммы, которая будет направлена на оплату труда наемным рабочим. Определение месячной и квартальной величины используется для составления отчетности. Реже применяется определение дневного ФОТ. Показатель необходим, когда руководство ведет глубокий контроль за начислением заработной платы и проводит анализ. Если в организации действует почасовая оплата труда, для нахождения величины фонда потребуется определение одноименного показателя.
Планирование
Планирование величины денежных средств, которые организации необходимо отложить для выплаты заработной платы рабочим за определенный период, должно осуществляться заранее.
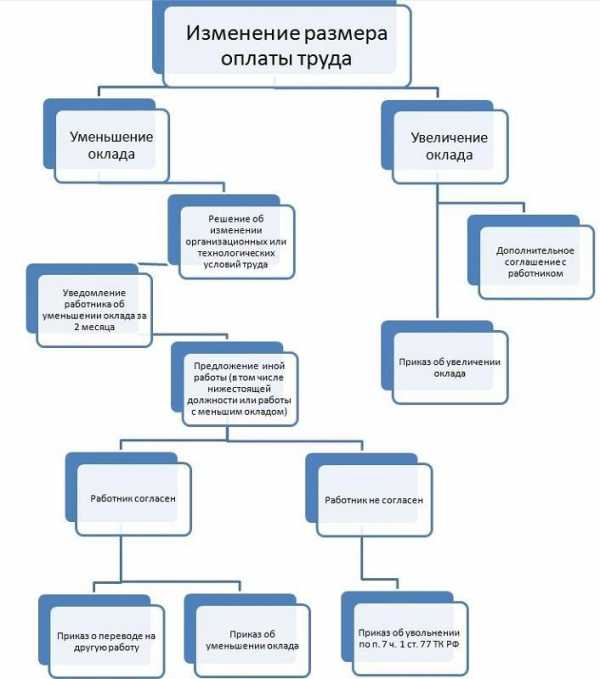
Способы регулирования фонда оплаты труда — увеличение или сокращение объема финансирования.
ФОТ является расходной части прибыли, которую получила организация. На практике владельцы компании стараются сэкономить на выплате заработной платы рабочим, закладывая недостаточное количество денежных средств. Это приводит к невозможности полностью рассчитаться с работниками и необходимости сокращения штата и ухудшению выполнения деятельности организации. По этой причине не следует экономить.
Общий размер денежных средств, заложенных в фонд, должны полностью удовлетворить потребности руководящего состава и персонала, выполняющего основную деятельность. В качестве основы для планирования выступает размер затрат, которые предприятие понесло за предыдущие периоды.
Существует несколько методов, позволяющих определить размер фонда оплаты труда. Выбор подходящего зависит от специфики организации. К основным методам, применяемым для выполнения действия, относятся:
- Вычисление на основе окладов работников.
- Поиск размера с учетом сдельных расценок.
- Нахождение по тарифной сетке.
После проведения вычислений человек, ответственный за операцию, узнает количество денежных средств, которые необходимо потратить для выплаты заработной платы рабочих и выполнения социальной поддержки.
Эффективность и контроль
От правильности формирования фонда зависит размер прибыли, которую сможет получить предприятие. Денежные средства, заложенные в ФОТ, не должны снижать продуктивность коллектива. Они призваны выступать стимулирующим фактором для увеличения положительного результата работы. Работодатель должен понимать, что не следует назначать слишком высокую заработную плату.
Во время определения размера заработной платы необходимо учесть перспективы роста и экономического развития организации.
Существует несколько методов, применяемых для формирования фонда оплаты труда. К ним относятся:
- приростной;
- процентный;
- остаточный.
Особенностью приростного метода выступает увеличение заработной платы вместе с ростом объема производства. При выборе процентного метода формирования капитала, на заработную плату будет направлено часть средств в зависимости от уровневого соотношения с количеством выпускаемой продукции. Если предприниматель решает использовать остаточный метод, на заработную плату потребуется направить часть денежных средств, оставшихся от прибыли.
Часть денежных средств, выданных в виде премии, позволит увеличить производительность работников.
Кроме основного фонда, нужно сформировать резервный. Он будет использоваться, если в силу обстоятельств денежных средств в ФОТ не хватит. Существует и обратный порядок. Если после завершения периода в основном фонде остались излишки, они будут перенаправлены в резервный.
Расчет
Как рассчитать фонд заработной платы. Для нахождения показателя может применяться 1 из 2 формул.
Схемы расчета имеют следующий вид:
- ФОТ = Средний размер оплаты труда за месяц * Среднесписочная численность сотрудников * 12;
- ФОТ = (Заработная плата за 1 год + Надбавки) * районный коэффициент для фирм, выполняющих деятельность в условиях крайнего Севера;
Формулы, закрепленной законодательно, не существует. Однако выбор схемы расчета зависит от местоположения организации. Выполнение вычислений невозможно без данных.
Чтобы выполнить действие, сотруднику, ответственному за проведение мероприятия, потребуется изучить:
- расчетные ведомости за 1 год;
- табель учета рабочего времени;
- штатное расписание организации.
Учет данных позволяет точно выполнить планирование ФОТ на будущий период. Изучение отчетности позволит получить все требуемые величины. Подставляя данные в формулу, предприниматель без труда выполнит расчет и самостоятельно формирует ФОТ. Утверждение актуально для небольшой фирмы. В крупной организации выполнением действия должен заниматься профессионал.
Не нашли ответа на свой вопрос?
Узнайте, как решить именно Вашу проблему — позвоните прямо сейчас:
+7 (499) 450-39-61
8 (800) 302-33-28
Это быстро и бесплатно!
Источник: smetconsult.ru