
Государство через налоговые органы осуществляет нормативное регулирование и ограничение для юридических лиц и индивидуальных предпринимателей, связанное с реализацией ими различного типа продукции на территории страны. Одним из таких регуляторов является сбор пошлин. Акциз – это норма, позволяющая устанавливать определенные косвенные оплаты не только при обращении товаров на территории страны, но и при транспортировке их за границу. С его помощью производится не только дополнительный сбор средств в федеральную казну, но и регулирование легальности происхождения ряда товаров.
Основное определение
Акциз — это система налогообложения, которая направлена на взимание с юридических лиц, а также индивидуальных предпринимателей установленной государственными органами платы за осуществление операции с различными номенклатурными товарами. Сюда же относятся и товары, которые перемещаются через таможенную границу, расположенную по всей территории страны.
Занятие № 12. Акциз
Уплата акциза также попадает под правовое регулирование. Эта форма налогообложения имеет строго установленные правила и размеры, которые определяют Министерство Финансов, а также Федеральная Налоговая Служба. В зависимости от вида акциза основные формы его оплаты осуществляются при реализации в обороте номенклатурных товаров или при перевозке их через границу.
Классификация сборов
Акциз – это упорядоченная система, которая имеет собственные расчеты по конкретным группам товаров. В результате этого появляются установленные правовые категории, которые облагаются сборами.
Акцизы классифицируются по таким признакам, как:
- Принадлежность к управляющему субъекту.
- Принадлежность к субъекту, платящему налог.
- Характер использования номенклатурных товаров.
- Способ изъятия из оборота товаров.
- Система обложения продукции производителя.
- Право использования налоговых поступлений.
Дополнительно выделяются такие классификации характеристики акциза, как:
- Полнота и права использования налоговых поступлений акцизов, которые определяются и относятся к регулируемым налогам, так как они поступали только в федеральный или региональный бюджет, где находится юридическое лицо либо индивидуальный предприниматель.
- Способы обложения акциза, относящиеся к главным видам налогов. Это означает, что налогоплательщик самостоятельно обязан проводить исчисления и перевод средств со своего счета в ФНС.
- Акциз дополнительно причисляется к косвенным налогам, которые похожи по способам исчисления с НДС.
- Характер акциза — целевой платеж, имеющий общее назначение. Это деньги, которые получаются от владельца продукции и используются в дальнейшем без привязки к определенным мероприятиям.
- Взиматься акцизы могут только с юридических лиц и индивидуальных предпринимателей.
Принадлежность акцизов по уровням платежей относится только к федеральным и региональным видам налогов. Однако основная ставка прописывается именно в федеральном законодательстве.
Механизмы исчисления
Акциз – это не только установленная правовая норма по сбору пошлин. Он позволяет осуществлять контроль в сфере производства технической и пищевой продукции общего потребления.
Основной способ расчета выплат акцизов относится к определению самих налогов, когда совершаются операции с продукцией, относящейся к подакцизной. Не включается сумма удержания, которая переходит в конечную цену товара.
Такое действие означает, что субъект, реализующий продукты, относящиеся к подакцизным на законодательном уровне, участвует в обороте этих товаров и самостоятельно проводит все расчеты на удержание, которые подлежат в дальнейшем перечислению в региональный или федеральный бюджет.
Виды акцизов также могут влиять на сам тип расчетов. После реализации облагаемой продукции из полученных средств взимается часть и поступает контрагенту в виде налоговых органов, которые перенаправляют средства в конкретный бюджет для дальнейшего использования полученных сумм согласно установленным государственным программам. Это позволяет в дальнейшем регулировать через налоги потребление подакцизной продукции, за которой ведется строгий контроль.
Перечень облагаемых товаров
Ставки акцизов дают возможность контролировать расчеты. Это значительно упрощает операции, проводимые между компанией и ФНС. Регулируемый список продукции, к которой относятся подакцизные объекты, согласно действующему законодательству имеет строго установленные группы.
В основном к ним относятся следующие категории товаров:
- Технический спирт, а также спиртосодержащая продукция.
- Транспортные средства.
- Топливо и моторное масло.
- Сигареты, табак и сигары.
- Пивная продукция.
- Алкоголь общего потребления.
Для представленных в списке видов и категорий товаров устанавливаются согласно налоговому законодательству определенные сборы, которые взимаются не только с производства этой продукции, но и с ее дальнейшей транспортировки и реализации. Еще одна функция акциза — отметка качества и легальности продукта.

Таможенные акцизы дополнительно дают возможность отследить происхождение товара. Такая мера позволяет вести электронную базу данных и регистрировать проводимые операции. Наличие, к примеру, на алкогольной продукции акцизной марки говорит о легальном происхождении товара. Внешняя маркировка подакцизных товаров также свидетельствует о том, что они прошли специальный контроль и имеют законное право продаваться на территории страны. Отсутствие установленной маркировочной символики говорит о контрафактном происхождении продукта.
Товары, не подлежащие маркировке
Ставки акцизов могут меняться исходя из типов товаров. Однако не все объекты могут облагаться пошлинами, даже если они содержат часть сырья, попадающего под эти правила.
Согласно налоговому законодательству, существуют и другие продукты, которые схожи по своему техническому либо химическому составу с подакцизными объектами. Но такие типы освобождаются от уплаты сборов.
В основной перечень входят следующие товары:
- Составы, содержащие спирт, который относится к медицинскому применению. Жидкости включены в Государственный реестр, занимающийся контролем производства различных составов для медицинского использования.
- Препараты, которые содержат спирт для ветеринарного использования. Продукция входит Государственный реестр по контролю ветеринарных средств, находящихся в жидком состоянии в емкостях объемом не более 100 миллилитров.
- Продукция для наружного косметического применения. В этот перечень входят товары, которые содержат этиловый спирт в размере от 80 % до 90 %. Они должны быть разлиты во флаконы объемом не более 100 миллилитров. На пузырьках в обязательном порядке должны быть установлены пульверизаторы.
- Производственные отходы, которые получаются при создании подакцизной продукции. К ним относится сырье, подлежащее дальнейшей переработке с дальнейшим использованием в качестве технических средств. Такие типы отходов должны полностью соответствовать установленным нормативным документом, которые утверждены и согласованы с федеральными органами исполнительной власти.
Кто оплачивает сборы
Налог на акцизы относится к компетенции ФНС. Физические лица не платят такие сборы. Согласно действующему налоговому законодательству, основными плательщиками сборов признаются компании, имеющие статус юридических лиц, а также индивидуальные предприниматели. Стоит отметить, что при ввозе на территорию страны подакцизных товаров, произведенных на территории другого государства иностранной организацией, также будут взиматься акцизные сборы при пересечении подконтрольных объектов через установленную границу Российской Федерации.
Однако это правило не касается операций, связанных с прямогонным бензином, где основными плательщиками признаются только производители. К ним дополнительно причисляются производители нефтехимической продукции, а также моторных масел. Это означает, что предприниматель, закупивший партию такого товара, ввозя его территорию страны или реализуя со своей территории, уже не будет платить акцизные сборы.
НДС и акцизы схожи по методу сбора и исчисления. Однако в последнем случае пошлины могут различаться по расчету, исходя из категории облагаемого товара. В случае, если компания числится в составе простого товарищества, при реализации ею подакцизной продукции ответственность за уплату акцизных сборов будет распределяться солидарно между всеми участниками. Когда в товариществе устанавливается один субъект по оплате налога, он должен самостоятельно в тот же день совершения операций по оплате акциза письменно уведомить налоговые органы и других участников созданного товарищества о выполнении этой операции.
Объекты, попадающие под налогообложение
Налог на акцизы полностью регулируется ФНС. Предприниматели могут ознакомиться с подробной информацией о пошлинах и ставках на официальном портале государственного учреждения. Кроме описанных выше акцизных товаров, которые облагаются установленными федеральными налогами и сборами, также есть ряд определенных операций, подпадающих под эти действия. К таким видам операций относится реализация на территории страны налогоплательщиками в статусе юридических лиц и индивидуальных предпринимателей товаров, относящихся к подакцизным.
Сюда же относится не только продажа и перевозка облагаемого налогами товара, но также его использование для конкретных производственных целей. На основании статьи 182 Налогового кодекса реализацией облагаемых сборами продуктов признается полная передача права собственности на эти объекты от одного лица другому на возмездной, а также безвозмездной основе.
Дополнительно выделяются следующие операции, которые считаются подакцизными на территории страны:
- Передача установленного по договору объема созданной продукции подакцизного типа компании ее филиалу либо долевому собственнику при выходе его из состава компании. Сюда же относятся операции при передаче части произведенной продукции на основании договора простого товарищества, когда выделяется доля новому члену сообщества из общего имущества организации.
- Операция, связанная с передачей произведенного сырья или продукции в качестве уставного капитала, паевого фонда для кооператива, а также взносов на основании действующего договора простого товарищества.
- Операции по перевозу продукции подакцизного типа для дальнейшей переработки на территории страны.
- Передача в структурное подразделение компании подакцизного сырья, которое в дальнейшем становится не подакцизным товаром.
- Передача произведенных подакцизных объектов, которые были созданы из обычного необлагаемого сырья собственником этого материала на основании действующего договора.
На основании пункта 3 статьи 182 Налогового кодекса также отмечается, что к подакцизным операциям приравниваются любые виды действий, связанных со смешиванием сырья, а также расположением его на местах хранения и реализации. Акциз на бензин является наиболее подходящим примером к такому случаю.
Однако такое условие не распространяется на организации, действующие в сфере общественного питания. В случае, если из простого сырья получается подакцизный товар, в отношении него на основании статьи 193-й Налогового кодекса устанавливается повышенная ставка акцизного сбора по сравнению с товарами, которые используют уже облагаемое сырье.
Необлагаемые операции
Акцизы налоговые службы не всегда взимают с облагаемого продукта. Действуют правила, при которых операции могут проводиться, а товары — реализовываться без дополнительных плат.
Следующий ряд операций не подпадает под акцизные сборы:
- Транспортировка подакцизной продукции через порты в особые экономические зоны в стране.
- Транспортировка облагаемой продукции за территорию страны с действующим режимом налогового экспорта.
- Ввоз на территорию страны через таможенную службу товаров, которые в дальнейшем были признаны на основании отказа от них собственников бесхозными.
- Передача в сфере действия организации, между ее структурными подразделениями, подакцизной продукции для дальнейшей переработки либо производства. Это правило не распространяется на ситуацию, когда перевозятся подакцизные группы товаров между двумя различными организациями.
Чтобы не платить акцизный сбор на основании последнего пункта из списка, собственник должен в течение 180 дней предоставить в налоговый орган на основании статьи 74 НК РФ банковскую гарантию либо документы, которые подтверждают факт проведенного экспорта. Такими документами могут служить контракты с агентами территории других стран, платежное поручение и выписки из банковских счетов, а также заполненная таможенная декларация пограничной службы о перевозке по территории страны грузов, содержащих облагаемое сырье.
Действующие ставки
Акцизы на алкоголь рассчитываются исходя из типа жидкости и доли спирта в ней. Стоит отметить, что оптовая или розничная реализация также может повлиять на размер ставки.
Налоговый кодекс в статье 193 определяет единый на всей территории страны размеры оплаты пошлины для подакцизной продукции. Ставки разделяются на две крупные категории продукции — в виде твердой и комбинированной.
Виды ставок устанавливаются в полном значении на 1 единицу налоговой базы. Это означает, что используется дифференциация ставок от общей доли реализуемой продукции в конкретной стоимости товара в рознице.
Сумма акциза при дифференциации ставок также выделяется в соответствии с подтипом облагаемой продукции. К примеру, действуют различные сборы на классы автомобильного бензина и дизельного топлива. Чем выше класс топлива, тем выше акцизный сбор.
Размеры оплаты могут изменяться в соответствии с индексом потребительских цен. Алкоголь обязательно должен быть сертифицирован с помощью акцизных марок либо федеральных штампов. Это является основным способом, подтверждающим легальное происхождение подакцизной продукции.
Сроки уплаты сборов
Рассмотрев, какие акцизы бывают, стоит поговорить и о сроках их уплаты. Для того чтобы определить точные условия и сроки уплаты акциза, собственнику необходимо установить дату, когда была полностью реализована продукция. Она определяется в соответствии со статьей 195-й Налогового кодекса.
Дополнительно дата может обозначать, когда была осуществлена отгрузка либо передача товаров в пользование покупателю, либо структурному подразделению организации, осуществляющей розничную реализацию.
Статья 204-я Налогового кодекса также устанавливает, что при передаче физическим лицом произведенной ранее подакцизной продукции расчет производится на основании фактической продажи всех подконтрольных объектов. К примеру, за реализованный компанией алкоголь в сентябре она должна оплатить акцизный сбор не позже 25 числа следующего месяца.
Источник: www.syl.ru
Акциз на алкогольную продукцию в 2023 году
Здравствуйте, в этой статье мы постараемся ответить на вопрос: «Акциз на алкогольную продукцию в 2023 году». Если у Вас нет времени на чтение или статья не полностью решает Вашу проблему, можете получить онлайн консультацию квалифицированного юриста в форме ниже.

Акцизом называют пошлину, которая установлена государством для производителей алкогольных напитков, табачных изделий и ряда других товаров. Но сегодня мы остановимся подробнее только на налоге для производителей алкоголя.
Данный налог называют внутренним, действующим в границах государства.
Новые подакцизные товары: от винограда до вин и не только
Косвенный Налог, который включается в стоимость определенного перечня товаров, – это и есть акциз. Платить его должны следующие категории:
- производители такого товара;
- те, кто его импортирует;
- те, кто перерабатывает подакцизное сырье.
ОБРАТИТЕ ВНИМАНИЕ! Тот, кто перепродает подакцизный товар, отдельно не платит акциз.
- взимается со всех ИП и предприятий по всей территории РФ;
- отсутствует целевое назначение (не привязан к какой-то бюджетной статье);
- исчисляется и платится продавцами самостоятельно;
- часть средств с него идет в федеральный бюджет, часть – в региональный.
Ставки акциза на алкоголь
Далее рассмотрим размер акцизов на алкогольную продукцию, представив информацию в виде таблицы. А затем проведем небольшой сравнительный анализ.
Акцизы на алкоголь в 2021 году:
| Вид продукции | Размер налоговой ставки 2021 год |
Размер налоговой ставки 2021 год |
Размер налоговой ставки 2021 год (с 01.01.) |
| Этил. спирт, который реализуют компании, занимающиеся производством космет. или парфюм. продукции | 1 литр / 0 руб. | 1 литр / 0 руб. | 1 литр / 0 руб. |
| Этил. спирт, который реализуют компании, не уплачивающие авансовые платежи по акцизу | 1 литр – 107 руб. | 1 литр – 107 руб. | 1 литр – 107 руб. |
| Алкоголь, в котором более чем 9% спирта (без учета пива и игристого вина) | 1 литр – 523 руб. | 1 литр – 523 руб. | 1 литр – 523 руб. |
| Алкоголь, в котором менее чем 9% спирта (без учета пива и игристого вина) | 1 литр – 418 руб. | 1 литр – 418 руб. | 1 литр – 418 руб. |
| Вино, без учета игристого | 1 литр – 5 руб. | 1 литр – 5 руб. | 1 литр – 5 руб. |
| Вино игристое | 1 литр – 36 руб. | 1 литр – 36 руб. | 1 литр – 27 руб. |
| Пиво, в котором до 0,5% спирта | 1 литр – 0 руб. | 1 литр – 0 руб. | 1 литр – 0 руб. |
| Пиво, в котором от 0,5% до 8,6 % спирта | 1 литр – 21 руб. | 1 литр – 21 руб. | 1 литр – 21 руб. |
| Пиво, в котором более 8,6% | 1 литр – 39 руб. | 1 литр – 39 руб. | 1 литр – 39 руб. |
Авансовый платеж по акцизу
В соответствии с пунктом 8 статьи 194 Налогового кодекса РФ производители алкогольной и подакцизной спиртосодержащей продукции обязаны уплачивать авансовый платеж акциза.
Авансовый платеж акциза осуществляется до момента:
- приобретения этилового (в т. ч. этилового спирта-сырца) спирта, произведенного на территории России;
- передачи в структуре одной организации произведенного этилового спирта для дальнейшего производства алкогольной, подакцизной спиртосодержащей продукции или передачи этилового спирта-сырца для производства ректификованного этилового спирта, используемого организацией для производства алкогольной, подакцизной спиртосодержащей продукции.
Дату реализации или передачи подакцизных товаров определяйте как день отгрузки товаров покупателю или их передачи структурному подразделению (п. 2 ст. 195 НК РФ).
Порядок и сроки уплаты авансового платежа акциза, условия освобождения от его уплаты установлены пунктами 6–17 статьи 204 Налогового кодекса РФ.
Сумма авансового платежа акциза не учитывается в стоимости алкогольной и подакцизной спиртосодержащей продукции и подлежит вычету в пределах суммы акциза, рассчитанной с фактически использованных подакцизных товаров (п. 5 ст. 199, п. 16 ст. 200 НК РФ).

Авансовые акцизные платежи: условия применения и формула расчета
«Акцизный» аванс — это установленный п. 8 ст. 194 НК РФ для производителей алкогольной и подакцизной спиртосодержащей продукции (АССП) обязательный платеж, представляющий собой предоплату акциза по АССП:
- до закупки произведенного в РФ спирта (включая спирт-сырец);
- до совершения операции, указанной подп. 22 п. 1 ст. 182 НК РФ.
Для расчета суммы «акцизного» аванса:
- НБ — определяется исходя из общего объема закупаемого или передаваемого внутри компании спирта;
- СА — определяется на дату перечисления авансового платежа либо на дату предоставления банковской гарантии (в ситуации освобождения от авансового платежа).
Фактически уплаченный «акцизный» аванс подлежит вычету при определении суммы акциза по реализованной АССП.
ООО «Спиртопром» производит алкогольную продукцию с объемной долей спирта свыше 9%. По плану в декабре 2016 года компания для этих целей планирует приобрести 140 л этилового спирта.
Расчет суммы авансового «акцизного» платежа (ААП) за декабрь, подлежащей перечислению в бюджет в ноябре 2016 года:
- НБ = 140 л;
- СА = 500 руб./л;
- ААП = 140 л × 500 руб./л = 70 000 руб.
Платежку на перечисление аванса в рассчитанной сумме ООО «Спиртопром» представило в банк 14 ноября 2016 года — это соответствует срокам, установленным п. 6 ст. 204 НК РФ. При этом подтверждающие уплату «акцизного» аванса документы необходимо представить налоговикам не позднее 18 ноября 2016 года (п. 7 ст. 204 НК РФ).
Как исчислить «прибыльные» авансовые платежи — читайте в материале «Авансовые платежи по налогу на прибыль: кто платит и как рассчитать?».
Новые подакцизные товары
С 1 января 2021 года перечень подакцизных товаров стал больше. Это новая редакция ст. 181 НК РФ, внесённая подп. «г», «д», «е» и «ж» ст. 1 Закона от 29.09.2019 № 326-ФЗ.
В итоге, с 01.01.2020 подакцизными товарами стали:
- любые электронные сигареты (до 2021 г. – только одноразовые) и устройства для нагревания табака, используемые для образования табачного пара, вдыхаемого потребителем, путем нагревания табака без его горения или тления (акциз – 50 руб. за шт.);
- виноград, который использован для производства вин, шампанского, ликёров, виноматериалов, виноградного сусла и других спиртных напитков, произведенных по технологии полного цикла (акциз – 30 руб. за 1 т);
- пиво крепостью до 0,5 градусов включительно;
- виноматериалы (предназначенных для производства дистиллятов), виноградное и фруктовое сусло.
Сроки сдачи деклараций
Рассмотрим сроки сдачи деклараций по акцизам.
Независимо от вида подакцизного товара соответствующая декларация сдается до 25-го числа месяца, идущего за отчетным периодом — месяцем (п. 5 ст. 204 НК РФ).
Отдельные категории налогоплательщиков могут отчитываться на два месяца позже стандартного срока, то есть за I квартал 2021 года сдать декларацию можно вплоть до 25.06.2021 (при стандартном сроке 25.04.2021). К таким налогоплательщикам, в частности, относятся (п. 3.1 ст. 204 НК РФ): компании, работающие на основании свидетельства, дающего право на операции с прямогонным бензином и денатурированным спиртом.
Есть и такие лица, которые сдают декларацию не позднее 25-го числа шестого месяца, наступающего непосредственно за налоговым периодом (пп. 30, 31 п. 1 ст. 182, ст. 204 НК РФ).
Налогоплательщики, совершающие операции, признаваемые объектом налогообложения в соответствии с пп. 34 п. 1 ст. 182 НК РФ, в отношении таких операций — не позднее 15-го числа месяца, следующего за отчетным.
Как накажут за подделку и продажу фальсификата
С 2014 года ужесточили административную и уголовную ответственность за попытку подделать отметку алкогольной продукции. В соответствии со статьей УК РФ 327.1 есть преследование за создание самодельных знаков для продажи.
Изготовление и реализация поддельных госзнаков наказывается:
- штраф от 100 до 1 миллиона рублей, размер зависит от объемов фальсификата;
- оплата труда за время от года до 3 лет;
- общественно-полезные работы на срок до 5 лет;
- лишение свободы или ее ограничение в пределах 8 лет.
Нести ответственность за содеянное будут все дееспособные граждане старше 16 лет. Касается это только физических лиц. Действие считается завершенным сразу после нанесения на бутылки очевидно фальшивых знаков.
Если продажей суррогата занимается предприятие, то контролирующие органы имеют право лишить его лицензии, а также дополнительно наложить взыскание в размере от 200 до 300 тысяч рублей. На должностное лицо, занимающееся хранением или продажей, накладывается штраф в размере от 10 до 15 тысяч рублей. Продавец тоже будет под санкцией — от 4 до 5 тысяч рублей. Вся партия контрафакта устраняется.
Что стоит учесть в момент покупки спиртного
Алкогольные напитки относятся к товарам, которые не подлежат возврату или обмену. Поэтому тару сомнительного происхождения лучше не брать. Есть несколько нюансов, которые тоже стоит проверить до момента оплаты за бутылку:
- Содержимое. Если водка настоящая, на дне не должен оседать осадок. Жидкость обязана быть прозрачной. Коньяк может оставить потеки на стекле, но не грязные. Если внутри тары заметны странные взвеси, мутность, оттенок, лучше отказаться в пользу другого вида.
- Этикетка. Все читаемо, с тиснением, на плотной качественной бумаге, хорошо приклеенной к изделию.
- Акциз. Изготовлен по всем правилам, пропечатана, отчетливо видны все знаки, цифры и защита.
- Рельеф на таре. Если это дорогой алкоголь, то есть отметки торгового дома, название, риски.
- Стоимость. Если цена сильно снижена, это либо украденная партия, либо фальшивка.
- Место покупки. Не стоит приобретать вино, особенно коллекционное, в подвале у дома, сомнительном ларьке или крупном гипермаркете. Лучше делать это в специализированных заведениях с сертификатами и лицензией на продажу.
На что нужно всегда обращать внимание при покупке алкоголя
Выбирая крепкие напитки, обратите внимание на эти пункты:
- Содержимое бутылки. Например, настоящая водка не имеет осадка и прозрачна, хорошие виски и коньяк оставляют маслянистые потеки на стекле.
- Этикетка. Имеет сложные элементы и тиснение, изготовлена из хорошей бумаги.
- Акцизная марка. Наклеена ровно, хорошо пропечатаны цифры и коды.
- Рельеф на бутылке и изображения. На бутылках с дорогими напитками часто встречаются символы торгового дома, наименование.
- Цена. Если хотите приобрести качественный фирменный алкоголь, узнайте в интернете его примерную цену. Если продавец предлагает вам его по меньшей цене, возможен контрафакт.
- Место. Приобретайте продукцию в крупных супермаркетах или специализированных магазинах. Они дорожат своей репутацией и распространяют только сертифицированную продукцию. Избегайте сомнительных ларьков и продавцов-частников.
Акциз при ввозе (импорт)
Уплата акциза производится при ввозе подакцизных товаров на территорию РФ, при подаче таможенной декларации. Для того чтобы рассчитать сумму акциза, нужно знать ставку акциза, налоговую базу и вид акцизной ставки. Вид акцизной ставки определяется налоговым законодательством. Ставки бывают трёх видов: твёрдая, адвалорная, комбинированная.
Твёрдая ставка указывает сколько надо заплатить за единицу товара. Умножив твёрдую ставку акциза на налоговую базу (количество товара) мы получим сумму акциза. Твёрдая ставка — это стоимость за единицу измерения продукции. Например, это может быть руб./литр или руб./грамм или руб./шт. и др. Налоговая база для твёрдой ставки определяется как количество ввозимых товаров.
Например, литров, л.с., штук, грамм.
По мнению властей, данная мера позволит устранить экономическую заинтересованность производителей нелегальной алкогольной продукции. В Минздраве также уверены, что парфюмерно-косметические товары не подорожают.
По словам исполнительного директора Российской парфюмерно-косметической ассоциации Александры Скоробогатовой, подавляющее большинство производителей парфюмерии не смогут оплатить акцизный налог, для этого нужно будет увеличить оборотный капитал в несколько раз. Если законопроект будет принят, парфюмерия и косметика подорожают как минимум в полтора раза, уверена Скоробогатова. Кроме того, это в перспективе приведет к сокращению рабочих мест и поступлений в бюджет.
В Минздраве поддержали предложение Минфина и выразили уверенность в том, что парфюмерно-косметические товары после введения акциза на спирт не вырастут в цене. Эксперты с Минздравом не согласны и считают, что многим производителям парфюмерии придется увеличить оборотный капитал в несколько раз, чтобы заплатить новый налог.

Расчет акциза и налоговые ставки
Акциз при ввозе рассчитывается для каждой группы товаров индивидуально. Чтобы узнать итоговую сумму, нужно знать вид акцизной ставки. Он определяется налоговым законодательством. На сегодняшний день для ввоза продукции на территорию Российской Федерации используют три вида ставок:
Твердая ставка демонстрирует сумму налога, который необходимо заплатить за единицу товара. Чтобы получить конечную стоимость, ее умножают на объем груза. Твердая ставка определяется как стоимость за единицу измерения продукции. Объем товара (налоговая база) исчисляется в литрах, штуках, килограммах, лошадиных силах.
Акциз = Ставка * Налоговую Базу
Адвалорная ставка представляет собой долевой показатель от стоимости ввозимого товара. Указывается в процентах и рассчитывается по формуле.
Акциз = Адвалорная ставка * Таможенную стоимость / 100%
Для некоторых групп товаров рассчитывается сразу два значения по адвалорной и твердой схеме. Из полученных сумм выбирают большую. В настоящее время данный метод применяют для табачных изделий.
По договору о ЕАЭС акциз уплачивается в России. Куда и как его платить зависит от того, подлежит ли импортный товар маркировке.
Если маркировка не обязательна, акциз платите в ИФНС по месту своего учета. Срок уплаты — не позднее 20 числа месяца, следующего за месяцем принятия товаров к учету. Ставка акциза твердая, дана в ст. 193 НК РФ. Налоговая база определяется на дату постановки товаров на учет.
Дополнительно не позднее 20 числа месяца, следующего за месяцем принятия товаров к учету, подайте в ИФНС декларацию по косвенным налогам и документы: заявление о ввозе, выписка банка по уплате акциза, транспортные или товаросопроводительные документы, договор, счета-фактуры и пр.
Если маркировка обязательна, акциз платите на выпускающей таможне в течение пяти дней после оприходования импортных товаров. Налоговая база определяется на дату оприходования товаров. Ставка акциза будет дана в ст. 193 НК РФ.
Чтобы задекларировать ввоз маркированных товаров, сдайте таможенную декларацию и документы: заявление об уплате акциза, товаросопроводительные (транспортные) документы, сертификаты, счета-фактуры, договор и пр.
Статья 205 НК РФ. Сроки и порядок уплаты акциза при ввозе подакцизных товаров на территорию РФ и иные территории, находящиеся под ее юрисдикцией
Сроки и порядок уплаты акциза при ввозе подакцизных товаров на территорию Российской Федерации и иные территории, находящиеся под ее юрисдикцией, устанавливаются настоящей главой с учетом положений права Евразийского экономического союза и законодательства Российской Федерации о таможенном деле.
Комментируемая статья действует в редакции Закона N 323-ФЗ и предусматривает, что сроки и порядок уплаты акциза при ввозе подакцизных товаров на территорию Российской Федерации и иные территории, находящиеся под ее юрисдикцией, устанавливаются главой 22 НК РФ с учетом положений права Евразийского экономического союза и законодательства Российской Федерации о таможенном деле.
Так, в соответствии с частью 1 статьи 115 Закона N 311-ФЗ сроки уплаты таможенных пошлин, налогов устанавливаются в соответствии с ТК ТС.
На основании части 2 статьи 115 Закона N 311-ФЗ таможенные пошлины, налоги в отношении товаров, особенности таможенного декларирования которых указаны в подпунктах 2 и 4 статьи 194 ТК ТС, уплачиваются до подачи таможенной декларации или одновременно с подачей таможенной декларации.
Сроки уплаты таможенных пошлин установлены статьей 82 ТК ТС.
Источник комментария:
«ПОСТАТЕЙНЫЙ КОММЕНТАРИЙ К ГЛАВЕ 22 НАЛОГОВОГО КОДЕКСА РОССИЙСКОЙ ФЕДЕРАЦИИ «АКЦИЗЫ»
Ю.М. Лермонтов, 2016
переработки вне таможенной территории, не использовались им в качестве сырья для производства других подакцизных товаров, а были реализованы как на внутреннем рынке, так и в режиме экспорта. С учетом данных обстоятельств суды, руководствуясь положениями статей 182, 183, 184, 185, 199, 200, 205 Налогового кодекса Российской Федерации (далее – Налоговый кодекс), пришли к выводу, что названные нормы действующего налогового законодательства не предусматривают возможности заявить к вычету (возмещению) суммы акцизов.
налогоплательщика в неуплате налога, которая выразилась в неправомерном декларировании налогоплательщиком налоговых вычетов по акцизу в 2010 – 2011 годах, то есть в искажении действительного налогового обязательства. С учетом данных обстоятельств, а также положений статей 182, 183, 184, 185, 199, 200, 205 Налогового кодекса, суды пришли к верному выводу о том, что действующее налоговое законодательство не предусматривает возможности заявить к вычету (возмещению) суммы акцизов.
Использование денатурата для производства подакцизной спиртосодержащей продукции
Денатурированный спирт может быть направлен для дальнейшего производства подакцизной спиртосодержащей продукции. В этом случае не важно, есть у производителя спирта свидетельство на производство денатурированного спирта или нет.
Пример 6. Денатурированный спирт и подакцизная спиртосодержащая продукция производятся в рамках одного юридического лица.
В указанной ситуации акциз на денатурированный спирт не начисляется, так как передача подакцизных товаров для дальнейшего производства из них подакцизных товаров в структуре одной организации акцизами не облагается (ст. 183 НК РФ).
Акциз начисляется на реализуемую спиртосодержащую продукцию. Так, если объем этой продукции составляет 600 л безводного этилового спирта, а ставка акциза на спиртосодержащую продукцию — 159 руб. за 1 л безводного спирта, акциз равен:
159 руб/л x 600 л = 95 400 руб.
Пример 7. Спиртзавод реализовал 700 л денатурированного спирта, из которого покупатель произвел 2000 л подакцизной спиртосодержащей продукции.
Актуальная величина акциза в РФ
Сколько составляет акциз на литр водки? Рассмотрим величину этого сбора в отношении всей алкогольной продукции:
- Спиртовая пищевая продукция, кроме перечисленной ниже. Крепость: более 9 %. Ставка: 523 рубля/литр.
- Спиртовая пищевая продукция, кроме перечисленной ниже. Крепость: менее 9 %. Ставка: 418 рубля/литр.
- Алкогольные напитки на базе пива и вина (в том числе игристого и фруктового), пуаре, сидра, медовухи. Всевозможные винные напитки, при изготовлении которых не применяется этиловый ректификованный спирт (полученный из пищевого сырья) или же спиртованное фруктовое (в том числе и виноградное) сусло и/или дистилляты. Крепость: до 9 %. Ставка: 18 рублей/литр.
- Все категории вин, кроме игристых, при условии подтверждения географического происхождения, указания места производства. Крепость: до 9 %. Ставка: 5 рублей/литр.
- Игристые вина, за исключением тех разновидностей, что выпускаются без указания места изготовления, географического происхождения продукта. Крепость: до 9 %. Ставка: 36 рублей/литр.
- Игристые вина, производители которых указывают географическое происхождение напитка и локацию, где он изготовлен. Крепость: до 9 %. Ставка: 14 рублей/литр.
- Пиво. Крепость: до 0,5 %. Ставка: 0 рублей/литр.
- Пиво. Крепость: более 8,6 %. Ставка: 39 рублей/литр.
- Пивные напитки, не крепленные добавлением этилового спирта. Крепость: 0,5-8,6 %. Ставка: 21 рубль/литр.
- Сидр. Подразумеваются напитки, полученные в процессе брожения или яблочного сусла, или восстановленного яблочного сока. Крепость: до 6 %. Ставка: 21 рубль/литр.
- Пуаре. Имеется в виду продукция, созданная в процессе брожения или грушевого сусла, или грушевого восстановленного сока. Крепость: до 8,6 %. Ставка: 21 рубль/литр.
- Медовуха. Напитки, полученные в процессе брожения медового сусла (минимальная доля меда в таком продукте — 8 %). Крепость: 1,5-6 %. Ставка: 21 рубль/литр.
Какова сумма акциза на водку в этом ключе? Так как она относится к спиртовой продукции, не входящей в список исключений, а ее крепость превышает 9 %, то величина акциза в данном случае — 523 рубля.
Похожие записи:
- Действие полиса ОМС в других городах и за рубежом
- Как взять ребенка из детского дома
- Как получить разрешение на травматическое оружие в 2023 году
Источник: irc-sirius.ru
Акцизная марка на алкоголь: что это такое, как проверить, виды, расшифровка
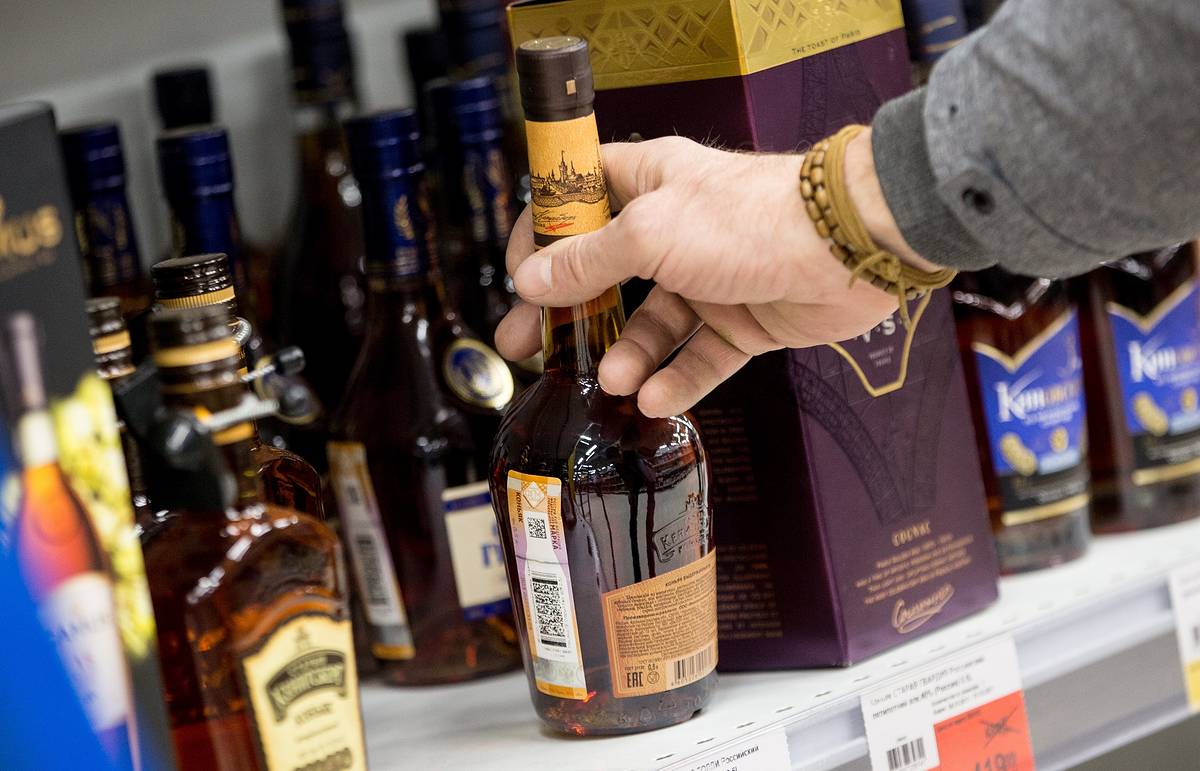
Чтобы торговать спиртными напитками, требуется акцизная марка на алкоголь, о ее проверке мы расскажем в этой статье и представим фото-примеры. Это важно, потому что каждый год в стране гибнут тысячи людей от фальсифицированных алкогольных продуктов. Государство занимается контролем оборота и ведения качественного учета остатков в организациях. За подделку можно попасть под серьезные штрафные санкции.
Акцизная марка на алкоголь — что это такое: расшифровка

Это косвенный налог на продукцию, который оплачивается за счет покупателя. Он включается в стоимость, которую будет платить клиент. Сбором облагаются табачные изделия и спиртное. За счет введения налогового обременения вырастает не только цена покупки, но и ее качество — постоянно проверяются предприятия, производящие подобную продукцию.
С помощью такого инструмента государство пытается контролировать производство и потребление. По мнению регулирующих органов, повышение стоимости снизит продажи. Реальные факты говорят об увеличении количества некачественного суррогата и гибели граждан от покупки и употребления.
Еще один минус — повышается объем контрабанды, в РФ ввозится больше иностранных, часто некачественных, незарегистрированных и непроверенных напитков. Цена за такое спиртное ниже. На данный момент доходы страны от алкогольного оборота находятся на одном из самых высоких уровней. Этиловый спирт — ведущий налоговый источник прибыли.
Зачем она нужна
Большая часть покупателей не интересуется, какие символы надо искать на бутылке, которую они покупают. На самом деле их наклеивают не на все, что крепче 4%. Их не прописывают на пиве, пуаре, медовухе, сидре. Федеральный закон, который определяет порядок применения акциза, был принят в 1995 году. Эта наклейка подтверждает подлинность изделия и легальность его продажи.
Так можно определить, настоящие ли вино, коньяк или подделка.
Источник: www.cleverence.ru