
Метод расчёта величины уставного капитала через стоимости акций
Уставный капитал акционерного общества (уставный капитал АО, величина уставного капитала) складывается из суммы номинальной стоимости всех акций:

где УК — уставный капитал акционерного общества;
— номинальная стоимость обыкновенных и привилегированных акций;
— количество обыкновенных и привилегированных акций.
Номинальная стоимость акции — стоимость, назначенная акции при выпуске. Номинальная стоимость акции имеет значение только по отношению к тому доходу и дивидендам, которые владелец получит по этой акции.
Метод расчёта рыночной стоимости уставного капитала общества.

где — рыночная стоимость уставного капитала;
— номинальная стоимость обыкновенных и привилегированных акций;
— количество обыкновенных и привилегированных акций;
Как рассчитать уставный капитал?

— курсовая стоимость обыкновенных и привилегированных акций (рыночная цена).
Метод расчёта рентабельности уставного капитала
Рентабельность акционерного (уставного) капитала отражает эффективность вклада собственников предприятия в его имущества.

где — рентабельность акционерного капитала;
— валюта баланса, рублей;
— чистая прибыль (убыток), рублей.
Формулы углублённого финансового анализа предприятия
1 Имущественное положение предприятия.
Показатели этого блока позволяют получить представление о размерах предприятия, величине средств, находящихся под его контролем, и структуре активов
1.1. Основные средства в валюте баланса
Рассчитывается отнесением итога раздела I баланса к его валюте. Основные средства представляют собой ядро материально-технической базы предприятия, основной материальный фактор, обусловливающий генерирование прибыли. Этим объясняется значимость аналитической оценки данного актива. Значение показателя существенно варьирует по отраслям.

где ВА — внеоборотные активы;
Иа — валюта баланса, рублей.
2. Ликвидность и платежеспособность
2.1. Из абсолютных основным является показатель, характеризующий величину собственных оборотных средств, или чистого оборотного капитала.
Показывает, какая сумма оборотных средств останется в распоряжении предприятия после расчетов по краткосрочным обязательствам.
где ОА — оборотные активы;
ККЗ — краткосрочная кредиторская задолженность.
2.2. Коэффициент текущей ликвидности — дает общую оценку ликвидности предприятия, показывая, сколько рублей оборотных средств (текущих активов) приходится на один рубль текущей краткосрочной задолженности (текущих обязательств):

где КО — краткосрочные обязательства.
Значение должно быть более 2.
2.3. Коэффициент быстрой ликвидности — аналогичен коэффициенту текущей ликвидности; однако исчисляется по более узкому кругу оборотных активов, когда из расчета исключена наименее ликвидная их часть — производственные запасы.

где ДЗ — дебиторская задолженность;
ДС — денежные средства.
Значение должно быть от 1.
2.4. Коэффициент абсолютной ликвидности — является наиболее жестким критерием ликвидности предприятия; показывает, какая часть краткосрочных заемных обязательств может быть при необходимости погашена немедленно за счет имеющихся денежных средств; может быть назван коэффициентом платежеспособности. Рассчитывается следующим образом:

Общепризнанных критериальных значений для этого коэффициента нет. Опыт работы с отечественной отчетностью показывает, что его значение, как правило, варьирует в пределах 0,05—0,1.
3. Показатели финансовой устойчивости
3.1 Коэффициент концентрации собственного капитала
Характеризует долю собственности владельцев собственности в общей сумме средств авансированных в его деятельность.

где СК — собственный капитал.
Чем выше значение этого коэффициента, тем более финансово устойчиво, стабильно и независимо от внешних кредиторов предприятие.
3.2 Коэффициент концентрации привлеченных средств

где ДО — долгосрочные обязательства.
Чем ниже значение показателя, тем лучше для предприятия.
3.3 Коэффициент финансовой зависимости капитализированных источников

Рост коэффициента оценивается отрицательно.
3.4 Коэффициент финансовой независимости капитализированных источников

Рост показателя оценивается положительно.
3.5 Уровень финансового левериджа (рычаг)

Это отношение характеризует сколько рублей заемного капитала приходится на 1 рубль собственных средств. Чем выше значение коэффициента, тем выше риск, ассоциирующийся с данной компанией и ниже ее резервный заемный потенциал. Рост оцениваем отрицательно.
4. Показатели деловой активности
4.1 Оборачиваемость запасов (в оборотах)
Показатель характеризует эффективность вложения средств в производственные запасы.

Рост показателя в динамике оценивает положительно.
4.2 Оборачиваемость запасов в днях

Чем меньше продолжительность оборота, тем лучше.
4.3 Оборачиваемость средств в расчетах
Как выплатить долю вышедшему участнику ООО: расчет суммы и налогов

Владельцы бизнеса иногда покидают компанию. В этом случае выходящий из ООО участник должен получить компенсацию в виде действительной стоимости доли (ДСД).
Часто только главный бухгалтер знает, как ее рассчитать, и многие участники ООО не согласны с суммой, которую им начислили. Чтобы не было недопониманий и споров, учредители могут разобраться в азах бухгалтерской отчетности и узнать, как вычисляется доля.
Рассмотрим, что такое ДСД, как ее рассчитать и выплатить, а также какие налоги с нее нужно заплатить.
Из этой статьи вы узнаете:
- Как рассчитать чистые активы и действительную стоимость доли
- Какие есть ограничения при выплате действительной стоимости доли
- В какие сроки и в каком порядке нужно выплатить действительную стоимость доли
- Как рассчитать налоги при выплате действительной стоимости доли
- 4 вывода о том, как выплачивать действительную стоимость доли бывшему участнику ООО
- Комментарий эксперта о том, с какими трудностями могут столкнуться учредители компании при выходе из ООО
Как рассчитать чистые активы и действительную стоимость доли
Действительную стоимость доли при выходе участника нужно рассчитывать на основе чистых активов (ЧА) компании. Поэтому сначала нужно разобраться с бухгалтерской отчетностью.
Бухгалтерский баланс — это форма отчетности, по которой можно судить о состоянии дел в компании. Она содержит информацию о стоимости имущества компании, о ее обязательствах. Бухгалтерский баланс выглядит как таблица. Она содержит две части: актив и пассив.
Актив показывает оборотный и основной капитал компании. Это денежное выражение того, что есть у фирмы, в том числе здания, транспорт, технику и пр.
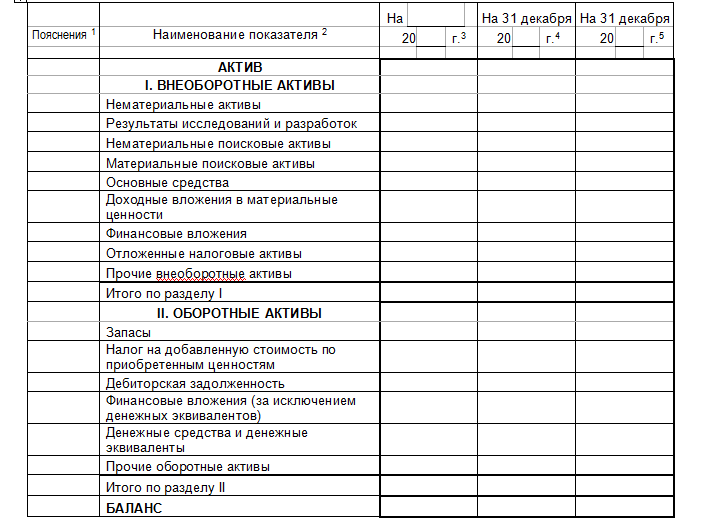
Так выглядит бухгалтерский баланс. Актив — это два раздела: I. «Внеоборотные активы» и II. «Оборотные активы»
Пассив — это капитал и резервы компании, т. е. ее собственные средства. А также ее обязательства: краткосрочные и долгосрочные. Долгосрочные включают займы, кредиты и прочие долги, которые нужно гасить больше 1 года. Краткосрочные — задолженность перед работниками, поставщиками и кредиторами, которую можно погасить в течение года.
Пассив показывает, за счет каких источников компания смогла получить активы.
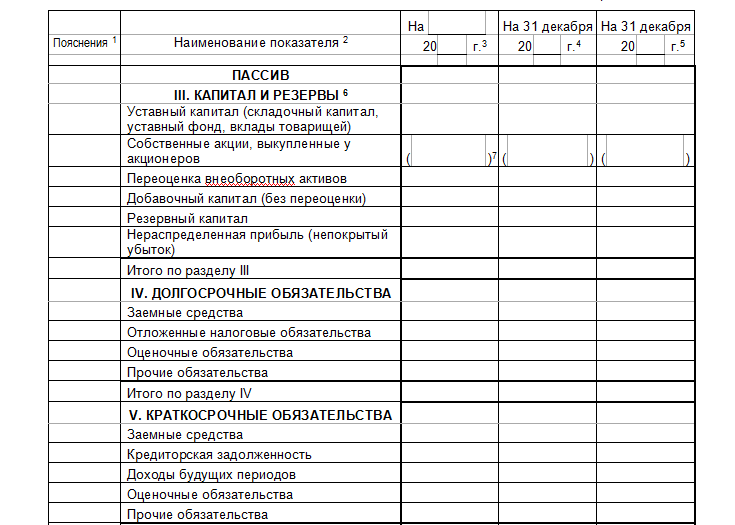
Пассив занимает в бухгалтерском отчете три раздела: III. «Капитал и резервы», IV. «Долгосрочные обязательства», V. «Краткосрочные обязательства»
Суть баланса в равенстве ресурсов компании, т. е. активов, и их источников — пассивов. Поэтому, если баланс составлен без ошибок, итоги актива и пассива всегда будут равны. Если при составлении баланса равенство не получается, бухгалтер ищет ошибку до тех пор, пока актив и пассив не станут одинаковыми.
Чистые активы — это разность между активами и обязательствами компании по данным бухгалтерского баланса (приказ Минфина РФ от 28.08.2014 № 84н).
Активы — это итог актива баланса, а обязательства — сумма разделов IV. «Долгосрочные обязательства» и V. «Краткосрочные обязательства».
Так как актив и пассив равны, то при вычете разделов IV и V из пассива остаются чистые активы. Всего в пассиве три раздела: III, IV и V. Поэтому выходит, что чистые активы — это итог III раздела баланса («Капитал и резервы»).
ЧА = А – р. IV – р. V = р. III
А — актив баланса (равен пассиву).
р. IV — итог раздела «Долгосрочные обязательства».
р. V — итог раздела «Краткосрочные обязательства».
Рассчитаем чистые активы на примере бухгалтерского баланса для ООО «Старт».
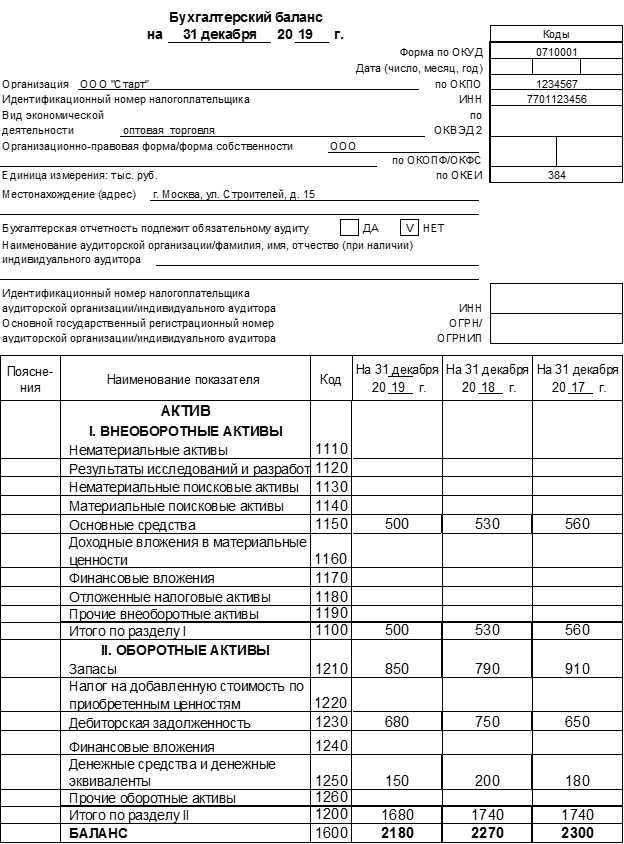
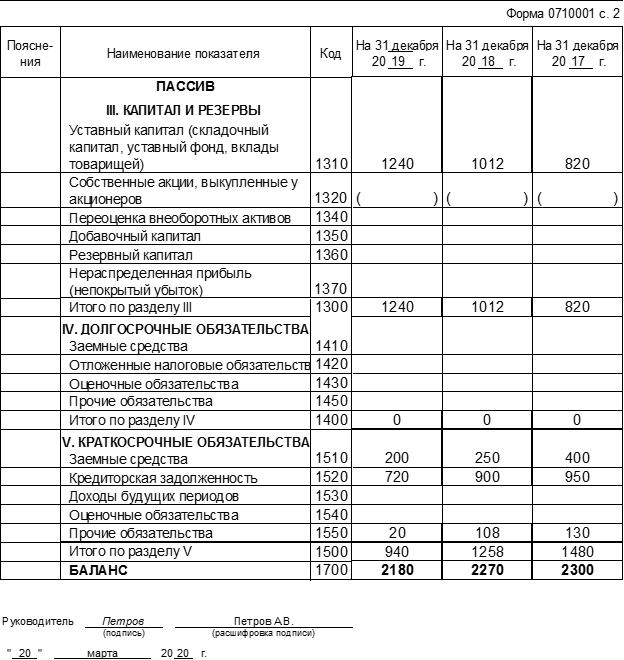
Пример бухгалтерского баланса для ООО «Старт»
Для приведенного примера баланса чистые активы на 31.12.2019 будут равны:
ЧА = А – р. IV – р. V = 2 180 – 0 – 940 = 1 240 тыс. рублей
Эта сумма соответствует итогу III раздела баланса на 31.12.2019.
Приказ 84н позволяет исключить ряд активов и пассивов. Это можно сделать, когда:
- учредители не оплатили полностью взносы в уставный капитал;
- организация получила имущество безвозмездно;
- организация использует государственную помощь.
Но в большинстве случаев можно считать, что чистые активы компании — это итог III раздела баланса.
Действительная стоимость доли — это часть чистых активов, которая соответствует доле выходящего из общества участника в уставном капитале (п. 2 ст. 14 закона № ).
Таким образом, бывший совладелец при выходе получит не свой первоначальный вклад, а долю в той сумме, которую компания заработала за время, пока он участвовал в управлении.
При создании ООО «Старт» был сформирован уставный капитал (УК) в сумме 10 тыс. рублей. Иванов А. А. внес 7 тыс. рублей (70% УК), а Петров В. С. — 3 тыс. рублей (30% УК). Через два года Петров решил выйти из общества. Чистые активы компании к этому моменту стали равны 200 тыс. рублей. Поэтому Петров при выходе должен получить:
ДСД = 200 × 30% = 60 тыс. рублей
Размер чистых активов нужно определять по бухгалтерской отчетности за последний отчетный период накануне даты выхода участника из общества. Для большинства юридических лиц обязательной является только годовая отчетность (ст. 13 закона № ).
Но для некоторых видов организаций, например страховых компаний, предусмотрена ежеквартальная бухгалтерская отчетность. Также компания может формировать бухгалтерские отчеты чаще чем раз в год по решению собственников.
Предположим, что участник подал заявление о выходе из общества в мае 2020 года. Если компания сдает бухгалтерскую отчетность один раз в год, то чистые активы и ДСД нужно будет считать по данным баланса на 31.12.2019. А если законом или решением учредителей предусмотрена ежеквартальная отчетность, то для расчета необходимо взять баланс на 31.03.2020.
Выходящих участников не всегда устраивает сумма ДСД, рассчитанная на основе баланса: балансовая и рыночная стоимость активов могут существенно отличаться друг от друга. Такие отклонения характерны для недвижимости и различных нематериальных активов: программных продуктов, товарных знаков, патентов и т. п.
Если участник не согласен с суммой выплаты, он может обжаловать ее в суде и потребовать пересчета ДСД по рыночной стоимости активов (постановление Президиума ВАС РФ от 17.04.2012 № 16191/11).
Какие есть ограничения при выплате действительной стоимости доли
ДСД при выходе участника нужно платить не всегда. В законодательстве есть несколько условий, при соблюдении которых можно проводить выплату:
- Участник полностью оплатил свою долю в уставном капитале.
- Общество не должно отвечать признакам банкротства, и они не должны появиться после выплаты. Суд может признать компанию банкротом при следующих условиях:
- просрочка по платежам превышает три месяца;
- общая сумма задолженности превышает 300 тыс. рублей.
- Разницы между чистыми активами и уставным капиталом достаточно для выплаты ДСД.
Рассмотрим подробнее последнее условие. Участник, который выходит из общества, получает свою долю за счет чистых активов. Фактически средства выплачиваются ему за счет чистой прибыли, накопленной обществом за время работы.
Чистые активы компании в любом случае должны быть больше, чем ее уставный капитал. Поэтому выходящий участник может получить сумму, которая не превышает разницу между текущей стоимостью чистых активов и уставным капиталом (п. 8 ст. 23 закона № ). Если этой разницы не хватает, то нужно сначала уменьшить уставный капитал, а потом рассчитываться с выходящим учредителем.
Чтобы уменьшить уставный капитал, учредители должны провести собрание, принять решение и направить документы в налоговую инспекцию. Налоговики внесут сведения об уменьшении уставного капитала в госреестр.
Уменьшать уставный капитал можно только до установленного законом минимума. Следовательно, максимально возможная сумма, на которую может рассчитывать выходящий участник, равна разности между текущими активами и минимальным уставным капиталом. В общем случае для ООО минимальный уставный капитал равен 10 тыс. рублей (ст. 14 закона № ).
Для отдельных видов деятельности уставный капитал должен быть значительно выше. Например, для производителей водки — не менее 80 млн рублей (ст. 11 закона № , а для страховых компаний — не менее 120 млн рублей (ст. 25 закона № . Поэтому при открытии нового бизнеса проверьте нормативы уставного капитала по своему виду деятельности.
Из ООО «Альфа» выходит участник, доля которого в УК составляет 40%. Чистые активы компании по данным последнего отчета — 300 тыс. рублей, уставный капитал — 200 тыс. рублей. Сумма, которую должен получить выходящий участник, равна:
ДСД = 300 × 40% = 120 тыс. рублей
Но если вычесть сумму выплаты из чистых активов, то получится, что они станут меньше уставного капитала:
ЧА = 300 – 120 = 180 тыс. рублей
Поэтому компания не может сразу рассчитаться с выходящим участником. Сначала нужно уменьшить УК до 180 тыс. рублей, и только потом можно проводить выплату.
В какие сроки и в каком порядке нужно выплатить действительную стоимость доли
Стандартный срок для выплаты ДСД — три месяца с даты выхода участника из общества. Дата выхода в общем случае — это дата внесения в госреестр записи о выходе участника. Если участник исключен из общества по решению суда, то датой выхода считается дата вступления этого решения в силу.
В Уставе может быть предусмотрен и другой срок для выплаты: меньше или больше трех месяцев. Максимум — год (п. 2 и п. 8 ст. 23 закона № ).
Обычно ДСД выплачивают деньгами. Наличными или перечислением на счет — стороны договариваются между собой. Также, если участник согласен, общество может выдать долю имуществом.
Если общество нарушит сроки, оно обязано выплатить бывшему участнику не только сумму ДСД, но и проценты за время просрочки, учитывая ставку рефинансирования ЦБ РФ (ст. 395 ГК РФ). На начало октября 2020 года текущая ставка рефинансирования равна 4,25% годовых. Значит, за каждый день просрочки общество должно будет заплатить участнику 0,012% от суммы ДСД (4,25% / 366 дней).
Как рассчитать налоги при выплате действительной стоимости доли
Полученная участником ДСД при выходе из компании — это его доход. А значит, с этой суммы нужно заплатить налоги. Ставки налога и порядок уплаты зависят от юридического статуса выходящего участника. Это может быть физическое или юридическое лицо, как российское, так и иностранное.
Если участник на момент выхода из общества непрерывно владел долей в уставном капитале более 5 лет, то платить налоги не нужно. Это относится к НДФЛ для физических лиц (п. 17.2 ст. 217 НК РФ) и к налогу на прибыль для организаций (ст. 284.2 НК РФ).
Выходящий участник — физическое лицо
Компания должна выполнить обязанности налогового агента, т. е. удержать и перечислить в бюджет НДФЛ с выплаты. Налоговой базой будет разность между ДСД и фактическими расходами участника на приобретение доли. Это вклад в уставный капитал при создании компании или расходы на покупку доли, если участник вошел в бизнес позднее (пп. 2 п. 2 ст. 220 НК РФ).
Разница между гражданами РФ и других государств будет только в налоговой ставке по НДФЛ: для россиян это 13%, а для иностранцев — 30%.
Участник при выходе из общества получил ДСД в сумме 120 тыс. рублей. При формировании уставного капитала в сумме 200 тыс. рублей он вложил 40%, т. е. 80 тыс. рублей.
Налоговая база по НДФЛ будет равна:
НБ = 120 – 80 = 40 тыс. рублей
Если выходящий участник — гражданин РФ, то компания при выплате удержит НДФЛ в сумме:
НДФЛ1 = 40 × 13% = 5,2 тыс. рублей
А если он иностранец, то организация должна удержать 30%:
НДФЛ2 = 40 × 30% = 12 тыс. рублей
Выходящий участник — российское юридическое лицо
Он сам платит налоги с полученного дохода. Компания, которая выплачивает ДСД, должна перечислить бывшему учредителю полную сумму без каких-либо удержаний.
Выходящий участник — иностранная компания
Российская организация должна удержать при выплате налог на прибыль по ставке 20%. База для налога на прибыль определяется так же, как и для НДФЛ: это разница между суммой ДСД и затратами учредителя на приобретение доли (п. 1 ст. 250 НК РФ).
Бывший участник — иностранное юридическое лицо и вложил в компанию 80 тыс. рублей, а при выходе получил ДСД в сумме 120 тыс. рублей.
База для налога на прибыль:
НБ = 120 – 80 = 40 тыс. рублей
Организация должна при выплате ДСД иностранному участнику удержать налог на прибыль в сумме:
НП = 40 × 20% = 8 тыс. рублей
4 вывода о том, как выплатить действительную стоимость доли бывшему участнику ООО
- При выходе из общества участник должен получить действительную стоимость своей доли. Она равна той части чистых активов, которая соответствует доле участника в уставном капитале. Например, если он вложил 5 тыс. рублей при уставном капитале в 10 тыс. рублей, его доля составит 50%.
- Чистые активы в общем случае равны разделу баланса «Капитал и резервы» на последнюю отчетную дату перед выходом участника. Если бывший участник считает, что сумма должна быть больше, он может подать в суд, чтобы тот пересчитал чистые активы по рыночной стоимости.
- При выплате ДСД нужно учитывать ограничения. Выплата не должна привести к банкротству компании или снижению чистых активов ниже установленного законом минимума.
- При выплате ДСД нужно заплатить налоги. Порядок уплаты зависит от того, кем является выходящий участник: юридическим или физическим лицом, — и в какой стране он живет либо зарегистрирован. Если участник владел долей более 5 лет, платить налоги не нужно.
Комментарий эксперта о том, с какими трудностями могут столкнуться учредители компании при выходе из ООО
Перед выходом участника из ООО первое, что нужно сделать, — проверить в уставе возможность выхода и условия, на которых это осуществимо. Иногда при создании компании не уделяют должного внимания учредительным документам. В дальнейшем это провоцирует корпоративные конфликты, которые приводят бывших партнеров в суд.
Одна из распространенных причин спора — несогласие одного из участников с размером действительной стоимости доли. Не секрет, что данные финансовой отчетности компании не всегда бывают достоверными, а стоимость имущества по балансовой стоимости может быть занижена и не соответствовать рыночной. В таких случаях определить справедливую цену доли поможет экспертная оценка.
Эксперт установит рыночную стоимость недвижимого имущества, ценных бумаг, интеллектуальной собственности, имущественных прав.
Бывает, что общество скрывает документы или другими способами препятствует определению доли или проведению экспертизы. Важно помнить, что суд может принять расчет истца и установить действительную стоимость доли на основании его расчета.
Иногда выход участника и определение действительной стоимости доли — испытание для бизнеса. И очень важно пройти его достойно: постараться избежать проблем и корпоративных споров.
— Елена Тарасова, юрист практики налогообложения и эффективного ведения бизнеса
- О банке
- Реквизиты
- Тарифы и документы
- Раскрытие информации
- Финансовым организациям
- English
- Контакты
Источник: siab.ru
Уставный капитал — основная информация
Уставный капитал (УК) — это основа компании, которая закладывается как фундамент для будущей работы. Это сумма первоначальных средств, которую собственники бизнеса вкладывают в организацию на первоначальном этапе.
Понятию Уставного капитала посвящена статья 14, Закона № 14-ФЗ от 08.02.1998г . «Об обществах с ограниченной ответственностью».
Зачем нужен Уставный капитал
Деятельность новой организации невозможна без формирования уставного капитала. Зачем он нужен?
- Компанию не зарегистрируют органы налоговой инспекции, если она не предоставит данные учредителей и их доли.
- УК — это (финансовый, имущественный, интеллектуальный) фундамент бизнеса, который необходим на первоначальном этапе.
Формирование Уставного капитала
Уставный капитал формируется на этапе решения о создании ООО. Сумма оговаривается всеми соучредителями и закрепляется в Уставе.

Функции Уставного капитала организации
- Формирующая функция. Уставный капитал — это денежные средства для обеспечения начала ведения бизнеса: закупка товара, инвентаря, оборудования и др.
- Гарантирующая функция. В результате убыточной деятельности, уставный капитал гарантирует выплату долгов своей суммой перед кредиторами и инвесторами.
- Репутационная. Компания с большим размером уставного капитала привлекательнее для деловых партнеров. УК создает имидж компании и говорит о стабильности фирмы.
- Распределительная. Закрепляет право каждого учредителя на долю прибыли. То есть, если 2 участника вложили в бизнес одинаковые суммы, то прибыль будет делиться пополам. Если доля одного учредителя больше, например 80%, а другого 20%, то и прибыль будет распределяться пропорционально этим долям.
Размер уставного капитала
Собственники бизнеса сами решают, какого размера будет Уставный капитал организации. Законом установлена минимальная сумма, которая зависит от правовой формы предприятия:
- Общество с ограниченной ответственностью (ООО) — 10 тысяч рублей;
- Публичное акционерное общество (ПАО) — 100 тыс. рублей;
- Кредитная организация (банк) — 300 млн. рублей;
- Страховые компании — 120 млн. рублей;
- Производители алкоголя — 10 млн. рублей; производители водки — 80 млн. рублей;
- Букмекерские конторы — 100 млн.рублей;
- Микрофинансовые организации — 90 млн.рублей.
Максимальную сумму размер уставного капитала не имеет. Учредители организации могут зарегистрировать ООО с любой суммой УК, но не менее 10 тысяч рублей.
Похожая статья: Рентабельность фирмы — как определить и посчитать?
При этом в Законе сказано, что 10 тысяч рублей должно быть внесено деньгами, а остальная сумма может быть внесена любым другим имуществом, ценными бумагами или правами на интеллектуальную собственность.
На что влияет размер УК
Прежде, чем решить сумму уставного капитала, нужно предусмотреть случаи, на которые может повлиять его размер.
Чем больше сумма УК, тем больше к фирме доверия. Предприятию с большим уставным капиталом легче получить банковский кредит. Оно привлекательнее выглядит для инвесторов и деловых партнеров.
Финансовые средства из УК используются на первоначальное развитие компании. Это стартовый капитал на закупку оборудования, материалов, товаров и всего необходимого.
Структура УК
Уставный капитал — это размер участия соучредителей в бизнесе. Каждый имеет свою долю в процентном выражении или в виде простой дроби.
Доля каждого участника может быть различной, но в сумме она должна составлять 100%. Если компанию организовывает единственный участник, то его доля будет 100%.
Виды Уставного капитала
В зависимости от организационно-правовой формы компании, уставный капитал может различаться по видам:
- Полные товарищества и товарищества на вере — складочный капитал;
- Муниципальные т государственные предприятия — уставный фонд;
- Кооперативы — паевой фонд;
- ООО — уставный капитал.
Срок и порядок оплаты УК при создании ООО
Учредители организации должны внести всю сумму уставного капитала не позже, чем 4 месяца с момента создания. В документе об создании ООО обычно указан точный срок, когда все участники должны оплатить свою долю. Денежные средства вносятся на расчетный счет фирмы или в кассу.
В случае, если кто-то из учредителей не оплатит свою долю вовремя, то он теряет ее в бизнесе, и она переходит к обществу. Затем в течение года остальные учредители должны решить, что с ней делать:
- Распределить между остальными участниками;
- Уменьшить уставный капитал на эту сумму.
Обо всех операциях с долями нужно сообщать в налоговый орган и вносить изменения в ЕГРЮЛ с помощью заявления Р14001.

Где хранится Уставный капитал
Исходя из первоначальной сути понятия УК — хранить уставный капитал каким-то специальным образом не нужно.
Если это денежные средства, то они вносятся в кассу или на расчетный счет и хранятся там до момента их расходования.
Если уставный капитал внесен имуществом, то организация должна обеспечить его сохранность, как и всех других материальных ценностей.
УК в виде нематериальных активов, а именно прав на интеллектуальную собственность используются для дальнейшей деятельности предприятия и извлечения из них прибыли.
Похожая статья: Ответственность директора по долгам компании
Можно ли тратить Уставный капитал
Многие начинающие предприниматели думают, что уставный капитал — это неприкосновенный запас, который всегда должен лежать на расчетном счете в банке. Это не так. Деньги должны работать, а не лежать мертвым грузом.
После того, как собственники внесли УК в кассу или на расчетный счет, его можно тратить. Уставный капитал — это первоначальное вложение в развитие бизнеса. Эти деньги можно использовать на любые нужды организации. Например:
- Закупку материалов, оборудования, товаров;
- Оплату аренды помещения;
- Зарплату наемным сотрудникам;
- Оплату услуг сторонних организаций;
- Другие расходы, связанные с деятельностью фирмы.
Распоряжение участниками ООО своими долями (продажа, дарение доли)
Участники общества в любой момент могут распорядиться своей долей по собственному усмотрению. Существуют нюансы, которые прописаны в Уставе компании. Например, может быть запрет на продажу, дарение, отчуждение доли в пользу третьих лиц.
Учредитель всегда вправе выйти из состава компании и получить действительную стоимость своей доли.
Чем действительная стоимость доли отличается от номинальной
При первоначальном вложении денежных средств в уставный капитал формируется номинальная стоимость доли. Например, уставный капитал ООО составляет 10 тыс. рублей. Два учредителя вложили свои средства в равных долях. Стоимость номинальной доли у каждого участника составляет 5 тыс. рублей.
В результате коммерческой деятельности, компания получает прибыль, которая не распределяется между учредителями, а вкладывается в развитие. На эти деньги идет покупка товара, материалов. Все эти данные отражаются в бухгалтерском балансе компании.
Действительная стоимость доли будет равна стоимости чистых активов по бухгалтерскому балансу.
Если компания прибыльная, что действительная стоимость доли будет больше номинальной.
При убыточной деятельности, действительная стоимость доли может быть отрицательной. В этом случае участник, который желает выйти из состава учредителей организации не получит даже номинальную сумму своих вложений.
Изменения Уставного капитала
При развитии бизнеса и деятельности компании возникают ситуации, когда требуется увеличить или уменьшить размер уставного капитала. При этом доли собственников могут остаться в той же пропорции.
В случае, если только один из участников вносит дополнительные денежные средства для увеличения уставного капитала, то его доля становится больше, а доли других учредителей уменьшаются.

Увеличение УК
Случаи, когда требуется увеличить уставный капитал организации:
- Приход в компанию нового инвестора, который готов вложить дополнительные средства в уже существующую компанию;
- Организация решила заниматься другим видом деятельности для которой по закону требуется уставный капитал большего размера;
- Для создания положительного имиджа компании. Размер УК — важный показатель стабильности и размера бизнеса. Уставный капитал в размере 10 тыс. рублей может отпугнуть серьезных партнеров или стать причиной отказа в кредитном финансировании.
Похожая статья: Где разместить рекламу в интернете бесплатно — полезные сервисы
Уменьшение УК
Случаи, когда требуется уменьшить уставный капитал:
- В случае, если по итогам года фирма понесла убыток. Чистые активы организации по бухгалтерскому балансу оказались меньше размера уставного капитала.
- При выходе одного учредителя из общества. Фирма обязаны выплатить действительную стоимость его доли. В этом случае чистые активы станут меньше размера уставного капитала.
Если общество (ООО) не внесет изменения в налоговую инспекцию об уменьшении уставного капитала в течении 2-х лет, то оно будет ликвидировано (Закон № 14-ФЗ от 08.02.1998г., статья 30, пункт 4).
Общество, у которого УК минимальный, то есть составляет 10 тыс. рублей не может его уменьшить.
Как оформить изменение уставного капитала
- Оформляется протокол с решением об изменении уставного капитала на общем собрании учредителей;
- Заполняется заявление по форме Р13001;
- Составляется новый проект Устава;
- Документы заверяются у нотариуса;
- Оплачивается госпошлина в размере 800 рублей;
- Документы подаются в налоговую инспекцию.
Уставный капитал при ликвидации компании
Ликвидация ООО — сложный процесс, который происходит в несколько этапов.
Перед ликвидацией компания должна погасить все долги и обязательства перед:
- наемными сотрудниками;
- налоговой инспекцией и внебюджетными фондами по налогам, взносам;
- банками по кредитам, займам;
- партнерами, кредиторами, другими организациями.
Только после всех выплат по задолженностям, уставный капитал распределяется между учредителями пропорционально их долям. То есть каждый собственник получит действительную стоимость доли, которая не равна первоначальному взносу в уставный капитал.
Заключение
В заключении, предлагаем посмотреть видео-консультацию юриста, которая подробно рассказывает основную информацию об уставном капитале: обо всех тонкостях и нюансах по формированию, распределению и расходованию.
Ответы на вопросы
Как узнать размер уставного капитала любой организации?
Уставный капитал ООО и распределение его долей между собственниками организации можно увидеть:
- в выписке ЕГРЮЛ;
- в открытых источниках, например на сайте www.rusprofile.ru
Нужно указать ИНН, ОГРН или название организации. Вам будут предоставлены данные об УК и много другой полезной информации.
У Индивидуального предпринимателя есть уставный капитал?
Нет, уставный капитал есть только у организаций, так как он является гарантом выплаты по обязательствам перед контрагентами, партнерами.
Индивидуальный предприниматель отвечает по обязательствам всем своим личным имуществом. Поэтому УК как такового у него нет.
Облагается ли внесение уставного капитала или его увеличение налогами?
Нет, операции по внесению уставного капитала, а также в случае его увеличения никакими налогами не облагаются.
Источник: prof-bk.ru