

Чтобы компания развивалась и эффективно функционировала, её владельцу необходимо контролировать все финансовые процессы, располагать полной информацией о доходах, расходах, материальных издержках. В бизнесе существует множество факторов, влияющих на формирование цены. Некоторые предприниматели объединяют их воедино и называют общим словом «прибыль», что не совсем правильно.
Например, важные бизнес-коэффициенты: маржа и наценка. Считается, что они являются синонимами, но на самом деле это не так. Цель нашей статьи — продемонстрировать разницу между наценкой и маржей.
Определение наценки
Наценка — термин, отражающий соотношение между валовой прибылью предприятия и себестоимостью товара. Именно этот параметр помогает нам быстро вычислить, каков размер полученной прибыли. Формула расчета наценки выглядит так:

Маржа или наценка — в чем разница?
Пример. Ваша компания продаёт мячи. Себестоимость каждого изделия составляет 100 рублей. В эту сумму включена цена одного мяча, запрошенная производителем (75 рублей) и услуга доставки от транспортной компании (25 рублей). Узнав параметр себестоимости, вы легко рассчитаете валовую прибыль.
Если продавать мячи по 130 рублей за единицу, то размер валовой прибыли составит 30 рублей. Данный параметр имеет значение для бухгалтерии, однако не демонстрирует нам уровень заработка. В данном примере один мяч принёс нам прибыль в 30 рублей. Как узнать, это много или мало? Процент нашей прибыли рассчитывается по такой формуле:

В ней для расчета прибыли валовую прибыль делят на себестоимость и получают наценку в %. Параметр составляет 30%. Среди всех критериев, рассмотренных выше, важнейшее значение для бизнеса имеет только наценка.
В нашем примере наценка на 1 мяч составила 30%. У конкурирующей организации наценка составила 20% (валовая прибыль 40 рублей, разделённая на себестоимость товара 200 рублей). То есть навар нашего магазина составил 30%, а у конкурентов — 20%. В этой ситуации неважно, какова прибыль в рублях у нас и конкурентов. Процентное соотношение уже демонстрирует, что наша продажа была выгоднее.
В таблице № 1 наглядно показано соотношение известной информации с её пониманием.
Информация
Её понимание
Магазин продал один мяч и заработал 30 рублей
Конкурентная компания продала мяч и заработала 40 рублей
Мало информативности и ничего непонятно. На первый взгляд конкурент заработал больше, а наш магазин — меньше.
Наш магазин купил мяч за 100 рублей и продал его за 130 рублей.
Конкурентная компания приобрела мяч у поставщика за 200 рублей, а продала его покупателю за 240 рублей.
Здесь ситуация проясняется. Мы смогли наварить 30 рублей при себестоимости в 100 рублей, а конкуренты получили 40 рублей при себестоимости мяча в 200 рублей. Первоначальные расходы у нас были в 2 раза меньше по сравнению с конкурентами, поэтому разница в прибыли на этом фоне теряет свою актуальность.
МАРЖА и НАЦЕНКА разница и отличия. Как посчитать?
Очевидно, что наш магазин продал мяч выгоднее.
Наценка демонстрирует выгоду от продажи товара, купленного по себестоимости, и провести сравнительный анализ прибыли у себя и конкурентов без привязки к конкретным денежным суммам.
Что такое маржа?
Маржа — термин, который определяет соотношение между валовой прибылью и выручкой. Она помогает вычислить размер прибыли, которую продавец кладёт себе в карман. Формула расчёта маржи выглядит так:

Если мы продаём мячи по 130 рублей, валовая прибыль составляет 30 рублей. Сейчас, например, в кассе лежит 13 тысяч рублей. Как рассчитать общую валовую прибыль, исходя из этой суммы? Какую часть прибыли мы можем забрать себе? С этой целью выполняем расчёт валовой прибыли с каждого рубля, заработанного на продаже мячей.
Этот параметр и называется маржей. Формула расчёта будет такой:

Полученный показатель составляет 23%. Это означает, что с каждого рубля, поступившего в кассу после продажи мячей, мы можем забрать себе всего 23 копейки. Теперь несложно посчитать, сколько валовой прибыли мы получили с кассовой выручки в 13 тысяч рублей. Прибыль равна 3 тысячи рублей. Именно такую сумму мы заработали лично для себя.
Маржа демонстрирует ту часть выручки от продаж товара, которую продавец может забрать себе. Параметр повышает эффективность управления бизнесом, помогает отрегулировать стоимость продукции, сформировать правильный ассортимент товаров, узнать объёмы собственных продаж и получить желаемый доход.
Максимальный уровень наценки и маржи
Размер наценки может быть любым, чего не скажешь о марже. Продавец имеет право купить мяч за 100 рублей, и перепродать его за 500 рублей, сделав наценку в 400%. Ограничения в данном случае отсутствуют. Нужно руководствоваться лишь здравым смыслом и действующим законодательством страны.
Уровень маржи ограничивается. К примеру, если мы нашли мяч на улице, себестоимость такого товара будет нулевой (ведь мы за него абсолютно ничего не заплатили). Соответственно, при его последующей продаже установленная цена будет равняться валовой прибыли (например, 500 рублей). Соответственно уровень маржи будет равен 100%.
Так как мы никогда не можем заработать больше всей выручки за товар, маржа не может быть больше 100%. Таким образом, наценка и маржа — совершенно разные понятия. Маржа не может быть больше 100%, а наценку продавец устанавливает на своё усмотрение.
Как наценка влияет на формирование цен
Наценка является важным элементом в формировании цен. Представьте, что ваш магазин продаёт не только мячи. В ассортименте есть и другие товары с различной ценой и себестоимостью. Не зная наценки, продавец не сможет определить, какую сумму денег он зарабатывает на том или ином товаре и какую продукцию продавать выгоднее.
В таблице № 2 представлена информация по себестоимости, цене и валовой прибыли разных групп товаров. Наценку мы не знаем, но, опираясь на приведённые в таблице данные можно сказать, что наибольшую прибыль магазину приносят боксёрские перчатки.
Наименование товара
Себестоимость (₽)
Цена(₽)
Валовая прибыль(₽)
Также опираясь на полученную информацию, можно посчитать наценку. Расчёты показывают, что магазин больше всего зарабатывает не только на боксёрских перчатках, но и на скакалках. Обе группы товаров имеют одинаковую наценку, а вот размер валовой прибыли от продажи боксёрских перчаток в 2 раза выше, чем от реализации скакалок. Наименьшую выгоду приносят магазину продажи бадминтона.
Вместе с тем, валовая прибыль от реализации бадминтона и скакалок — одинакова. Наценка — это инструмент, с помощью которого можно определить товары, продажа которых приносит наибольшую прибыль.
В соответствии с данными в таблице № 2 рассчитаем уровень наценки для каждого товара:
- мяч — 30%;
- бадминтон — 17%;
- ласты — 43%;
- боксёрские перчатки — 67%;
- скакалка — 67%.
Без наценки мы не понимаем всей выгоды от реализации продукции и можем продавать её в ущерб собственному финансовому благополучию.
Ещё один момент касается изменений себестоимости товара. Например, если магазин несколько месяцев подряд продаёт мячи по 130 рублей за штуку, его чистый заработок может быть совсем не одинаковым. Здесь всё зависит от себестоимости продукции. Если она поменялась в большую сторону, продавцу нужно сделать перерасчёт цены с учётом валовой прибыли.
Например в январе мяч был куплен по себестоимости за 100 рублей, а затем его продали в магазине по 130 рублей с наценкой в 30% и валовой прибылью 30 рублей. В феврале себестоимость этого же мяча увеличилась на 10 рублей и составила уже 110 рублей. Если цена в магазине на него останется прежней, валовая прибыль уменьшиться и будет составлять 20 рублей. Вместе с ней сократиться и наценка. Её размер составит 18%.
Чтобы в феврале продать мяч с такой же выгодой, как в январе, нужно выполнить перерасчёт. Сделать его несложно, ведь нам известна новая себестоимость, требуемая наценка и валовая прибыль. К себестоимости приплюсовывают требуемую валовую прибыль. В итоге цена на товар составляет 143 рубля. С ней продавец сможет продать мяч с такой же выгодой, что и в предыдущем месяце.
Если при себестоимости мяча в 110 рублей цена в магазине составляет 143 рубля, размер валовой прибыли будет 33 рубля, а наценка останется такой же, как и в январе (30%). Именно так наценка влияет на формирование цены, являясь эффективным ценообразующим инструментом. Она открывает возможности для сравнения разных периодов и товаров, информирует о работе конкурентов и помогает своевременно скорректировать стоимость продукции.
Как маржа помогает развивать бизнес?
Свой вклад в развитие бизнеса вносит и маржа. Например, вы закупили мячей на сумму 10 тысяч рублей, а продали их на 13 тысяч рублей. Валовый доход составляет 3 тысячи рублей. Из этой суммы нужно потратить около 2 тысяч рублей на операционные расходы. В них включены:
- аренда здания;
- заработная плата продавцам;
- оплата электроэнергии и других коммунальных услуг.
После всех расходов остаётся чистая прибыль в размере 1 тысячи рублей. На основании этих данных можно рассчитать маржу. Формула будет такой:

Размер выручки, которую нужно потратить на операционные расходы, рассчитывают по такой формуле:

Формула для расчёта чистого дохода:

Таким образом, продавец забирает себе от продажи мячей 23% от всей выручки. Правда, часть этой суммы растрачивается на зарплату, электроэнергию, аренду здания. На операционные расходы уходит примерно 15% выручки. Оставшаяся чистая прибыль в размере 8% от выручки — это деньги, которыми продавец может распоряжаться по своему усмотрению. Маржа показывает эффективность ведения бизнеса.
Прибыльный бизнес всегда предусматривает такое соотношение между маржей и операционными расходами, при котором маржа будет всегда больше. Если маржа равна операционным расходам, бизнес не развивается, и не приносит никакой прибыли. Когда маржа — меньше операционных затрат, предприятие считается убыточным.
Минимальная маржа определяется по размеру операционных затрат, что снижает риск разорения. С её помощью можно регулировать объёмы продаж и цены на продукцию, а также влиять на уровень прибыли. К примеру, в ситуации, когда арендодатель повышает арендную плату, размер маржи приравнивается к операционным затратам. Вследствие этого предприятие перестаёт получать прибыль. Бизнесмену приходится действовать, выбирая один из нижеописанных вариантов:
- увеличение цены продажи товара (наценки);
- поиск другого поставщика, который может продать продукцию дешевле;
- заключение договора с поставщиком на снижение стоимости закупки и уменьшения себестоимости;
- поиск другого помещения, за аренду которого владелец просит меньше денег;
- сокращение операционных трат за счёт экономии на каком-либо сегменте бизнеса;
- увеличение объёмов продаж с целью перекрытия операционных расходов;
- переход на другой тип товара, продажа которого приносит предприятию большую прибыль (например, боксёрские перчатки).
Выбор конкретного направления зависит от ситуации. Главное для предпринимателя — вовремя увидеть выгоду и предотвратить возможное разорение. Разобраться в нюансах поможет маржа.
Маржа — это полезный инструмент для принятия верных управленческих решений и оценивания эффективности продаж.
Выводы
Существование любого предприятия во многом зависит от успешности его финансовой работы. Предприниматели обязаны регулярно выполнять финансовые расчёты, чтобы обнаруживать слабые моменты в бюджете и обеспечивать правильное формирование цены. Также важно различать понятия маржи и наценки. Они являются эффективным инструментом для анализа финансового состояния компании.
Источник: rokkat.ru
Как посчитать торговую наценку: четыре способа
Торговые компании часто учитывают наценку отдельно, используют для этого специальный счет — 42 «Торговая наценка». Но если уж решили делать все правильно — давайте разберемся, как эту самую наценку рассчитать.
Торговые компании часто учитывают наценку отдельно, используют для этого специальный счет — 42 «Торговая наценка». Но если уж решили делать все правильно — давайте разберемся, как эту самую наценку рассчитать.
Для расчета наценки бухгалтер может воспользоваться Методическими рекомендациями Роскомторга (утверждены Письмом Роскомторга № 1—794/32—5 от 10.07.1996). В соответствии с п.12.1.3 товары можно учитывать двумя способами: по количественно-стоимостной и стоимостной схеме учета.
Что это значит?
Количественно-стоимостная схема подразумевает, что товары учитываются в бухгалтерии как по количеству, так и по стоимости. Так бывает чаще всего.
Стоимостная схема означает, что бухгалтер по каким-то причинам не может вести учет товаров по количеству, поэтому оценивает их только в стоимостном выражении. А вот количественный учет ведут, например, на складе или в магазине. Он должен быть в любом случае.
Посчитать наценку можно 4 способами:
- По общему товарообороту.
- По ассортименту товарооборота.
- По ассортименту остатка товаров.
- По среднему проценту.
Вести учет товаров удобнее в сервисе МойСклад . Быстрая автоматизация, до 50% экономии на оборудовании, печать чеков, ценников и этикеток, поддержка 54-ФЗ и маркировки, экспорт данных в 1С. Зарегистрируйтесь и попробуйте прямо сейчас — это бесплатно.
Способ 1. Расчет реализованной торговой наценки по товарообороту
Допустим, вы продаете только диваны и на все делаете одну и ту же наценку. Тогда такой способ вам подойдет.
Рассчитать можно по формуле:
Валовой доход = Товарооборот * Расчетная ТрНц / 100,
где Расчетная ТрНц = ТрНц / (100 + ТрНц), %
ТрНц — торговая наценка.
Валовый доход рассчитывается очень просто. Из суммы денег, вырученных за продажу, вычтите средства, потраченные на покупку.
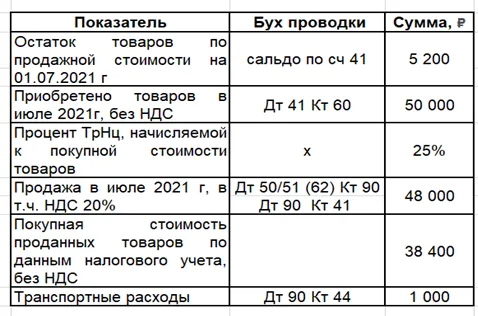
Пример 1. Расчет наценки по товарообороту, если ее размер в течение отчетного периода не изменялся.
Определяем Расчетную ТрНц:
РН = ТрНц / (100 + ТрНц) = 25 / (100 + 25) = 20 %
где ТрНц — это и есть наша торговая наценка (в данном примере она составляет 25%).
Теперь посчитаем валовой доход:
ВД = Т * РН / 100 = 48 000 руб. * 20% / 100% = 9 600 руб.
В бухучете операции отразим так:
- Получена в кассу выручка: Дебет 50 Кредит 90.1 – 48 000 руб., в том числе НДС
- Выделяем НДС: Дебет 90.3 Кредит 68 – 8 000 руб.;
- Списываем наценку (ту, что относится к проданным товарам): Дебет 90.2 Кредит 42 (сторно) – 9 600 руб.;
- Списание товаров по продажной стоимости: Дебет 90.2 Кредит 41 – 48 000 руб.;
- А еще транспортные расходы: Дебет 90.2 Кредит 44 – 1 000 руб.;
- Финансовый результат: Дебет 90.9 Кредит 99 – 600 руб.
Способ 2. Расчет ТрНц по ассортименту товарооборота
Вы продаете косметику. Есть косметика дорогих брендов и более экономные варианты. На бренды наценка выше, а вот недорогие кремы и маски вы продаете с меньшей наценкой.
То есть у вас несколько видов товаров и на каждый из них наценка будет разной. Тогда используем этот способ расчета ТрНц.
Товар нужно разбивать на группы по размеру наценки.
Используем формулу для расчета:
Валовой доход = (Т1 * РТрНц 1 + Т2 * РТрНц2 + . + Тn * РТрНцn) / 100
где Т — товарооборот по группам товаров 1, 2. n.
РТрНц — расчетная торговая надбавка по группам товаров.
Пример 2. Будем считать, что размер наценки в течение отчетного периода оставался неизменным. Пусть Товар 1 — это маленькие фирменные наборы Lego, а Товар 2 — наборы конструктора-аналога. Видно, что брендовые игрушки дороже, покупают их реже и, судя по всему, их купили меньше, а вот более дешевые наборы разбирают хорошо, поэтому их закупили в июле сразу на 35 000 руб.
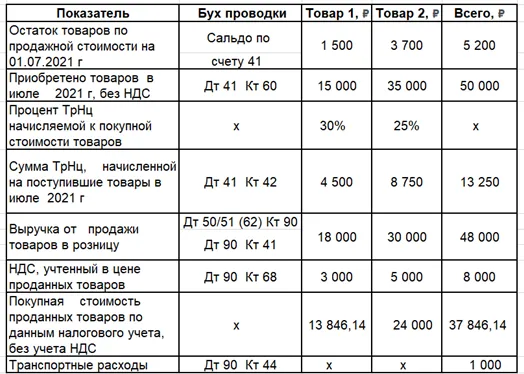
РТрНц нужно рассчитать отдельно по каждой группе товаров:
Для Товара 1: РТрНц = ТрНц / (100 + ТрНц) = 30 / (100 + 30) = 23,077%.
Для Товара 2: РТрНц = ТрНц / (100 + ТрНц) = 25 / (100 + 25) = 20%.
Соответственно, ВД составит:
ВД = (Т1 * РТрНц1 + Т2 * РТрНц2) / 100 = (18 000 руб. * 23,077% + 30 000 руб. * 20%) / 100 = 10 153,86 руб.
Теперь разнесем наши операции по счетам:
- Снова наша выручка (часть поступила на счет по эквайрингу, а часть в кассу): Дебет 50/51 Кредит 90.1 – 48 000 руб., в т.ч НДС;
- Отражение НДС 20%: Дебет 90.3 Кредит 68 – 8 000 руб.;
- Списываем (сторнируем) наценку: Дебет 90.2 Кредит 42 (сторно) – 10 153,86 руб.;
- Отражаем себестоимость проданных товаров: Дебет 90.2 Кредит 41 – 48 000 руб.;
- Расходы по доставке: Дебет 90.2 Кредит 44 — 1 000 руб.;
- Вычисляем результат (прибыль): Дебет 90.9 Кредит 99 – 1 153,86 руб.
В программе МойСклад вы можете учитывать продажу любых товаров, а еще управлять торговыми точками и продажами. А еще следить за аналитикой и всегда быть в курсе потребительского спроса — когда повысить наценку, а когда сделать скидку за залежалый товар.
Способ 3. Расчет по ассортименту остатка товаров
Если вы настолько педантичны, что готовы регулярно проводить инвентаризацию своих товаров, то это способ для вас.
Ежемесячно определяйте стоимость остатка товаров и стоимость проданных товаров.
Вычисляем наш валовый доход:
ВД = (ТрНцнач + ТрНцпост — ТрНцвыб) – ТрНцкон,
где ТрНцнач — наценка на остатки товаров (на начало периода)
ТрНцпост — наценка по товарам, которые поступили в течение периода;
ТрНцвыб — ТрНц на реализованные товары за период;
ТрНцкон — ТрНц на остаток товаров на конец отчетного периода.
Пример 3. Расчет реализованной ТрНц по ассортименту остатка товара. Давайте будем продавать на этот раз продукты — много разных.
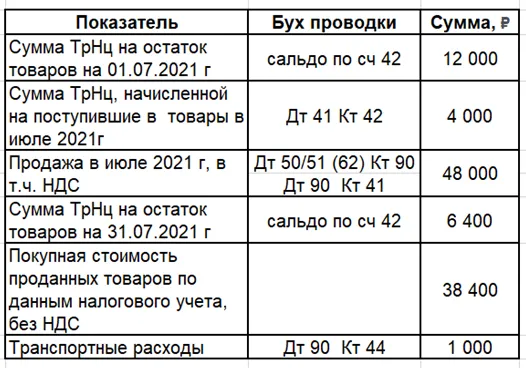
Рассчитаем реализованную торговую наценку.
ВД = (ТрНцнач + ТрНцпост — ТрНцвыб) — ТрНцкон = (12 000 руб.+ 4 000 руб.— 0 руб.) – 6 400 руб. = 9 600 руб.
Заходим в нашу бухгалтерскую программу и формируем проводки:
- Отражение выручки: Дебет 50/51 Кредит 90.1 – 48 000 руб., в том числе НДС;
- Отражение НДС: Дебет 90.3 Кредит 68 – 8 000 руб.;
- Сторно наценки: Дебет 90.2 Кредит 42 (сторно) – 9 600 руб.;
- Списание товаров по продажной стоимости: Дебет 90.2 Кредит 41 – 48 000 руб.;
- Списание транспортных расходов: Дебет 90.2 Кредит 44 — 1 000 руб.;
- Результат (прибыль): Дебет 90.9 Кредит 99 – 600 руб.
Чтобы избежать ошибок, лучше вести складской учет в специальной программе. В МоемСкладе собрано все, что нужно для ведения торговли — инструменты для работы с онлайн-кассами и маркировка. Первые 14 дней длится пробный период, чтобы вы могли оценить все возможности сервиса. Затем можно либо выбрать тариф, который подходит под ваши задачи, либо и дальше работать бесплатно, если у вас один пользователь и одно юридическое лицо.
Способ 4. Расчет по среднему проценту
Этот способ всех уравнивает и усредняет данные, но именно поэтому он может быть менее точным — по разным товарам может быть существенное отклонение. Зато если стоимость товаров не отличается сильно, то можете смело применять средний процент наценки.
Рассчитать его можно по формуле:
где Пвд — средний процент валового дохода.
Рассчитаем средний % валового дохода:
Пвд = (ТрНцнач + ТрНцпост — ТрНцвыб) / (Т + ОК) * 100%,
где ТрНцнач — сумма наценки на начало периода по остаткам товара;
ТрНцпост — наценка на товары, которые поступили в рассматриваемый период;
ТрНцвыб — и наценка по выбывшим товарам;
ОК — остаток товаров на конец периода (сальдо счета 41).
Пример 4 . Расчет реализованной торговой наценки по среднему проценту.
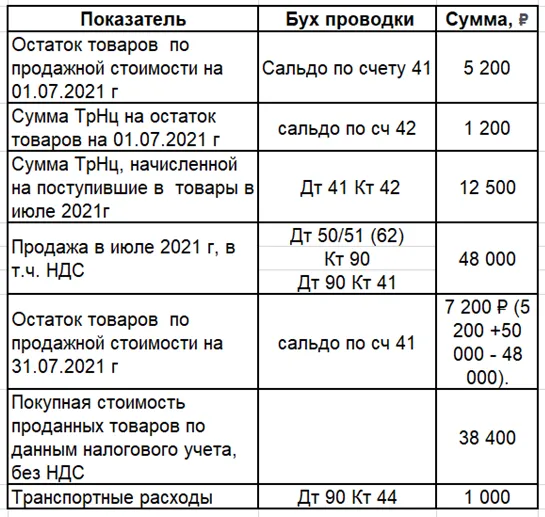
Расчет среднего процента валового дохода:
Пвд = (ТрНцнач + ТрНцпост — ТрНцвыб) / (Т + ОК) * 100 = (1 200 руб. + 12 500 руб. — 0 руб.) / (48 000 руб. + 7 200 руб.) * 100% = 24,48%.
Соответственно, сумма ВД (реализованной торговой наценки) составит:
ВД = (Т * Пвд) / 100 = (48 000 руб.* 24,48%) / 100% = 11 750,40 руб.
И снова проводки в бухучете:
- Наша выручка: Дебет 50/51 Кредит 90.1 – 48 000 руб., в том числе НДС;
- НДС: Дебет 90.3 Кредит 68 – 8 000 руб.;
- Торговая наценка: Дебет 90.2 Кредит 42 (сторно) – 11 750,40 руб.;
- Продажная стоимость товаров: Дебет 90.2 Кредит 41 – 48 000 руб.;
- Транспортные расходы: Дебет 90.2 Кредит 44 – 1 000 руб.;
- Выявление финансового результата от реализации (прибыль): Дебет 90.9 Кредит 99 – 2 750,40 руб.
Помните, что подход к формированию и расчету наценки в бухгалтерии и у руководителя, отдела маркетинга может быть разный. Бухгалтер ведет учет в своей программе, а руководитель хочет контролировать процесс в сервисе, где ему все будет предельно.
Работать в МоемСкладе может и продавец, и бухгалтер, и директор, и менеджер по продажам. Есть интеграции с маркетплейсами, интернет-магазинами и службами доставки. С помощью сервиса вы упростите все складские и управленческие процессы, снимите с себя рутинные задачи, которые отнимают время.
Современный учет товаров
Склад, продажи, маркировка, прослеживаемые товары и онлайн-кассы. Все в одном сервисе
- #наценка
- #порядок расчета
- #учет в торговле
- #товарооборот
- #порядок ценообразования
- #Мой Склад
- #бухгалтерские проводки
Источник: www.klerk.ru
Как посчитать наценку на товар: правильно рассчитать торговую надбавку по формуле

Предприниматель, решивший запустить бизнес-проект, вынужден думать, как посчитать торговую наценку на товары, какая надбавка будет оптимальной. От этого решения в рамках представленного этапа будет зависеть успех начинания — сумма, которая прибавляется к себестоимости (если есть собственное производство) или оптовой цене (если фирма занимается перепродажами), определяет рентабельность всей предпринимательской деятельности. Логично, что накрутка должна покрывать связанные с реализациями расходы, но без превышения разумных значений, чтобы не спровоцировать клиентов уйти к конкурентам с более выгодным прайсом.
Торговая наценка: что такое и зачем нужна
В розничном секторе надбавка равна разнице между величиной, уплаченной оптовику или дилеру, и суммой, которую платит конечный потребитель и основной заказчик организации. Представим, что некий завод изготавливает теплые женские свитеры и продает их по 600 рублей. Их закупают небольшие вещевые магазины и выставляют на полки за 1 400 руб.
Соответственно, накрутка составит 800 р. — адекватна она или нет, решат покупатели. Причем до владельца бизнеса доберется не больше четверти от указанных денег. Существенная часть денежных средств уйдет на покрытие реализационных расходов — речь идет о прямых и косвенных налогах, аренде оборудованного помещения, заработных платах сотрудников и пр.
Факторы, влияющие на уровень наценки
- прайс-листы конкурентов;
- собственный ассортимент;
- уникальность предложения;
- расположение магазина;
- государственный регламент.
С последним пунктом перечня нужно разобраться предметно. Государство запрещает продавать определенные вещи со значительным превышением цены, заботясь о благополучии граждан страны. В категорию входят детское питание, медикаменты, а также простые продукты: сахар, соль, хлеб, растительное масло.
Источник: www.cleverence.ru