
Налоговые проверки — это не самый приятный аспект, возникающий в процессе хозяйственной деятельности компании. Даже если налоговики не приходят в гости, они продолжают обращать пристальное внимание на отчетность и движения оборотов компании. Для этой цели предназначены налоговые требования, которые представляют собой мини-вариант удаленной проверки, вызываемой непонятными для системы цифрами.
Почему надо отвечать на требования?
Налоговое требование поступает на предприятие разными путями:
- почтой;
- через систему электронного документооборота;
- нарочным.
Вам будет интересно: «Балтинвестбанк»: отзывы, вклады, платежи
По действующему законодательству, с 2017 года компания обязана отвечать на запросы ИФНС. Если ранее инспекторы рекомендовали не игнорировать их запросы, так как такие компании могли вызвать повышенный интерес со стороны органов контроля, то с 2017 года отсутствие пояснительной записки в налоговую по требованию в течение установленного на ответ срока приведет к наложению штрафа в размере 5000 рублей при первой провинности. Повторная просрочка ответа в течение года увеличивает штрафные санкции до 20000 рублей. Кроме того, ИФНС может заблокировать банковские счета фирмы.
1. Пояснительная записка
Обязательные атрибуты пояснений
Вам будет интересно: Принципы работы НПФ «УГМК Перспектива»
В связи с ужесточением правил образец пояснительной записки в налоговую по требованию приобрел востребованность среди бухгалтеров и юристов. На самом деле у ИФНС не предусмотрен обязательный шаблон разъяснений, но имеются правила ответа. Их притязания к оформлению пояснительной записки включают в себя ряд обязательных пунктов:
- фирменный бланк;
- реквизиты и контакты предприятия;
- наличие исходящего номера и даты записки;
- упоминание в теле письма реквизитов полученного требования для оперативности опознания;
- расшифровка должности и подписи лица, поставившего росчерк на письме.
В какой форме писать пояснения, решает налогоплательщик. Ответ в основном зависит от характера требования. В любом случае надо помнить, что отвечать на требование пустыми фразами не годится. Налогоплательщик должен ссылаться на конкретные факты, цифры и букву налогового кодекса, приводя документальные доказательства.
В каких случаях требуют документы?
Получая запрос о представлении документов, надо знать, что налоговики имеют право истребовать материалы только при проведении выездной или камеральной проверки. К требованиям такого рода относятся:
- встречные проверки;
- выявленные расхождения в отчетности;
- применение фирмой налоговых льгот;
- проведение мероприятий налогового контроля.
Вам будет интересно: Как сшивать книгу (кассовую или доходов) своими руками
В прочих случаях организация не обязана представлять документы и может прямо указывать на это обстоятельство в своем ответе. Пояснительная записка в налоговую по требованию о предоставлении документов составляется в зависимости от характера сведений. Но, в любом случае, к такой записке должны быть приложены копии запрашиваемых материалов.
Как оформляются приложения?
Оформление доказательств должно быть строго в рамках закона. Если налогоплательщик ссылается на документы, то он должен перечислить их в теле пояснительной записки. К письму прилагается должным образом составленный комплект копий материалов. Документация копируется на чистые листы, сшивается, нумеруется. На каждой странице проставляется:
К комплекту прилагается копия доверенности лица, которое заверяло документацию. Если письмо подписал сотрудник, у которого не зафиксировано право на это в ИФНС, то необходимо приложить копию доверенности на совершение действий.
Ответ при встречной проверке
При написании ответов на запросы надо соблюдать некоторые условия, связанные с характером требования. Если на фирму пришел запрос о встречной проверке, то компания обязана предоставить нужную документацию. При этом образец пояснительной записки в налоговую по требованию встречной проверки будет выглядеть как перечень копий представляемых материалов. Разумеется, необходимо упомянуть название, ИНН/КПП фирмы, проверяемый период.
Не рекомендуется представлять информацию, о которой не спрашивают, даже если хочется поделиться. Ответственное лицо должно предельно кратко и четко ответить на вопросы строго по пунктам требования. Много недоумения вызывает обычно желание налоговиков узнать характер деятельности контрагента, дополнительные контакты, штатное расписание.
Юристы не рекомендуют предоставлять подобные сведения, ссылаясь на то, что организация не обязана быть в курсе событий происходящего у контрагента. Поэтому в пояснительной записке в налоговую по требованию образцом станет отсылка на информацию, содержащуюся в договоре с контрагентом.
Если пришло требование по НДС
Если «посчастливилось» получить требование, касающееся налога на добавленную стоимость, то, скорее всего в сданной декларации были обнаружены ошибки и несоответствия. С 2017 года вся переписка по НДС ведется в электронном виде через телекоммуникационные каналы связи. Инспектор не примет ответ в бумажном виде, так как это запрещено законом. При обнаружении в декларации ошибок налогоплательщик обязан подать уточненный расчет с приложением книг покупок и продаж в сроки, установленные в требовании.
Кроме того, он должен загрузить скан-копию разъяснений. Образец пояснительной записки в налоговую по требованию по НДС должен содержать следующие оправдания:
- причины возникновения ошибок и несоответствий;
- налогооблагаемая разница, на которую повлияет уточнение;
- тенденция налога к возникновению недоимки или переплаты;
- обещание внести исправления в декларацию;
- перечень прилагаемых скан-копий документальных доказательств в случае наличия.
Документация загружается в ТКС отдельными файлами в соответствии с принадлежностью и реквизитами. Надо помнить, что электронный способ доставки не освобождает от заверки копий по всем правилам.
Могут ли проверять НДФЛ?
Образец пояснительной записки в налоговую по требованию по НДФЛ также должен соответствовать запрашиваемой информации. В отличие от отчетности по НДС, справки по НДФЛ не являются налоговыми декларациями, поэтому ИФНС не может проводить камеральные проверки. Тем не менее, она имеет право проверять правильность составления справок и исчисления налога.
Если организация получила требование по НДФЛ, значит, при составлении справок были допущены ошибки в расчетах. Такими ошибками могут быть:
- расхождения между исчисленным, удержанным, уплаченным налогом;
- неверно примененный вычет;
- существенное снижение НДФЛ в сравнении с предыдущим периодом.
Отвечая на запрос фискальных органов, надо внести исправления в справки и обозначить это в записке. При этом придется поименно перечислить каждого сотрудника, по которому была допущена ошибка, и внести корректировки в бухгалтерский учет.
Как отвечать по другим налогам?
Образец пояснительной записки в налоговую по требованию, касающегося прочих налогов, примерно похож на ответ по НДС. Так как вся сданная отчетность подлежит камеральной проверке, то прежде всего надо исключить возможность допущения ошибок. Если налогоплательщик все же ошибся, то он обязан подать уточненные расчеты в указанный срок. В ответе компания упоминает, как повлияют новые расчеты на величину налога в суммовом выражении.
К своему образцу пояснительной записки в налоговую по требованию организация прилагает заверенные копии доказательств. Бывает, что запрос налоговой в отношении расхождений в отчетности вызван законными действиями предприятия. Например, подобные расхождения между доходами и расходами, отраженными в декларации по НДС и по налогу на прибыль, могут быть вызваны наличием необлагаемых сумм. Многие виды доходов и расходов, отражаемые в декларации по налогу на прибыль, не подлежат обложению НДС.
Обоснованные расхождения
Тем не менее, их надо включать в прочие доходы и расходы в целях налогообложения прибылью. В связи с этим ошибок в декларации нет, и налогоплательщику в пояснительной записке в налоговую по требованию, образец которой легко можно найти в интернет-ресурсах, просто нужно указать на данное обстоятельство, сославшись на статью налогового кодекса. Сдавать уточненные декларации в таких случаях нет необходимости.
Нередко приходят требования о несоответствии отчета о финансовых результатах с налоговой декларацией по прибыли. Не следует опасаться подобных запросов. Причина расхождений заключается в разнице между бухгалтерским и налоговым учетом. Образцом пояснительной записки в налоговую по требованию в таком случае может быть аргументированная ссылка на разные принципы составления отчетности и ведения учета.
Подозрительные убытки
Налог на прибыль вызывает у ИФНС много вопросов, особенно если вместо прибыли в декларации получается убыток. Если убыток носит единоразовый характер, то обычно это не привлекает внимание органов контроля. Но в случае постоянных убытков организации следует ожидать ежеквартальных запросов ИФНС. Подобные результаты коммерческой деятельности кажутся налоговикам подозрительными, тем более, если предприятие при этом не собирается начинать процедуру банкротства.
Факторы, влияющие на убыточность работы предприятия, могут быть самые разные. В большинстве случаев это происходит из-за высокой доли внереализационных расходов, не связанных с получением прибыли. Например, организация имеет большую дебиторскую задолженность с просроченным сроком действия и по закону обязана создавать резерв, суммы которого попадают во внереализационные расходы.
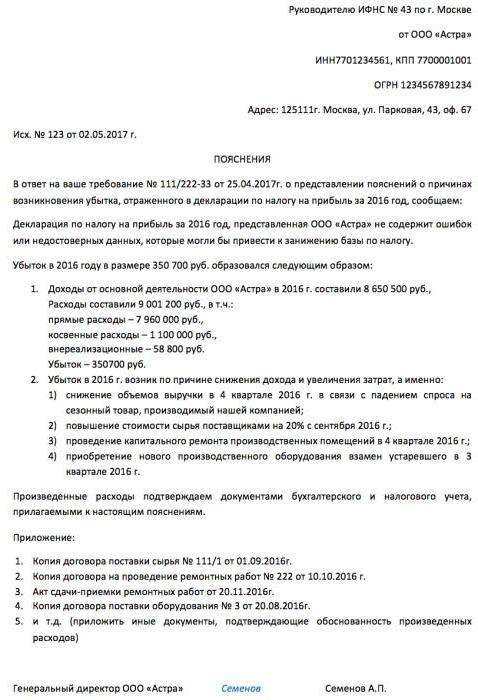
Пояснительная записка в налоговую по требованию об убытках должна содержать разъяснения о возникновении причин превышения расходов над доходами. В случае если на результаты повлияли макроэкономические факторы, следует писать, что компания не в силах изменить экономическую ситуацию в регионе, валютный курс, уровень инфляции и тому подобное. В то же время желательно пообещать провести оптимизацию затрат в ближайшем будущем.
Надо помнить, что компанию подозревают в неправомерности действий и вправе вызвать руководящих лиц на комиссию, если ответ не будет достаточно обоснованным. Разъяснения пишутся в свободной форме.
Источник: 1ku.ru
Как составить пояснительную записку в налоговую
Здравствуйте, в этой статье мы постараемся ответить на вопрос: «Как составить пояснительную записку в налоговую». Если у Вас нет времени на чтение или статья не полностью решает Вашу проблему, можете получить онлайн консультацию квалифицированного юриста в форме ниже.

Довольно часто встречаются ситуации, когда один и тот же экономический показатель имеет разные значения в предоставленных формах фискальной отчетности. Такие расхождения вызваны тем, что для каждого налога, сбора, взноса установлены индивидуальные правила определения налогооблагаемой базы. И если налоговики требуют предоставить разъяснения по этому вопросу, предоставьте разъяснения в свободной форме. В тексте укажите конкретные причины, из-за чего образовались расхождения.
Когда необходимо предоставить пояснения
При проведении проверки инспектор вправе затребовать письменные разъяснения. Ситуации, в которых налогоплательщики обязаны пояснить результат контроля, прописаны в п. 3 ст. 88 НК РФ:
- ошибки в сданной отчетности. Например, в декларации выявлены неточности или несоответствия. В таком случае налоговики требуют предоставить обоснование данных несоответствий либо отправить корректирующий отчет;
- в корректирующей отчетности суммы к уплате в бюджет значительно ниже, чем в первоначальных расчетах. В такой ситуации инспектор заподозрит умышленное занижение налоговой базы и платежей и затребует объяснить изменения;
- в сданной декларации отражены убытки. Обосновать убыточную деятельность перед ФНС придется в любом случае, поэтому подготовьте письмо с разъяснениями заранее.
Снижение налоговой нагрузки
Этот вопрос у налоговиков пользуется особым интересом. Так, представители ФНС беспрестанно следят за объемами поступлений в государственный бюджет. При их снижении реакция незамедлительная: требования о предоставлении пояснений, приглашение руководителя к личной встрече с представителем ФНС либо выездная проверка (крайняя мера).
В такой ситуации медлить нельзя, необходимо сразу предоставить пояснения в ФНС. В ответном письме опишите все обстоятельства и факты, которые повлияли на снижение налоговых платежей. Подтвердите факты документально либо предоставьте экономические обоснования. В противном случае ФНС инициирует выездную проверку, которая затянется на несколько месяцев.
Что писать в пояснительной записке:
- снижение зарплатных налогов. Причины: сокращение штата, реструктуризация предприятия, снижение уровня заработной платы;
- снижение прибыли обычно происходит из-за расторжения договора с покупателями. Следует приложить к письменным разъяснениям копию дополнительного соглашения о расторжении договора;
- рост затрат как результат снижения прибыли. Обоснование: расширение деятельности (увеличение объемов производств, открытие нового филиала, подразделения, торговой точки), смена поставщиков или увеличение цен на материальные запасы и сырье (приложите копии договоров).

Общие рекомендации, как правильно пишется пояснительная записка в качестве ответа на требование:
- Укажите номер и дату требования.
- Представьте расшифровку или обоснование сумм, по которым у налоговиков возникли вопросы.
- Если вы обнаружили, что в декларации допущена ошибка, вместо ответа на требование следует представить уточненную декларацию.
- При отправке пояснений укажите фамилию и инициалы сотрудника, который составил предписание. Это ускорит процесс обработки вашего ответа.
- Документ следует направить в виде скана с подписями и печатью либо подписать ответ квалифицированной электронной подписью.
Пояснительная записка по налогам
В настоящее время от предприятий может потребоваться предоставить пояснение в налоговую по НДС. Это в том случае, если при направлении им уточненной декларации размер налоговых платежей меньше того, который был указан в первоначальной версии.
Пояснение по НДС, так же как пояснение по убыткам в налоговую, составляется в произвольной форме и подкрепляется подписью руководителя организации. В нем указываются изменившиеся в декларации показатели, которые и стали причиной для уменьшения суммы налога. Кроме всего прочего, не будет лишним указать причину, в соответствии с которой в первоначальной декларации была указана иная информация. Это может быть ошибка в расчете из-за недопонимания законодательства или сбоя программы и прочие подобные факторы.
Как проверяется организация
Для того чтобы проверить и проконтролировать то или иное предприятие, вызвавшее сомнения в финансовой и налоговой «чистоте», в налоговых службах формируются специальные, так называемые «убыточные комиссии».
В соответствии с законодательством их основная задача – простимулировать организации самостоятельно разобраться в причинах убытков и предотвратить их дальнейшее появление.
Особое внимание комиссия уделяет тем компаниям, которые на протяжении двух предыдущих лет показывали в своих декларациях отсутствие прибыли, а также тем, которые делают слишком незначительные налоговые отчисления (у специалистов налоговой есть средние показатели по доходам и налоговым платежам в том или ином отраслевом направлении бизнеса).
Для достижения своих целей работники убыточной комиссии не только пишут требования о даче пояснений по убыткам в организации, но и при особо сомнительных ситуациях вызывают «на ковер» руководство фирм (обычно директора и главного бухгалтера).
Составляя документ, изложите причины превышений расходов над доходами в запрошенном периоде. Это могут быть:
- падение выручки из-за общей экономической ситуации в регионе, когда контрагенты компании отказываются от сделок;
- форс-мажорные обстоятельства у налогоплательщика (аварии, природные катаклизмы и пр.);
- международные санкции и др.
Но выручку может превышать и запланированный рост расходов, связанный со строительством новых объектов, освоением новых технологий и др. Здесь особое внимание необходимо уделить правилам признания расходов для целей налогового учета, изложенным в ст. 252 НК РФ , — потребуется предъявить документы и доказать экономическую обоснованность.
Заинтересуют ФНС и критерии отнесения компанией расходов к прямым или косвенным, поскольку последние признаются в учете по мере их возникновения (п. 2 ст. 318 НК РФ ), а первые — распределяются (п.
2 ст. 318, ст. 319 НК РФ ). Также нужно помнить о нормируемых расходах. К ним относятся:
- представительские (п. 2 ст. 264 НК РФ );
- ДМС работников (п. 16 ст. 255 НК РФ );
- часть расходов на НИОКР (п. 2 ст. 262 НК РФ );
- резервы на сомнительные долги и ремонт ОС (п. 4 ст. 266 и п. 2 ст. 262 НК РФ );
- реклама (п. 4 ст. 264 НК РФ);
- потери от порч или недостач (п. 7 ст. 254 НК РФ );
- проценты по кредитам, если сделка контролируемая ( ст. 269 НК РФ );
- компенсация за личный автомобиль работника (п. 1 ст. 264 НК РФ) и др.
Причины запроса пояснений налоговой
Инспектор при проведении камеральной проверки вправе запросить от организации письменные пояснения о выявленных расхождениях. В п.3 ст.88 НК РФ указаны основные причины, когда придется дать объяснение случившегося:
| В отчете выявлены ошибки | Инспектор может направить уведомление и попросить пояснений либо предоставить в налоговую уточненную отчетность. |
| В уточненном декларации суммы намного ниже, чем в первоначальном документе | Сотрудник госучреждения может заподозрить фирму в умышленном занижении налоговой базы и потребует письменных объяснений внесенных изменений. |
| В отчете на прибыль отражены убытки | Если бухгалтер предприятия знает, что компания несет убытки, то лучше заранее подготовить сообщение о факторах, повлиявших на сложившуюся ситуацию. |
Что будет в случае отказа сотрудника писать объяснительную
Подчиненный правомочен отказаться от предоставления объяснений, причем наказания и ДВ за это не предусматривается. Руководство не вправе принуждать и заставлять подчиненного оформлять записку. Однако подобное сопротивление не освобождает служащего от ответственности за «необъясненное» нарушение.
В подобном случае руководителем составляется акт об отказе сотрудника предоставить письменные объяснения, подписанный двумя свидетелями.
Итак, запросить объяснительную записку – обязанность руководителя, написать или отказаться от ее составления – право работника. Отказ никоим образом не может расцениваться в качестве дисциплинарного проступка или нарушения ТК.
Отказаться от составления документа можно, но не совсем разумно. Спрятав «голову в песок» проблемы не решить, и велика вероятность усугубления ситуации.
Гордое молчание в этом случае может быть расценено так, как будто проступок работником совершен намеренно и умышленно по причине строптивого характера. Объяснения с приложенными доказательствами невиновности или уважительных причин помогут сгладить ситуацию и избежать взысканий.
Если отношения натянуты до предела и разгорелся конфликт, обеим сторонам рекомендуется обезопасить свою позицию. Работодателю составлением письменного запроса объяснений, подчиненному – их предоставлением в положенный срок, желательно завизировать или зарегистрировать второй экземпляр и оставить себе.
Извещение (уведомление)
- Исправленную декларацию 3-НДФЛ под номером соответствующей корректировки в верхней части титульного листа документа.
- Дополненную сопроводительную документацию в виде справки о доходах по форме 2-НДФЛ, договоров о реализации зарегистрированного движимого или недвижимого имущества с получением прибыли и сформированной в результате этих действий налогооблагаемой базы. Сюда же относятся недостающие бумаги, подтверждающие расход лица на лечение, обучение или жилую недвижимость, которые доказываются чеками, кассовыми ордерами или документами, подтверждающими внесение платежей по ипотечному или другому целевому кредиту. Юридические лица в данном случае должны уделить особое внимание налогу на прибыль и НДС с формированием доказательной базы.
Как правильно написать пояснение в налоговую
Пояснения составляются в произвольной форме. И только при подготовке пояснений при камеральной проверке НДС вы можете использовать утвержденные ФНС формы ( приложения 2.1-2.9 к Письму ФНС от 16.07.2013 № АС-4-2/12705 ).
Если, по вашему мнению, в сданной отчетности ошибок, неточностей и противоречий нет, то так и укажите в пояснениях:
«В ответ на требование от хх.хх.ххх № хх сообщаем, что в декларации по такому-то налогу за такой-то период ошибок не содержится. В связи с этим отсутствуют основания для внесения исправлений в декларацию за указанный период».
Если вы обнаружили, что действительно допустили ошибку в сданной декларации, но эта ошибка не влечет занижение налога (например, техническая ошибка при указании какого-либо кода), то в ответ на требование налоговой о представлении пояснений вы можете:
- или указать в пояснениях, что допустили ошибку, что правильный вариант – такой-то, но такая ошибка не повлекла занижение налоговой базы или суммы налога к уплате;
- или подать уточненную декларацию.
Но если в декларации есть ошибка, влекущая занижение налога, нужно как можно быстрее сдать уточненную декларацию. Сдавать в этой ситуации пояснения бессмысленно (п. 1 ст. 81 НК РФ ; Письмо ФНС от 06.11.2015 № ЕД-4-15/19395 ).
Как писать пояснения в налоговую
Образец пояснительного письма, направляемого в ответ на требование ИФНС о представлении пояснений, утвержденный официально, отсутствует. Пояснения можно составить в произвольной форме, указав следующую информацию:
- наименование налогового органа и налогоплательщика, его ИНН/КПП, ОГРН, адрес, телефон;
- заголовок «Пояснения»;
- обязательная ссылка на исходящий номер и дату требования от налоговой инспекции,
- непосредственно пояснения по запрашиваемому вопросу с их обоснованием,
- если необходимо, перечислить приложения к письму, подтверждающие правильность показателей отчетности,
- подпись руководителя.
Если ошибка, допущенная в отчетности, не привела к занижению налога, пояснительная записка в налоговую должна содержать эту информацию. Напишите об этом, указав характер ошибки (например, опечатка или техническая ошибка) и верное значение, либо представьте уточненную декларацию или расчет. Ошибку, из-за которой была занижена сумма налога, можно исправить, только подав «уточненку» — одних пояснений для налоговиков в таком случае будет недостаточно.
Когда ошибки, по мнению налогоплательщика, в отчетности нет, а значит и подавать «уточненку» нет надобности, представить пояснения налоговикам все равно необходимо, указав в них на отсутствие ошибок в декларации или расчете.

Письмо-пояснение в налоговую: образец по убыткам
Налоговиков может заинтересовать убыточная деятельность компании, и в этом случае пояснения налогоплательщика должны в полной мере раскрывать причину возникновения убытка в запрашиваемом отчетном периоде. Для этого в письме расшифровываются доходы и расходы за определенный промежуток времени.
Также пояснения в налоговую (образец см. далее) должны содержать указания, почему расходы превысили доходы. Например, компания создана недавно, деятельность только началась и выручка пока невелика, но текущие расходы уже значительные (аренда, зарплата сотрудников, реклама и т.п.), либо фирмой были произведены неотложные крупные расходы на ремонт, закупку оборудования и т.п. Чем подробнее будут расписаны причины убытка, тем меньше новых вопросов возникнет у налоговиков.
Все приведенные сведения нужно подтвердить документально, приложив к письменному пояснению в налоговую копии бухгалтерских документов, договоров, накладных, банковских выписок, налоговых регистров и т.д.
Аналогичным образом могут быть даны пояснения в ответ на запрос о причинах снижения налоговой нагрузки, в сравнении со средним уровнем по отрасли.
Информация по сегментам
Пояснительная записка к бухгалтерскому балансу РБ содержит такие данные об ОС:
- первоначальная стоимость и сумма начисленной амортизации на начало и конец года;
- срок использования объекта;
- способы начисления амортизации;
- движение арендуемых и ОС по группам;
- объекты недвижимости, находящихся на стадии госрегистрации, но принятые в эксплуатацию;
- методы оценки активов;
- сумма уценки ОС, которая переносится в состав нераспределенной прибыли.
Заполнение пояснительной записки к бухгалтерскому балансу заключается также в отображении данных об МБП:
- способы оценки запасов;
- последствия изменений методов;
- величина и движение фондов под снижение стоимости ценностей.
Также отображается информация о кредитах, займах и финвложениях:
- наличие, сроки погашения, изменения величины задолженности;
- виды, сроки погашения выданных векселей и облигаций;
- сумма затрат по процентам, которая входит в состав операционных расходов и стоимость активов;
- величина средневзвешенной ставки;
- способы оценки вложений при их выбытии и последствия их изменения;
- стоимость, виды ЦБ, обремененных залогом;
- стоимость переданных ЦБ и финвложений;
- состав и движение резерва под обесценение;
- оценка долговых ЦБ и займов с учетом дисконта.
По активам и обязательствам в иностранной валюте в записке отображаются:
- курсовые разницы, отнесенные на финрезультаты или учтенные иным образом;
- курс валюты Банка России на дату составления отчетности.
Стандартная форма пояснительной записки к бухгалтерскому балансу содержит раздел, в котором отображается:
- широта рынков сбыта, наличие экспорта;
- репутация предприятия на рынке;
- уровень выполнения показателей;
- эффективность использования ресурсов.
Формат пояснительной записки к бухгалтерскому балансу для ФСС подразумевает наличие раздела, в котором отображается информация об ассоциациях и союзах — при условии, что учредительными документами оговорено, что сведения о бухгалтерской отчетности сдаются сводные:
- перечень подразделений;
- общая величина выручки;
- прибыль или убыток;
- балансовая стоимость активов, обязательств, капитальных вложений в ОС и НМА;
- величина амортизационных отчислений;
- доля в чистой прибыли дочерних обществ;
- величина вложений в совместную деятельность.
Предлагаем ознакомиться: Образец фирменного бланка организации для ооои ип
Пример пояснительной записки к бухгалтерскому балансу, представленный далее, содержит такую информацию о ЦБ:
- количестве выпущенных и оплаченных ЦБ, их номинальной стоимости;
- движении акций на начало и конец периода;
- стоимости ЦБ, принадлежащих АО и его дочерним предприятиям;
- наличии резервов и цели их созданий.
При дополнительной эмиссии указываются:
- причина выпуска;
- дата;
- условия реализации;
- количество эмитированных обыкновенных акций;
- сумма вырученных средств от размещения.
Действия налогоплательщика при получении требований о пояснениях из ИФНС
Во всех случаях налогоплательщик должен принять требование к рассмотрению, определить для себя характер изложенных вопросов, составить свой план действий и предоставить откорректированную версию пакета документов, который может содержать:
- Исправленную декларацию 3-НДФЛ под номером соответствующей корректировки в верхней части титульного листа документа.
- Дополненную сопроводительную документацию в виде справки о доходах по форме 2-НДФЛ, договоров о реализации зарегистрированного движимого или недвижимого имущества с получением прибыли и сформированной в результате этих действий налогооблагаемой базы. Сюда же относятся недостающие бумаги, подтверждающие расход лица на лечение, обучение или жилую недвижимость, которые доказываются чеками, кассовыми ордерами или документами, подтверждающими внесение платежей по ипотечному или другому целевому кредиту. Юридические лица в данном случае должны уделить особое внимание налогу на прибыль и НДС с формированием доказательной базы.
Лица, отчитывающиеся по упрощёнке, должны предоставлять документацию об авансировании налога на прибыль за каждый квартал, в противном случае, упрощенец рискует быть переведённым на полноценную систему налогообложения
Ответ на требование о предоставлении пояснений по налогу на имущество должен комплектоваться свидетельствами о собственности и кадастровыми документами на представленное к отчётности имущество. Если лицо относится к категории претендующих на льготы, это также необходимо указать в пояснениях.
- Сопроводительное письмо с объяснениями по установленной на уровне налогового законодательства формой.
Данные документы оформляются в единый комплект и передаются вместе с пояснительной запиской на повторную проверку в налоговый орган.
Возможен ли штраф при игнорировании требования
Налоговая ответственность за неисполнение требования инспекции о представлении пояснений НК РФ не установлена. Ст. 126 НК РФ на данную ситуацию не распространяется, так как речь не идет об истребовании документов (ст. 93 НК РФ), а ст. 129.1 неприменима, поскольку это не встречная проверка (ст.
93.1 НК РФ).
К административной ответственности по ст. 19.4 КоАП РФ в данном случае привлечь также не могут. Данная статья применяется за неявку в налоговый орган, а не за отказ от дачи пояснений, на что обращает внимание и сама ФНС РФ (см. п. 2.3 письма ФНС России 17.07.2013 № АС-4-2/12837).
Таким образом, штрафовать за неподачу пояснений налоговики не вправе. Но все же, несмотря на отсутствие законных оснований для штрафа, пояснения целесообразнее представлять, т. к. это в интересах самого налогоплательщика. Ведь отказ от них может повлечь налоговые доначисления и санкции, на обжалование которых потом придется тратить время и деньги.
О процедуре истребования пояснений в ходе выездной проверки читайте в статье «Как налоговые органы истребуют пояснения от налогоплательщика».
Причины запроса пояснений налоговой
Инспектор при проведении камеральной проверки вправе запросить от организации письменные пояснения о выявленных расхождениях. В п.3 ст.88 НК РФ указаны основные причины, когда придется дать объяснение случившегося:
| В отчете выявлены ошибки | Инспектор может направить уведомление и попросить пояснений либо предоставить в налоговую уточненную отчетность. |
| В уточненном декларации суммы намного ниже, чем в первоначальном документе | Сотрудник госучреждения может заподозрить фирму в умышленном занижении налоговой базы и потребует письменных объяснений внесенных изменений. |
| В отчете на прибыль отражены убытки | Если бухгалтер предприятия знает, что компания несет убытки, то лучше заранее подготовить сообщение о факторах, повлиявших на сложившуюся ситуацию. |
Похожие записи:
- Наказание за употребление наркосодержащих веществ в РФ 2023 года
- Как правильно заполнить трудовую книжку при приеме на работу
- Выплаты по больничному листу в 2023 году ФСС сроки
Источник: comemix.ru
Ответ на требование о предоставлении документов в налоговую

Расчетом отчислений в пользу государства занимается налоговая служба. Она имеет право попросить предоставить пакет документации. Такие запросы игнорировать нельзя. Лицо, получившее запрос, обязано подготовить ответ на требование о предоставлении документов в налоговую. Оформлять бумагу нужно, соблюдая определенные правила.
Причем они предъявляются как к особенностям внесения данных, так и к нюансам документации. Нарушение установленных норм может повлечь за собой привлечение к санкциям. О том, как правильно подготовить сопроводительное письмо в налоговую, о способах исполнения требований, о возможности повторных запросов поговорим далее.
Правила подготовки ответа на требования налоговой в соответствии с нормами законодательства
Если налоговая затребовала документы, дополнительно нужно составить сопроводительное письмо. Оно представляет собой записку к сведениям, предоставляемым в уполномоченный орган. Оформляя документ, нужно руководствоваться общими правилами, применяемыми в современном делопроизводстве.
Используется стандартная схема оформления бумаги, однако лучше использовать готовые примеры. Изначально указывают название компании, фиксируют сведения о должностном лице, в адрес которого поступает обращение. Далее отражается информация об отправителе. Обязательно фиксируется список прилагаемой документации.
Отдельно отражаются сведения о количестве экземпляров и числе страниц каждого документа. В финальной части фиксируются личные данные и дата отправления письма.
Кстати! Иногда запрашивают сведения о контрагентах. Подобное возможно во время встречной проверки, которую проводит налоговая.
Пояснительную записку в налоговую заверять нотариально не нужно. Соответствующее правило закреплено в пункте 2 статьи 93 НК РФ. Однако правило не распространяется на копии документов, выступающие в качестве приложений. Для выполнения действий не нужно обращаться к нотариусу.
Чтобы заверить документацию, достаточно проставить подпись руководителя и печать компании на каждый лист. В организации может присутствовать отдельный сотрудник, уполномоченный выполнять заверение материалов. На него может быть оформлена доверенность с соблюдением норм гражданского законодательства.
Особенности оформления
Когда использован образец ответа на требование налоговой о предоставлении документов и подготовлена соответствующая бумага, необходимо удовлетворить запрос ФНС. В Налоговом кодексе отсутствуют дополнительные требования, предъявляемые к бумагам. Статистика показывает, что ежедневно налоговая инспекция отправляет запросы на десятки и сотни тысяч документов.
Поэтому обычно заверение бумаг не требуется. В большинстве случаев оно бессмысленно. Достаточно сложить однотипную документацию в папку, пронумеровать и прошить. Затем потребуется оформить опись. На начальных листах указывает реестр документации, передаваемой в уполномоченный орган.
Нити документов скрепляются на последнем листе. Должностное лицо проставляет печать организации и свою подпись. На последней странице должна присутствовать информация о том, какое количество листов скреплено и вложено. Когда процедура выполнена, вносить дополнительные документы в папку нельзя.

Видео
В каких ситуациях выдвигается требование о представлении документов в налоговую?
По закону выдвигать соответствующие требования налоговая может только при наличии оснований. Перечень проверок, которые проводит ФНС, закреплен в пункте 1 статьи 87 НК РФ.
Обратите внимание: Выделяют камеральные и выездные проверки. Первые организовывают по месту нахождения ФНС на основании представленных налогоплательщиком материалов и документов, которые присутствуют в наличии у уполномоченного органа. Камеральная проверка проводится в течение 3 месяцев после получения документации от лица, уплачивающего налоги. Продлевать или приостанавливать срок нельзя.
Основанием для проведения камеральной проверки и истребования документов считаются:
- организация хочет воспользоваться льготами, установленными налоговым законодательством;
- компания хочет вернуться к уплате НДС;
- организация производит платежи по налогам в связи с использованием природных ресурсов;
- необходимо разрешить вопросы, касающиеся налогового контроля.
Отправить запрос на иных основаниях налоговый орган не имеет права. Выездная проверка проводится непосредственно на территории налогоплательщика. Срок подобной проверки не превышает 2 месяца. Однако период может быть продлен до 4 месяцев, если имеют место объективные причины. В исключительных случаях допустимы пролонгации периода до полугода.
Если выездная налоговая проверка приостановлена, по закону нельзя запрашивать документы или выдвигать требование об их предоставлении. Иные действия считаются нарушением норм законодательства.
Видео
Из вышесказанного следует, что требование о представлении документов в налоговую может быть в следующих случаях:
- при проведении камеральной проверки на основании ранее предоставленной в налоговый орган декларации;
- во время выездной проверки;
- при проведении встречной налоговой проверки.
Установленные сроки и особенности истребования документов
В законодательстве установлен четкий период, в течение которого необходимо собрать документы и оформить ответ на требование ИФНС.
Бумаги нужно предоставить:
- в течение 5 дней, если нужны сведения о конкретной сделке, заключенной объектом проверки;
- в течение 5 рабочих дней, если нужно предоставить объяснения по поводу исправленной и уточненной декларации, если ведется камеральная налоговая проверка;
- в течение 10 рабочих дней, если лицо является объектом проверки и в его отношении выдвинуто соответствующее требование.
На практике могут присутствовать объективные причины, препятствующие предоставлению информации. В этой ситуации допустима отправка запроса о получении отсрочки. Выполнить процедуру необходимо не позднее суток с момента получения требования. Для выполнения процедуры потребуется подготовить уведомление и направить его в налоговый орган.
В документе необходимо отразить перечень причин, препятствующих предоставлению документации в установленный срок. Дополнительно вы обязаны сообщить, в течение какого промежутка времени сможете удовлетворить требования и предоставить документы. Когда уведомление получено, налоговая служба рассмотрит его и вынесет решение в течение 2 суток.
Видео
Если запрошенные налоговым органом документы отсутствуют
На практике налоговые органы не всегда знакомы со спецификой деятельности конкретной организации. Поэтому иногда возникают ситуации, в которых лицо получает требование о предоставлении документов, отсутствующих в компании. Фирма может попросту не вести их. Присутствуют объективные причины, из-за которых той или иной бумаги нет в компании в конкретный промежуток времени.
Уважительными основаниями отсутствия документов считаются:
- материалы были похищены;
- информация была изъята представителями правоохранительных органов;
- срок хранения документации завершился, и она была уничтожена;
- бумаги были переданы по запросу органов государственной власти;
- документация была уничтожена из-за наступления чрезвычайной ситуации.
Если имеет место одна из вышеуказанных причин, необходимо направить уведомление в налоговую службу о том, что представить документацию невозможно. При этом важно подтвердить присутствие объективных причин. Для этого перечень дополняется доказательной базой. Сюда включают справки и бумаги.
Видео
Может ли налоговая выдвинуть требования о представлении документов повторно
На практике лицо может столкнуться с ситуацией, когда информация уже была получена налоговой службой во время проведения камеральной или выездной проверки, но требования о предоставлении отправлены повторно. В этой ситуации выполнять действие необязательно.
Достаточно лишь подготовить ответ на требование налоговой о предоставлении пояснений и сообщить, что информация уже присутствует у уполномоченного органа. Однако предусмотрен ряд исключений. Сюда входят материалы, представленные в оригинале. Их имеют право запросить второй раз. Аналогичные нормы действуют в случае, когда документы были утрачены из-за чрезвычайной ситуации.
Практический совет: Если Вы получили требование о предоставлении документов, которые были переданы ранее, в этом случае нужно оформить ответное уведомление на имя руководителя подразделения налоговой. В документе предстоит указать, что бумаги уже представлялись, из-за чего их повторная передача невозможна. Документацию необходимо дополнить копией реестров представленной информации с отметкой налогового органа.
Все ли документы нужно представлять по запросу налоговой службы
Взаимодействие между гражданами и должностными лицами регламентирует действующее законодательство. В НК РФ за налогоплательщиком закреплено право не предоставлять документы, если в ранее переданной декларации не было обнаружено ошибок или несоответствий. В этом случае человека нельзя привлечь к ответственности за невыполнение требования.
Соответствующие правила подтверждает и практика судебных органов. Можно не предоставлять материалы, которые ранее уже были переданы на рассмотрение. Налогоплательщик не обязан передавать штатное расписание, личные карточки сотрудников и иную кадровую документацию.
Видео
Перечень ситуаций, в которых налоговый орган имеет право запросить документацию при проведении проверки, строго закреплен:
- лицо выдвигает в декларации требования о возврате НДС;
- в декларации заявлено право на получение льготы: им признаются любые предусмотренные налоговым законодательством послабления в отношении определенной категории лиц;
- уточненная налоговая декларация передана через 2 года после предоставления первичного документа;
- в представленной декларации обнаружены ошибки или несоответствия.
Налогоплательщики должны помнить, что для запроса материалов у налоговой не обязательно должны иметься веские основания. Список бумаг, которые имеет право требовать ФНС, также ограничен. Однако учитывайте, что за неисполнение требований налоговой службы плательщика могут привлечь к мерам взыскания. Решение можно обжаловать в судебном порядке. Процедура даст возможность добиться справедливости, но это займет много времени.
Практический совет: Если возник конфликт с налоговым органом, рекомендуется исполнять требования в установленный срок и не затягивать процедуру непредставления документов без наличия объективных обстоятельств.
Если предписания уполномоченного органа не ясны, необходимо подать письменный запрос в ФНС и попросить разъяснений. Если ваши права нарушаются или возникла спорная ситуация, лучше подать соответствующую документацию в надзорные органы или обратиться в суд.

Масленников Иван Иванович
С отличием закончил Государственную Юридическую Академию (ВСШ) по специальности правоведение. Большой опыт решения правовых вопросов широкого спектра.
Источник: yurportal.info