
Вопрос № 1. Может ли предприятие учесть в расходах для определения базы по налогу на прибыль доплату к больничному до среднего заработка гражданина другого государства?
Ответ. Предприятие имеет право осуществить доплату больничного до средней зарплаты в соответствии с трудовым соглашением своему работнику независимо от его гражданства. Но включать такие затраты в расходы при расчете величины налогооблагаемой базы по налогу на прибыль нельзя. Если гражданин другого государства не является застрахованным лицом, то права на пособие по болезни он не имеет. Следовательно, такие издержки не регулируются ст.255 ТК РФ и не учитываются как расходы, влияющие на величину налогооблагаемой прибыли.
Вопрос № 2. Как рассчитать сумму доплаты до МРОТ зарплаты для сотрудника, работающего в режиме неполного рабочего времени. Для работника по его инициативе установлены рабочими днями понедельник, вторник, четверг и пятница, а среда, суббота и воскресенье – выходными. На предприятии пятидневная рабочая неделя. В апреле 2017 г. плановое рабочее время составило 160 часов, оклад работника – 7000 рублей. Фактически отработано 128 часов.
Когда придут деньги по больничному листу. Как узнать статус своего больничного на сайте ФСС?
Ответ. Заработная плата работника в соответствии с количеством отработанных им часов в апреле 2017 г. составляет:
7000/160*128 = 5600 рублей.
Оклад сотрудника не достигает величины МРОТ, установленной законодательством на отчетную дату. Следовательно, как отработавший полную норму рабочего времени, установленную для работника индивидуально, он имеет право на доплату к заработку до МРОТ. Доплата будет рассчитана пропорционально времени фактического труда:
Следовательно, величина доплаты для этого работника составляет 400,00 рублей (6000,00- 5600,00).
Вопрос № 3. Будут ли суммы доплаты больничного до среднего заработка возмещены за счет Фонда социального страхования?
Ответ. Согласно действующему законодательству, регулирующему порядок расчета пособий по болезни, средняя зарплата за день не может быть более лимита, определенного нормативными актами на отчетный год. Это означает, что за счет средств Фонда социального страхования может быть погашена только величина пособия, начисленная из расчета этого предельного значения, но не фактического дохода застрахованного лица. Разницу работодатель может возместить за счет собственных средств. Следует учесть, что доплата до фактической зарплаты сотрудника подлежит налогообложению в качестве доходов в общеустановленном для зарплаты порядке.
Вопрос № 4. 25 декабря работнику была начислена доплата больничного до среднего заработка. На следующий день с работником рассчитались по больничному и подоходный налог по этой сумме перечислили в бюджет. Как правильно отразить начисление доплаты в отчете ф.6-НДФЛ?
Ответ. Законом о подоходном налоге определено, что сумма НДФЛ по доходам налогоплательщика-физического лица должна быть перечислена работодателем не позднее следующего дня после выдачи ему средств. Каких-либо исключений по этому правилу для доплат по больничному до среднего заработка не установлено. Выплаченная в декабре доплата пособий по нетрудоспособности до средней зарплаты отражается в отчете 6-НДФЛ за текущий год следующим образом:
РАСЧЕТ БОЛЬНИЧНЫХ ЛИСТОВ 2022 | КАК ПОСЧИТАТЬ БОЛЬНИЧНЫЙ
- Стр.100 – 26.12 – указывается дата выплаты доплаты;
- Стр.110 – 26.12 – отражается день удержания НДФЛ;
- Стр.120 – 27.12 – день уплаты подоходного налога в бюджет.
Вопрос № 5. Какими налогами нужно облагать величину доплаты к пособию по болезни до среднего, фактического заработка либо минимальной оплаты труда?
Ответ. Такие доплаты, так же как и сами пособия по нетрудоспособности, по налоговому законодательству облагаются НДФЛ. Как и к пособиям, к доплатам применяется ставка налога 13% или 30% в зависимости от того, относится к ли налогоплательщик к резидентам или нет. Доплаты так же являются объектом налогообложения по страховым взносам в отличии от сумм пособия по нетрудоспособности. Кроме того на суммы доплаты по больничному нужно начислить взносы на травматизм, а на суммы самого больничного не надо.
Оплата по среднему заработку: практические примеры
- Заработная плата (в натуральной форме в том числе, начисленная по тарифной ставке и окладу за время, которое было отработано; за работу, выполненную по сдельной расценке, в процентах от выручки либо комиссионные).
- Начисляется НДФЛ (оплата по среднему заработку это подразумевает). Хотя почему это происходит, неким неясно.
- Доплаты и прибавки к окладу и тарифной ставке за профессионализм, выслугу лет, классность, ученое звание, ученую степень, работу со сведениями, которые составляют гос. тайну, познание зарубежных языков, совмещение должностей либо профессий, управление бригадой, повышение объемов выполняемых работ, расширение зоны обслуживания и остальные.
- Выплаты, которые связаны с критериями труда, также те, которые обоснованы районной регулировкой оплаты труда в виде процентных надбавок к заработной плате и коэффициентов, завышенные выплаты на тяжеленной работе, также работе с небезопасными и вредными и иными особенными критериями работы, за ночные смены, за работу в торжественные нерабочие деньки и выходные, за сверхурочную работу (в наивысшем пределе, равном 120 часам в год, также сверх него).
- Вознаграждения и премии, которые предугадывает система трудовой оплаты (у неких вознаграждений и премий порядок учета особенный).
- Остальные виды выплат, которые относятся к заработной плате и используются в компании (сюда можно отнести стимулирующие и мотивирующие выплаты).
12 тыс. руб. – вещественная помощь;
Статус доплаты по больничному листу — один из видов оплат труда, с которого полагается удержать подоходный налог в размере 13% и страховые взносы.
Это означает, если сотрудник заработал за расчетный период меньше, чем 7500 х 24=180 тыщ рублей, то при расчете пособия, в качестве размера среднедневной выплаты, должна браться сумма равная 246,58 рублей.
Расчет больничного листа в 2019 году: как оплачивается, максимальная выплата, как оформить, документы
Эксперты ФСС напоминают главные преимущества электронного больничного:
- такой бюллетень нельзя испортить или потерять;
- снижается вероятность ошибок, в т. ч. в названии работодателя (в электронный больничный попадают достоверные сведения из базы ФСС, где зарегистрированы все российские работодатели);
- врачи тратят меньше времени на оформление бумаг и могут уделить больше внимания пациенту;
- для работодателей сокращаются расходы на ведение и хранение бумажной отчетности;
- снижаются расходы ФСС на изготовление бланков больничных;
- исключены злоупотребления при выдаче больничных листов.
На 2019 год у пациентов сохраняется альтернатива: при желании можно по старинке попросить оформить бумажный бюллетень. Либо подписать свое согласие на оформление больничного нового поколения – электронного листка нетрудоспособности.
Фонд социального страхования обеспечил возможность подключения к системе выдачи ЭЛН на всей территории страны. А конкретный работник может получить цифровой бюллетень, если к системе подключились его работодатель и медицинская организация, где оформляется больничный.
Также см. «16 фактов про электронные больничные листы, которые нужно знать».
С 1 января 2019 года максимальный размер пособия по временной нетрудоспособности может составить 64 520,4 рублей за 30 дней пребывания на больничном (в 2018 г. это было 60 534,3 руб.). Учтите, что это верхний предел за 30 дней, а конкретная сумма пособия зависит:
2. Среднего заработка заболевшего.
Больничные, как и зарплата, облагаются 13-процентным налогом на доходы физлиц.
С учетом этого за 30 дней больничного в 2019 году работник может получить на руки максимум 56 132,75 рублей.
Можно также назвать минимальный размер пособия по временной нетрудоспособности. Он предусмотрен для тех работников, у кого в предыдущие 2 года:
- не было заработка;
- он был минимальным.
В таких случаях для расчетов берут МРОТ – то есть минимальный размер оплаты труда. С 1 января 2019 года МРОТ равен 11 280 рублей. Исходя из этого, минимальная сумма больничных составит 11 125,5 рублей за 30 дней.
Также см. «Как посчитают больничный из МРОТ в 2019 году».
Как известно, пособие по временной нетрудоспособности выплачивают, если человек работает по трудовомудоговору. В том числе – краткосрочному или на условиях испытательного срока. Главное, чтобы в договоре фигурировало слово «трудовой».
Если с вами заключен договор на выполнение работ (договор подряда), оказание услуг и прочие гражданско-праWowые договоры, то вы не подпадаете под законодательство об оплате больничных листов.
Размер пособия по временной нетрудоспособности зависит от общего страхового стажа работника. В такой стаж включают все периоды работы по трудовому договору, а также декретные отпуска у женщин и некоторые другие периоды.
Доплата до среднего заработка по больничному листу
Как рассчитать средний дневной заработок для больничного
Он равен двум предыдущим календарным годам. За календарный период принимаем время с 1 января по 31 декабря. Даже если человек заболеет в июле или сентябре 2019, за основу будут взяты 2016 и 2017 годы. Аналогично действуем, если человек раньше вообще не работал.
Для этого учитываем все доходы и доплаты лицу, с которых были удержаны взносы в ФСС. Если человек устроился недавно, эти сведения можно взять из справок о его заработке, которые работодатель обязан предоставлять при увольнении.
При этом необходимо помнить, что законодательно установлены лимиты, сверх которых доходы и отчисления не учитываются:
для 2019 – 815 000 руб. (Постановление Правительства РФ от 15.11.2017 N 1378);
для 2017 – 755 000 руб. (Постановление Правительства РФ от 29.11.2016 N 1255);
для 2016 – 718 000 руб. (Постановление Правительства РФ от 26.11.2015 N 1265).
Если человек в предыдущие годы вообще не работал или не имеет подтвержденного дохода, с которого были перечислены взносы – используют величину МРОТ на дату начала болезни, но умноженную на 24 (по количеству календарных месяцев). На данный момент эти величины составляют:
187200 рублей на 2017;
180000 рублей на 2016.
Для исчисления пособия эти суммы деляться на 730 (количество дней за два года). Например, если работник не работал за 2016 и 2017 годы, то берут величину 2017 года и делят ее на 730, полученное число 256,43 муножают на количество дней нетрудоспособсности.
Если работник находился в предыдущие годы в отпуске по уходу за ребенком или в отпуске по беременности и родам, он имеет право заменить свои расчетные периоды на другие. Если база для вычислений за период меньше 24-кратного размера МРОТ на дату начала заболевания, базу увеличивают до этого размера.
При подсчетах у кадровиков иногда возникает вопрос, а входит ли больничный в расчет среднего заработка? Нет, не входит, эти деньги выплачивает ФСС, а не работодатель, поэтому при вычислениях они не учитываются.
Определившись с ответом на указанный вопрос, переходим к вычислениям, которые осуществляются по формуле
ВВ – все выплаты, которые были начислены работнику и с которых были удержаны взносы;
После того, как мы узнали средний дневной заработок, можно понять, больше человек получит или меньше, чем он бы получил в среднем за месяц, если бы не болел. Если больше – хорошо и доплата не нужна. Если меньше – предприятие может (но не обязано) сделать доплату до среднего. В случае доплаты с этих денег будут вычтены налоги и страховые взносы.
Работодатель сам своим локальным нормативным актом определяет порядок в случае доплаты, например, для лиц, проработавших на предприятии свыше пяти лет, или в каком-то ином случае.
Так или иначе, это добрая воля работодателя и хороший инструмент для мотивирования и удержания своего персонала.
Учет в расходах по налогу на прибыль
При исчислении налога на прибыль фирма уменьшает полученные доходы на сумму произведенных затрат. В число последних в том числе входят расходы на оплату труда. К ним, в частности, относятся другие виды издержек, которые произведены в пользу работника и предусмотрены трудовым (коллективным) договором (п. 25 ст. 255 НК РФ).
Важно знать. Расходы, вычитаемые из налогооблагаемых доходов, должны быть обоснованны и документально подтверждены
Таково требование п. 1 ст. 252 Налогового кодекса.
Значит, фирма вправе учитывать суммы доплат работникам до фактического заработка за период их временной нетрудоспособности в составе расходов, уменьшающих налогооблагаемую прибыль. Обязательное условие — такие выплаты должны быть предусмотрены трудовым и (или) коллективным договором.
Аналогичный вывод следует из целого ряда Писем, вышедших из-под пера Минфина России: от 27 декабря 2012 г. N 03-03-06/1/723, от 3 августа 2010 г. N 03-03-06/1/508, от 27 июля 2010 г. N 03-03-06/1/487, от 22 июня 2010 г. N 03-03-06/4/62, от 26 октября 2009 г. N 03-03-06/1/691, от 14 сентября 2009 г. N 03-03-06/2/169.
Совсем иначе ситуация обстоит, если положением об оплате труда и премировании работников, действующим в организации, предусмотрено, что по решению работодателя на основании приказа или распоряжения работникам может производиться доплата к пособию по временной нетрудоспособности, но при этом ни трудовыми, ни коллективным договором вышеуказанные доплаты не предусмотрены. Тогда фирма не вправе учесть указанные выплаты в расходах на оплату труда в соответствии с п. 25 ст. 255 Налогового кодекса для того, чтобы исчислить налог на прибыль.
Максимальный среднедневной заработок в 2016 году
Наибольший возможный размер среднего заработка в день в 2016 году определяется по приведенной выше формуле, с учетом суммарного дохода за расчетный период, 2014 и 2015 годы, но не более установленных базовых значений на каждый календарный год:
- 2015 год — 670 тыс. рублей;
- 2014 год — 624 тыс. рублей.
Если размер дохода работника за расчетный превысит базовый, для расчета берется базовый размер, а не истинный.
Считается,что заболевание — это страховой случай. А больничный лист является бумагой обозначающей факт этого случая.Читайте через сколько дней выплачивается больничный лист.
Наибольший возможный среднедневной заработок в 2016 году составит:
670 тыс. руб. +624 тыс. руб. : 730=1772, 6027 руб.
По такой формуле рассчитывается среднедневной заработок для тружеников любого графика работы: с неполной рабочей неделей, неполным рабочим днем, с суммированным учетом рабочего времени.
Рассчитать, что ставить в пункте средний заработок в больничном листе в соответствующие графы, должен Фонд социального страхования, опираясь на сведения, полученные от работодателя.
Как будут рассчитывать больничный лист в 2019 году: как определить средний заработок, процент оплаты, размер дневного пособия
Однако есть несколько изменений, которые будут влиять на общий результат расчета суммы выплаты:
- Изменяется временной период, который необходимо использовать для определения среднего заработка. В 2019 году нужно будет использовать начисления, сделанные в 2017 и 2018 годах.
- Поскольку для определения выплаты будут учитываться новые года, значения из максимальной базы нужно будет использовать для расчета максимальной суммы выплаты. Так, в 2017 году предельная база составляла 755000 рублей, а в 2018 году — 815000 рублей.
- С 1 января 2019 года будет использоваться новое значение МРОТ — 11280 рублей. Исходя из этого поменяется минимальная сумма пособия, а также выплата при стаже ниже 6 месяцев.
Принятый механизм расчета больничный предполагает, что это необходимо делать на основании среднего заработка сотрудника. Последний рассчитывается путем сложения его заработка, облагаемого взносами, за идущие перед этим 2 года, а затем деления полученного результата на 730 (число дней).
- Электронный бухгалтер: подходит для ведения бизнеса и электронной сдачи отчетности;
- Онлайн бухгалтерия: учет з/п, больничных и отпускных, бухгалтерский учет, отчетность через интернет;
- Проверьте контрагента бесплатно: лучший сервис с тестовым периодом;
- «Электронная сдача отчетности: бесплатный доступ на 3 месяца.
Так, в 2019 году необходимо будет использовать заработок, полученный работником за 2017 и 2018 года.
Для правильного определения среднего заработка, бухгалтеру требуется определить следующую информацию:
- Размер заработка работника, который открыл больничный листок, за идущие перед 2 года, и на какие работодатель производит начисления взносов в соцстрах;
- Информация о продолжительности трудового стажа сотрудника на момент возникновения нетрудоспособности. Эта информация требуется для определения применяемого процента выплаты. Закон устанавливает, что если у работника трудовой стаж не превышает 5 лет, то ему начисляется 60% от размера выплаты, если от 5 до 8 лет — 80% выплаты. При продолжительности стажа более 8 лет выплачивается 100% больничного. Кроме этого, если производится расчет пособия по декретному больничному листку, то работнице всегда выплачивается 100% пособия.
- Размер дневной средней зарплаты работника. Ее можно посчитать применяя следующую формулу:
Источник: znatokprava.ru
Доплаты по больничным
Суммы, причитающиеся сотрудникам в качестве пособий по временной нетрудоспособности, зачастую меньше величины фактического заработка за период болезни. Разумеется, ни одному работнику не нравится терять в деньгах. Поэтому многие компании за свой счет дополнительно выплачивают своим сотрудникам разницу между величиной фактического (среднего) заработка и начисленным пособием. В «Актуальной бухгалтерии» мы расскажем о том, как сделать расчет таких доплат, а также о тонкостях их налогообложения.
Сразу скажем, что компания не обязана производить доплаты заболевшим работникам сверх установленного законом размера пособия по временной нетрудоспособности. Согласно статье 183 Трудового кодекса работодатель должен оплачивать больничные листы строго в соответствии с федеральными законами (1)(1).
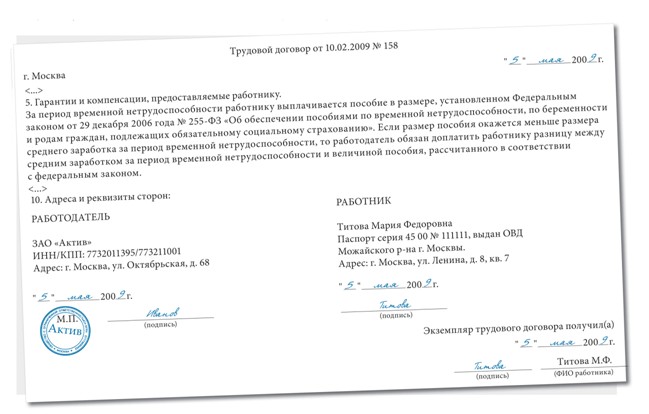
Однако компания вправе закрепить выплату доплат в трудовых и (или) коллективном договорах. Ведь, как известно, не разрешено самостоятельно устанавливать лишь те правила, которые ухудшают положение работников. А повышать уровень гарантий своих сотрудников законом не запрещается. Такая инициатива компании всегда приветствуется. Необходимая запись в договоре может выглядеть так.
Предположим, вы хотите доплачивать работнику сверх положенного ему по закону пособия только в тех случаях, когда он болеет сам, и не хотите за счет фирмы увеличивать сумму выплат, если сотрудник, например, ухаживает за больным членом семьи. Тогда в договоре нужно закрепить, что доплата производится только в случае утраты трудоспособности вследствие заболевания или травмы.

Чтобы рассчитать размер доплаты, необходимо из среднего заработка за время болезни вычесть размер пособия по временной нетрудоспособности. Сумму доплаты определяют по формуле.
Средний заработок за время болезни рассчитывают согласно Положению об особенностях порядка исчисления пособий(2) (2). Его определяют как произведение среднедневного заработка на число календарных дней болезни. При расчете среднего заработка за время болезни учитывают все предусмотренные системой оплаты труда виды выплат, включаемые в базу по ЕСН, зачисляемому в ФСС России (О новшествах расчета пособий по нетрудоспособности читайте в «Актуальной бухгалтерии» № 2, 2009). Среднедневной заработок рассчитывают путем деления начисленной за расчетный период зарплаты сотрудника на число календарных дней, приходящихся на такой период. Расчетным периодом являются 12 месяцев, предшествующих месяцу наступления нетрудоспособности(3) (3).
Пособие за каждый день болезни рассчитывают как процент от среднего заработка, который зависит от продолжительности страхового стажа работника. Если страховой стаж сотрудника составляет менее 5 лет, то больничный оплачивается в размере 60% от среднего заработка. При страховом стаже от 5 до 8 лет — 80%, а если стаж более 8 лет — 100% от размера среднего заработка.
Пособие за весь период нетрудоспособности определяют путем умножения дневного пособия на календарные дни болезни. Отметим, что максимальный размер пособия по временной нетрудоспособности в 2009 году составляет 18 720 рублей за полный календарный месяц (4)(4). Как рассчитать сумму доплаты, покажет пример.
Пример
В апреле 2009 г. сотрудник, работающий в компании, которая применяет общий режим налогообложения, болел 10 календарных дней (с 6 по 15 апреля). Его оклад — 50 000 руб., других выплат не было. Страховой стаж сотрудника составляет 6,5 года. Расчетный период с 1 апреля 2008 г. по 31 марта 2009 г. (365 календар. дн.) отработан полностью. Трудовым договором с работником в случае временной нетрудоспособности предусмотрена доплата до фактического заработка.
Средний дневной заработок составляет:
50 000 руб. × 12 мес. : 365 календар. дн. = 1643,84 руб.
Поскольку страховой стаж работника составляет 6,5 года, то сотрудник имеет право на пособие по временной нетрудоспособности в размере 80% от величины среднего заработка:
Дневное пособие равно:
1643, 84 руб. × 80% = 1315,07 руб.
Определим максимальный размер дневного пособия. Для этого разделим максимальный размер пособия, установленный на 2009 г., на число календарных дней апреля:
18 720 руб. : 30 дн. = 624 руб.
Поскольку исчисленный исходя из среднего заработка размер дневного пособия (1315,07 руб.) превышает максимально допустимый (624 руб.), то пособие выплачивается исходя из максимального размера (624 руб). Таким образом, пособие по временной нетрудоспособности составит:
624 руб. × 10 календар. дн. = 6240 руб.
При этом первые 2 дня болезни оплачиваются за счет средств работодателя:
624 руб. × 2 календар. дн. = 1248 руб.
Оставшаяся часть пособия (4992 руб.) выплачивается за счет средств соцстраха, а значит, уменьшает сумму подлежащего уплате ЕСН в части ФСС России.
Кроме пособия, работодатель должен произвести доплату до фактического заработка в размере:
1643,84 руб. × 10 календар. дн. – 1248 руб. – 4992 руб. = 10 198,40 руб.
В бухгалтерском учете это отражается записью:
ДЕБЕТ 26 КРЕДИТ 70
– 1248 руб. — начислено пособие за первые 2 дня временной нетрудоспособности;
ДЕБЕТ 70 КРЕДИТ 68
– 162 руб. — начислен НДФЛ;
ДЕБЕТ 69 КРЕДИТ 70
– 4992 руб. — начислено пособие
за счет ФСС России;
ДЕБЕТ 70 КРЕДИТ 68
– 649 руб. — начислен НДФЛ;
ДЕБЕТ 26 КРЕДИТ 70
– 10 198,40 руб. — отражена сумма доплаты до среднего заработка;
ДЕБЕТ 70 КРЕДИТ 68
– 1326 руб. — начислен НДФЛ.
Отражаем доплаты в налоговом учете
Доплаты до фактического (среднего) заработка могут быть включены в состав расходов на оплату труда(5) (5). Правда, при условии, что доплаты по больничным предусмотрены в трудовых и (или) коллективных договорах. В противном случае данные доплаты нельзя учесть в составе налоговых расходов. Такую точку зрения совсем недавно высказало финансовое ведомство (6)(6).
Нужно отметить, что вопрос о правомерности включения доплаты до фактического заработка в облагаемую базу по налогу на прибыль не такой простой, как это кажется на первый взгляд. По данной проблеме существует и иная, прямо противоположная точка зрения. Она высказана Президиумом ВАС РФ еще в 2007 году(7) (7). Согласно пункту 15 статьи 255 Налогового кодекса к расходам на оплату труда относятся «расходы на доплату до фактического заработка в случае утраты временной нетрудоспособности, установленную законодательством РФ».
А что же это за случаи, установленные законодательством РФ? По мнению судей, в нашем законодательстве был лишь один такой. До 1 января 2005 года законодатель обязывал компании выплачивать больничные лицам, работающим в районах Крайнего Севера, в размере полного заработка с учетом районного коэффициента и процентной надбавки (8)(8).
Разница между фактическим заработком и максимальным размером пособия, выплачиваемого за счет средств ФСС России, и являлась той самой доплатой, «установленной законодательством РФ», которая могла быть отнесена к расходам на оплату труда. Однако с 1 января 2005 года компании лишились такой возможности. Поэтому судьи сделали вывод, что доплаты до фактического заработка в случае болезни сотрудника не могут быть отнесены к расходам на оплату труда.
Аналогичной позиции придерживается и столичная налоговая служба. В ее декабрьском письме(9) (9) была высказана позиция, согласно которой компании не вправе включать в налоговые расходы доплаты до фактического заработка даже в случае, если такие доплаты предусмотрены трудовыми или коллективными договорами. Налоговики отметили, что, принимая решение о налогообложении доплат, компаниям следует руководстWowаться вышеупомянутым постановлением ВАС РФ. А согласно данному постановлению доплаты до фактического заработка не уменьшают налогооблагаемую прибыль.
Поэтому, принимая решение о включении доплат в состав расходов на оплату труда, компаниям следует оценить возможные налоговые риски. Ведь, если компания включит суммы доплат в состав расходов, есть вероятность, что фирма при проверке столкнется с претензиями со стороны налоговой инспекции.
Начисляем зарплатные налоги
Доплаты до фактического заработка нужно включать в облагаемую базу по налогу на доходы с физических лиц. В отношении ЕСН, а также взносов на обязательное пенсионное страхование отметим следующее. Если данные выплаты уменьшают облагаемую базу по налогу на прибыль, то эти суммы необходимо учесть при расчете базы по соцналогу. Кроме того, в этом случае начисляют страховые взносы на обязательное пенсионное страхование.
Суммы доплат до фактического (среднего) заработка подлежат обложению и страховыми взносами от несчастных случаев на производстве и профзаболеваний(10) (10). Ведь взносы по «травме» начисляют на все виды доходов работников. Исключением являются выплаты, включенные в перечень (11)(11), на которые страховые взносы не начисляют. Однако доплаты до фактического заработка в него не входят. *1) . 1 — Федеральный закон от 29.12.2006 № 255-ФЗ
*2) . 2 — утв. пост. Правительства РФ от 15.06.2007 № 375
*3) . 3 — п. 6 положения, утв. пост. Правительства РФ от 15.06.2007 № 375
*4) . 4 — ст. 8 Федерального закона от 25.11.2008 № 216-ФЗ
*5) . 5 — п. 15 ст. 255 НК РФ
*6) . 6 — письма Минфина России от 12.02.2009 № 03-03-06/1/61, 03-03-06/1/62, 03-03-06/1/60
*7) . 7 — Пост. Президиума ВАС РФ от 03.07.2007 № 1441/07
*8) . 8 — Федеральный закон от 19.02.1993 № 4520-1
*9) . 9 — письмо УФНС России по г. Москве от 04.12.2008 № 19-12/112990
*10) . 10 — п. 3 правил, утв. пост. Правительства РФ от 02.03.2000 № 184
*11) . 11 — утв. пост. Правительства РФ от 07.07.1999 № 765
Н.З. Ковязина, заместитель директора Департамента заработной платы, охраны труда и социального партнерства Минздравсоцразвития России
В трудовом договоре может быть предусмотрена доплата к больничному пособию до фактического (среднего) заработка с учетом страхового стажа работника. Тогда расчет доплаты нужно делать следующим образом. Для начала необходимо рассчитать размер дневного пособия по временной нетрудоспособности с учетом страхового стажа работника.
Затем найти сумму максимально допустимого дневного размера пособия. Для этого нужно разделить максимальный размер пособия, выплачиваемый за счет ФСС России (18 720 руб.), на число календарных дней месяца, в котором ваш сотрудник болел. Далее необходимо сравнить размер дневного пособия по временной нетрудоспособности с максимально допустимым дневным размером пособия.
Если величина дневного пособия по больничному листку превышает максимально допустимый, то из размера дневного пособия нужно вычесть максимально допустимый дневной размер пособия. Полученную разницу необходимо умножить на число календарных дней болезни. Это и будет величиной доплаты.
- пособие по временной нетрудоспособности
- зарплатные налоги
Скидка 40% на Клерк.Премиум только на этой неделе!
Это первый раз, когда «Клерк» раздает сервис почти в два раза дешевле! Что вы получите в крутой бухгалтерской подписке:
• качественное обучение: +450 вебинаров, ежедневные мини-курсы, 50+ онлайн-курсов;
• полную информационную поддержку: безлимитные консультации с экспертами по любым рабочим вопросам;
• эксклюзивные статьи от главреда «Клерка» по вашему запросу.;
• более 400 чек-листов, инструкций, шаблонов для работы;
Забирайте Клерк.Премиум. пока дешево — всего 10 800₽. Больше такой цены не будет. Оставьте заявку ниже — ответим на все вопросы.
Источник: www.klerk.ru
Доплаты по больничным
Суммы, причитающиеся сотрудникам в качестве пособий по временной нетрудоспособности, зачастую меньше величины фактического заработка за период болезни. Разумеется, ни одному работнику не нравится терять в деньгах. Поэтому многие компании за свой счет дополнительно выплачивают своим сотрудникам разницу между величиной фактического (среднего) заработка и начисленным пособием. В «Актуальной бухгалтерии» мы расскажем о том, как сделать расчет таких доплат, а также о тонкостях их налогообложения.
Сразу скажем, что компания не обязана производить доплаты заболевшим работникам сверх установленного законом размера пособия по временной нетрудоспособности. Согласно статье 183 Трудового кодекса работодатель должен оплачивать больничные листы строго в соответствии с федеральными законами (1)(1).
Однако компания вправе закрепить выплату доплат в трудовых и (или) коллективном договорах. Ведь, как известно, не разрешено самостоятельно устанавливать лишь те правила, которые ухудшают положение работников. А повышать уровень гарантий своих сотрудников законом не запрещается. Такая инициатива компании всегда приветствуется. Необходимая запись в договоре может выглядеть так.
Предположим, вы хотите доплачивать работнику сверх положенного ему по закону пособия только в тех случаях, когда он болеет сам, и не хотите за счет фирмы увеличивать сумму выплат, если сотрудник, например, ухаживает за больным членом семьи. Тогда в договоре нужно закрепить, что доплата производится только в случае утраты трудоспособности вследствие заболевания или травмы.
 Чтобы рассчитать размер доплаты, необходимо из среднего заработка за время болезни вычесть размер пособия по временной нетрудоспособности. Сумму доплаты определяют по формуле.
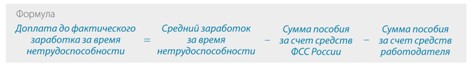
Средний заработок за время болезни рассчитывают согласно Положению об особенностях порядка исчисления пособий(2) (2). Его определяют как произведение среднедневного заработка на число календарных дней болезни. При расчете среднего заработка за время болезни учитывают все предусмотренные системой оплаты труда виды выплат, включаемые в базу по ЕСН, зачисляемому в ФСС России (О новшествах расчета пособий по нетрудоспособности читайте в «Актуальной бухгалтерии» № 2, 2009). Среднедневной заработок рассчитывают путем деления начисленной за расчетный период зарплаты сотрудника на число календарных дней, приходящихся на такой период. Расчетным периодом являются 12 месяцев, предшествующих месяцу наступления нетрудоспособности(3) (3).
Пособие за каждый день болезни рассчитывают как процент от среднего заработка, который зависит от продолжительности страхового стажа работника. Если страховой стаж сотрудника составляет менее 5 лет, то больничный оплачивается в размере 60% от среднего заработка. При страховом стаже от 5 до 8 лет — 80%, а если стаж более 8 лет — 100% от размера среднего заработка.
Пособие за весь период нетрудоспособности определяют путем умножения дневного пособия на календарные дни болезни. Отметим, что максимальный размер пособия по временной нетрудоспособности в 2009 году составляет 18 720 рублей за полный календарный месяц (4)(4). Как рассчитать сумму доплаты, покажет пример. Пример
В апреле 2009 г. сотрудник, работающий в компании, которая применяет общий режим налогообложения, болел 10 календарных дней (с 6 по 15 апреля). Его оклад — 50 000 руб., других выплат не было. Страховой стаж сотрудника составляет 6,5 года. Расчетный период с 1 апреля 2008 г. по 31 марта 2009 г. (365 календар. дн.) отработан полностью. Трудовым договором с работником в случае временной нетрудоспособности предусмотрена доплата до фактического заработка.
Средний дневной заработок составляет:
50 000 руб. × 12 мес. : 365 календар. дн. = 1643,84 руб.
Поскольку страховой стаж работника составляет 6,5 года, то сотрудник имеет право на пособие по временной нетрудоспособности в размере 80% от величины среднего заработка:
Дневное пособие равно:
1643, 84 руб. × 80% = 1315,07 руб.
Определим максимальный размер дневного пособия. Для этого разделим максимальный размер пособия, установленный на 2009 г., на число календарных дней апреля:
18 720 руб. : 30 дн. = 624 руб.
Поскольку исчисленный исходя из среднего заработка размер дневного пособия (1315,07 руб.) превышает максимально допустимый (624 руб.), то пособие выплачивается исходя из максимального размера (624 руб). Таким образом, пособие по временной нетрудоспособности составит:
624 руб. × 10 календар. дн. = 6240 руб.
При этом первые 2 дня болезни оплачиваются за счет средств работодателя:
624 руб. × 2 календар. дн. = 1248 руб.
Оставшаяся часть пособия (4992 руб.) выплачивается за счет средств соцстраха, а значит, уменьшает сумму подлежащего уплате ЕСН в части ФСС России.
Кроме пособия, работодатель должен произвести доплату до фактического заработка в размере:
1643,84 руб. × 10 календар. дн. – 1248 руб. – 4992 руб. = 10 198,40 руб.
В бухгалтерском учете это отражается записью:
ДЕБЕТ 26 КРЕДИТ 70
– 1248 руб. — начислено пособие за первые 2 дня временной нетрудоспособности;
ДЕБЕТ 70 КРЕДИТ 68
– 162 руб. — начислен НДФЛ;
ДЕБЕТ 69 КРЕДИТ 70
– 4992 руб. — начислено пособие
за счет ФСС России;
ДЕБЕТ 70 КРЕДИТ 68
– 649 руб. — начислен НДФЛ;
ДЕБЕТ 26 КРЕДИТ 70
– 10 198,40 руб. — отражена сумма доплаты до среднего заработка;
ДЕБЕТ 70 КРЕДИТ 68
– 1326 руб. — начислен НДФЛ. Отражаем доплаты в налоговом учете
Доплаты до фактического (среднего) заработка могут быть включены в состав расходов на оплату труда(5) (5). Правда, при условии, что доплаты по больничным предусмотрены в трудовых и (или) коллективных договорах. В противном случае данные доплаты нельзя учесть в составе налоговых расходов. Такую точку зрения совсем недавно высказало финансовое ведомство (6)(6).
Нужно отметить, что вопрос о правомерности включения доплаты до фактического заработка в облагаемую базу по налогу на прибыль не такой простой, как это кажется на первый взгляд. По данной проблеме существует и иная, прямо противоположная точка зрения. Она высказана Президиумом ВАС РФ еще в 2007 году(7) (7). Согласно пункту 15 статьи 255 Налогового кодекса к расходам на оплату труда относятся «расходы на доплату до фактического заработка в случае утраты временной нетрудоспособности, установленную законодательством РФ».
А что же это за случаи, установленные законодательством РФ? По мнению судей, в нашем законодательстве был лишь один такой. До 1 января 2005 года законодатель обязывал компании выплачивать больничные лицам, работающим в районах Крайнего Севера, в размере полного заработка с учетом районного коэффициента и процентной надбавки (8)(8).
Разница между фактическим заработком и максимальным размером пособия, выплачиваемого за счет средств ФСС России, и являлась той самой доплатой, «установленной законодательством РФ», которая могла быть отнесена к расходам на оплату труда. Однако с 1 января 2005 года компании лишились такой возможности. Поэтому судьи сделали вывод, что доплаты до фактического заработка в случае болезни сотрудника не могут быть отнесены к расходам на оплату труда.
Аналогичной позиции придерживается и столичная налоговая служба. В ее декабрьском письме(9) (9) была высказана позиция, согласно которой компании не вправе включать в налоговые расходы доплаты до фактического заработка даже в случае, если такие доплаты предусмотрены трудовыми или коллективными договорами. Налоговики отметили, что, принимая решение о налогообложении доплат, компаниям следует руководстWowаться вышеупомянутым постановлением ВАС РФ. А согласно данному постановлению доплаты до фактического заработка не уменьшают налогооблагаемую прибыль.
Поэтому, принимая решение о включении доплат в состав расходов на оплату труда, компаниям следует оценить возможные налоговые риски. Ведь, если компания включит суммы доплат в состав расходов, есть вероятность, что фирма при проверке столкнется с претензиями со стороны налоговой инспекции. Начисляем зарплатные налоги
Доплаты до фактического заработка нужно включать в облагаемую базу по налогу на доходы с физических лиц. В отношении ЕСН, а также взносов на обязательное пенсионное страхование отметим следующее. Если данные выплаты уменьшают облагаемую базу по налогу на прибыль, то эти суммы необходимо учесть при расчете базы по соцналогу. Кроме того, в этом случае начисляют страховые взносы на обязательное пенсионное страхование.
Суммы доплат до фактического (среднего) заработка подлежат обложению и страховыми взносами от несчастных случаев на производстве и профзаболеваний(10) (10). Ведь взносы по «травме» начисляют на все виды доходов работников. Исключением являются выплаты, включенные в перечень (11)(11), на которые страховые взносы не начисляют. Однако доплаты до фактического заработка в него не входят. *1) . 1 — Федеральный закон от 29.12.2006 № 255-ФЗ
*2) . 2 — утв. пост. Правительства РФ от 15.06.2007 № 375
*3) . 3 — п. 6 положения, утв. пост. Правительства РФ от 15.06.2007 № 375
*4) . 4 — ст. 8 Федерального закона от 25.11.2008 № 216-ФЗ
*5) . 5 — п. 15 ст. 255 НК РФ
*6) . 6 — письма Минфина России от 12.02.2009 № 03-03-06/1/61, 03-03-06/1/62, 03-03-06/1/60
*7) . 7 — Пост. Президиума ВАС РФ от 03.07.2007 № 1441/07
*8) . 8 — Федеральный закон от 19.02.1993 № 4520-1
*9) . 9 — письмо УФНС России по г. Москве от 04.12.2008 № 19-12/112990
*10) . 10 — п. 3 правил, утв. пост. Правительства РФ от 02.03.2000 № 184
*11) . 11 — утв. пост. Правительства РФ от 07.07.1999 № 765
Н.З. Ковязина, заместитель директора Департамента заработной платы, охраны труда и социального партнерства Минздравсоцразвития России
В трудовом договоре может быть предусмотрена доплата к больничному пособию до фактического (среднего) заработка с учетом страхового стажа работника. Тогда расчет доплаты нужно делать следующим образом. Для начала необходимо рассчитать размер дневного пособия по временной нетрудоспособности с учетом страхового стажа работника.
Затем найти сумму максимально допустимого дневного размера пособия. Для этого нужно разделить максимальный размер пособия, выплачиваемый за счет ФСС России (18 720 руб.), на число календарных дней месяца, в котором ваш сотрудник болел. Далее необходимо сравнить размер дневного пособия по временной нетрудоспособности с максимально допустимым дневным размером пособия.
Если величина дневного пособия по больничному листку превышает максимально допустимый, то из размера дневного пособия нужно вычесть максимально допустимый дневной размер пособия. Полученную разницу необходимо умножить на число календарных дней болезни. Это и будет величиной доплаты. Источник: журнал «Актуальная бухгалтерия»
Источник: delovoymir.biz
Департамент общего аудита по вопросу доплаты до фактического среднего заработка по больничному листу
ООО рассматривает возможность внесения в трудовой договор пункта о доплате среднемесячной платы по листку нетрудоспособности
В связи с этим возникает ряд вопросов:
1. Как сформулировать и прописать подобный пункт в трудовом договоре?
2. Надо ли прописывать подобный пункт в положении об оплате труда?
Согласно статье 15 ТК РФ трудовые отношения — отношения, основанные на соглашении между работником и работодателем о личном выполнении работником за плату трудовой функции (работы по должности в соответствии со штатным расписанием, профессии, специальности с указанием квалификации; конкретного вида поручаемой работнику работы), подчинении работника правилам внутреннего трудового распорядка при обеспечении работодателем условий труда, предусмотренных трудовым законодательством и иными нормативными праWowыми актами, содержащими нормы трудового права, коллективным договором, соглашениями, локальными нормативными актами, трудовым договором.
Трудовые отношения возникают между работником и работодателем на основании трудового договора, заключаемого ими в соответствии с ТК РФ (статья 16 ТК РФ).
В соответствии со статьей 56 НК РФ трудовой договор – это соглашение между работодателем и работником, в соответствии с которым работодатель обязуется предоставить работнику работу по обусловленной трудовой функции, обеспечить условия труда, предусмотренные трудовым законодательством и иными нормативными праWowыми актами, содержащими нормы трудового права, коллективным договором, соглашениями, локальными нормативными актами и данным соглашением, своевременно и в полном размере выплачивать работнику заработную плату, а работник обязуется лично выполнять определенную этим соглашением трудовую функцию, соблюдать правила внутреннего трудового распорядка, действующие у данного работодателя.
Согласно указанной статье в трудовом договоре указываются:
— фамилия, имя, отчество работника и наименование работодателя (фамилия, имя, отчество работодателя — физического лица), заключивших трудовой договор;
— сведения о документах, удостоверяющих личность работника и работодателя — физического лица;
— идентификационный номер налогоплательщика (для работодателей, за исключением работодателей — физических лиц, не являющихся индивидуальными предпринимателями);
— сведения о представителе работодателя, подписавшем трудовой договор, и основание, в силу которого он наделен соответствующими полномочиями;
— место и дата заключения трудового договора.
Кроме того, обязательными для включения в трудовой договор являются следующие условия:
— дата начала работы,
— условия оплаты труда (в том числе размер тарифной ставки или оклада (должностного оклада) работника, доплаты, надбавки и поощрительные выплаты);
— режим рабочего времени и времени отдыха (если для данного работника он отличается от общих правил, действующих у данного работодателя);
— компенсации за тяжелую работу и работу с вредными и (или) опасными условиями труда, если работник принимается на работу в соответствующих условиях, с указанием характеристик условий труда на рабочем месте;
— условия, определяющие в необходимых случаях характер работы (подвижной, разъездной, в пути, другой характер работы);
— условие об обязательном социальном страховании работника в соответствии с настоящим Кодексом и иными федеральными законами;
— другие условия в случаях, предусмотренных трудовым законодательством и иными нормативными праWowыми актами, содержащими нормы трудового права.
В трудовом договоре могут предусматриваться дополнительные условия, не ухудшающие положение работника по сравнению с установленным трудовым законодательством и иными нормативными праWowыми актами, содержащими нормы трудового права, коллективным договором, соглашениями, локальными нормативными актами.
В соответствии со статьей 183 ТК РФ при временной нетрудоспособности работодатель выплачивает работнику пособие по временной нетрудоспособности в соответствии с федеральными законами.
Порядок расчета суммы больничного установлен в Федеральном законе от 29.12.06 № 255-ФЗ «Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством» (далее по тексту — Закон № 255-ФЗ).
Размеры пособий по временной нетрудоспособности установлены в статье 7 Закона № 255-ФЗ.
Учитывая порядок расчета пособия, установленный указанным законом, его размер всегда меньше, чем сумма фактического заработка, которую мог бы получить работник за период нетрудоспособности.
В связи с этим, на наш взгляд, работодатель может принять решение о доплате работнику до фактического среднего заработка.
При этом, учитывая положения статьи 57 ТК РФ, по нашему мнению, условие о доплате до фактического заработка при выплате пособия по временной нетрудоспособности, подлежит обязательному включению в трудовой договор.
В соответствии со статьей 129 ТК РФ заработная плата (оплата труда работника) — вознаграждение за труд в зависимости от квалификации работника, сложности, количества, качества и условий выполняемой работы, а также компенсационные выплаты (доплаты и надбавки компенсационного характера, в том числе за работу в условиях, отклоняющихся от нормальных, работу в особых климатических условиях и на территориях, подвергшихся радиоактивному загрязнению, и иные выплаты компенсационного характера) и стимулирующие выплаты (доплаты и надбавки стимулирующего характера, премии и иные поощрительные выплаты).
Доплата по больничному листу до фактического среднего заработка, по нашему мнению, может рассматриваться как выплата компенсационного характера, так как призвана компенсировать потери работника в доходах на период его временной нетрудоспособности.
Таким образом, на наш взгляд, доплата до среднего заработка является частью средней заработной платы.
Согласно статье 135 ТК РФ заработная плата работнику устанавливается трудовым договором в соответствии с действующими у данного работодателя системами оплаты труда.
Системы оплаты труда, включая размеры тарифных ставок, окладов (должностных окладов), доплат и надбавок компенсационного характера, в том числе за работу в условиях, отклоняющихся от нормальных, системы доплат и надбавок стимулирующего характера и системы премирования, устанавливаются коллективными договорами, соглашениями, локальными нормативными актами в соответствии с трудовым законодательством и иными нормативными праWowыми актами, содержащими нормы трудового права.
Таким образом, работодатель имеет право устанавливать различные системы компенсационных доплат. Порядок назначения и выплат компенсационных доплат либо устанавливается в коллективном договоре, положении о заработной плате, либо оговаривается с каждым конкретным работником в трудовом договоре.
Следует отметить, что ТК РФ не определяет какой-либо определенной формы трудового договора.
То есть ТК РФ, устанавливает какие условия должны быть в обязательном порядке согласованы сторонами, но при этом форма закрепления согласованных условий в виде трудового договора, может быть определена сторонами.
В связи с этим, на практике делового оборота, принято в некоторых случаях выносить в отдельный документ, условия согласованные сторонами трудового договора.
Например, порядок, условия и размеры премирования, как правило, оформляются отдельным положением, а в трудовом договоре указывается ссылка на положение. При этом, чтобы требования ТК РФ были соблюдены, сотрудник должен быть ознакомлен с положением перед подписанием трудового договора под роспись.
С правомерностью такого порядка оформления трудового договора согласны как официальные органы, так и арбитражные суды[1].
Например, в письме от 22.09.10 № 03-03-06/1/606 Минфин РФ указал:
«расходы по выплате премий работникам могут быть учтены для целей налогообложения прибыли на основании положения о премировании работников при условии, что в трудовых договорах, заключенных с работниками, дается отсылка на это положение и эти выплаты соответствуют положениям п.1 ст.252 Кодекса».
Учитывая вышесказанное, по нашему мнению, стороны могут не только прямо прописать в самом трудовом договоре все условия выплаты пособия по временной нетрудоспособности исходя из фактического среднего заработка, но и сделать ссылку в договоре на отдельное положение, которым установлена такая компенсация.
Условие трудового договора (или положения о заработной плате) о выплате рассматриваемой доплаты, на наш взгляд, может быть сформулировано следующим образом:
«Пособие по временной нетрудоспособности выплачивается в размере, исчисленном исходя из фактического среднего заработка работника».
3. Включается ли сумма, превышающая средний дневной заработок, в суммы, возмещаемые за счет ФСС?
В соответствии со статьей 3 Закона № 255-ФЗ финансовое обеспечение расходов на выплату страхового обеспечения застрахованным лицам осуществляется за счет средств бюджета Фонда социального страхования Российской Федерации, а также за счет средств страхователя:
-за первые три дня временной нетрудоспособности за счет средств страхователя;
-за остальной период, начиная с 4-го дня временной нетрудоспособности за счет средств бюджета ФСС РФ.
Размер пособия по временной нетрудоспособности установлен пунктами 1-3 статьи 7 Закона № 255-ФЗ.
Порядок исчисления пособий по временной нетрудоспособности установлен статьей 14 Закона № 255-ФЗ.
В соответствии с пунктом 3.3 статьи 14 Закона № 255-ФЗ средний дневной заработок не должен превышать среднего дневного заработка, рассчитанного путем деления на 730 суммы предельных величин базы для начисления страховых взносов в ФСС РФ, установленных в соответствии с Федеральным законом от 24.07.09 № 212-ФЗ.
То есть, средний заработок за один год не может превышать предельную величину базы для исчисления взносов, установленную на этот год.
Таким образом, Законом № 255-ФЗ ограничена величина среднего заработка, исходя из которого исчисляется пособие, что в свою очередь, ограничивает размер самого пособия.
Соответственно, размер пособия исчисляется из среднего заработка установленного Законом № 255-ФЗ, а не фактического среднего заработка работника.
Учитывая вышесказанное, по нашему мнению, поскольку Закон № 255-ФЗ предусматривает обеспечение за счет средств ФСС РФ пособия исчисленного в соответствии с положениями Закона № 255-ФЗ, доплата пособия до среднего заработка, производимая работодателем, не будет возмещаться ФСС РФ.
4. Облагается ли взносами сумма разницы между среднемесячной заработной платой и средним заработком?
Согласно пункту 1 статьи 7 Федерального закона от 24.07.09 № 212-ФЗ (далее по тексту — Закон № 212-ФЗ) объектом обложения страховыми взносами для организаций, признаются выплаты и иные вознаграждения, начисляемые плательщиками страховых взносов в пользу физических лиц в рамках трудовых отношений и гражданско-праWowых договоров, предметом которых является выполнение работ, оказание услуг.
При этом нормами статьи 9 Закона № 212-ФЗ предусмотрен перечень видов сумм, не подлежащих обложению страховыми взносами для плательщиков страховых взносов, производящих выплаты и иные вознаграждения физическим лицам.
Так, в соответствии с подпунктом 1 пункта 1 статьи 9 Закона № 212-ФЗ не подлежат обложению страховыми взносами государственные пособия, выплачиваемые в соответствии с законодательством Российской Федерации, законодательными актами субъектов Российской Федерации, решениями представительных органов местного самоуправления, в том числе пособия по безработице, а также пособия и иные виды обязательного страхового обеспечения по обязательному социальному страхованию.
Из приведенной нормы, на наш взгляд, следует, что не облагаются страховыми взносами только те пособия, которые выплачиваются в соответствии с законодательством РФ.
Как мы указали выше, пособие по временной нетрудоспособности исчисляется в соответствии с положениями Закона № 255-ФЗ, т.е. с учетом ограничения среднего заработка.
Следовательно, по нашему мнению, пособие, рассчитанное исходя из фактического среднего заработка работника (или доплата до среднего заработка), не может считаться выплаченным в соответствии с законодательством РФ, а значит, не освобождается от обложения страховыми взносами.
Учитывая изложенное, по нашему мнению, доплата до среднего заработка пособия по временной нетрудоспособности облагается страховыми взносами.
В аналогичном порядке такая доплата облагается также страховыми взносами от несчастных случаев на производстве и профзаболеваний (пункт 1 статьи 20.1, подпункт 1 пункта 1 статьи 20.2 Федерального закона от 24.07.98 № 125-ФЗ «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний»).
5. Будут ли данные расходы включены в состав расходов в целях налогообложения?
В соответствии с пунктом 1 статьи 252 НК РФ налогоплательщик при исчислении налога на прибыль вправе уменьшить полученные доходы на сумму произведенных расходов (за исключением расходов, указанных в статье 270 НК РФ).
Расходы в виде доплаты до фактического заработка в статье 270 НК РФ не поименованы. Следовательно, они могут быть учтены при исчислении налога на прибыль в случае их соответствия ниже указанным критериям.
Расходами признаются обоснованные и документально подтвержденные затраты (а в случаях, предусмотренных статьей 265 НК РФ, убытки), осуществленные (понесенные) налогоплательщиком.
Под обоснованными расходами понимаются экономически оправданные затраты, оценка которых выражена в денежной форме.
Под документально подтвержденными расходами понимаются затраты, подтвержденные документами, оформленными в соответствии с законодательством Российской Федерации[2].
При этом согласно пункту 25 статьи 255 НК РФ в составе расходов на оплату труда в целях налогообложения прибыли могут быть учтены другие виды расходов, произведенных в пользу работника, предусмотренных трудовым договором и (или) коллективным договором.
Таким образом, по нашему мнению, налогоплательщик имеет право на основании пункта 25 статьи 255 НК РФ учесть в целях налогообложения прибыли сумму превышения фактически выплачиваемого пособия по временной нетрудоспособности, исчисленного согласно трудовому и (или) коллективному договору, над максимальным размером пособия по временной нетрудоспособности, исчисленного в соответствии с Законом № 255-ФЗ.
Аналогичное мнение высказано в письмах Минфина от 27.12.12 № 03-03-06/1/723, от 19.12.12 № 03-03-06/1/702, от 03.05.12 № 03-03-06/2/47, от 25.03.10 № 03-03-06/1/187, от 01.04.10 № 03-03-06/1/212, от 21.05.10 № 03-03-06/1/340.
[1] Например, Постановление ФАС Центрального округа от 15.09.06 по делу № А64-1004/06-11; Постановление ФАС Северо-Западного округа от 28.02.05 № А56-17963/04.
[2] либо документами, оформленными в соответствии с обычаями делового оборота, применяемыми в иностранном государстве, на территории которого были произведены соответствующие расходы, и (или) документами, косвенно подтверждающими произведенные расходы (в том числе таможенной декларацией, приказом о командировке, проездными документами, отчетом о выполненной работе в соответствии с договором). Расходами признаются любые затраты при условии, что они произведены для осуществления деятельности, направленной на получение дохода.
Ответы на самые интересные вопросы на нашем телеграм-канале knk_audit
Источник: www.mosnalogi.ru
Доплачиваем до среднего заработка по больничному листу
Некоторые организации оплачивают своим сотрудникам пособия по временной нетрудоспособности выше сумм, начисляемых Фондом социального страхования. Чем это чревато и как оформить доплату до среднего заработка по больничному листу, узнаете из нашей публикации.
Есть такое право
Не все сотрудники имеют право получить больничное пособие в 100% размере от среднего заработка, так как показатель зависит от страхового стажа.
А иногда начисление таких пособий происходит исходя из МРОТ. Поэтому на помощь такому персоналу приходит доплата по больничному листу до среднего заработка.
При временной потере трудоспособности работнику выплачивают больничное пособие, исчисляемое на основании среднего заработка. За расчетный период берут два года, предшествующих году наступления страхового случая.
Фонд социального страхования ограничивает значение, при котором дни отсутствия оплачивают. Так, в 2017 году максимальный доход за расчетный период равен:
- 670 000 руб. (за 2015 г.) + 718 000 руб. (за 2016 г.) = 1 388 000 руб.
- 1,388 млн руб. / 730 день (число дней в 2015 + 2016 г.) = 1901,37 руб./день.
Суммы выше этих лимитов не учитывают при расчете больничного и не оплачивают. Но законодательство не запрещает работодателю делать доплату до среднего заработка по больничному листу на недостающую сумму.
Помните: предоставлять сотрудникам такую доплату – это право, а не обязанность работодателя!
Как правильно оформить
Когда предприятие делает сотрудникам доплаты до среднего заработка по больничному листу при временной утрате ими трудоспособности, обязательно наличие этого условия в локальных нормативных документах, трудовом или коллективном договоре. Поскольку законодательство не регламентирует правил, касающихся данного вопроса, работодатель самостоятельно определяет:
- круг лиц, которым положена компенсация (не обязательно выплачивать средства всему персоналу);
- порядок расчета сумм денежных средств к доплате.
Расчеты с бюджетом
При правильном оформлении документов доплату до среднего заработка по больничному листу можно учитывать в расходах по налогу на прибыль как оплату труда. Для этого требуется:
- соблюдать рассмотренные выше условия;
- издать приказ, на основании которого делать такие доплаты.
Поскольку рассматриваемые доплаты исходят не от государства, они облагаются подоходным налогом. Его расчет происходит в общем порядке.
Также работодатель должен отчислить с суммы добавки до среднего заработка взносы во внебюджетные фонды.
ПРИМЕР
С. Михайлов, работающий в компании «Престиж» и являющийся налоговым резидентом РФ, 26.09.2016 оформил больничный. К исполнению трудовых обязанностей он вернулся 06.10.2016. Средняя зарплата сотрудника за последние два года в день составила 2250 руб. Страховой стаж – 7 лет. В коллективном договоре фирмы предусмотрена доплата по больничному листу до среднего заработка.
Какие действия надо выполнить?
- Поскольку Михайлов имеет страховой стаж – 7 лет, ему положена компенсация в размере 80% зарплаты. Сумма отчисляемых ему средств без доплат составит: 1901,37 × 80% × 10 дней = 15 210,96 руб.
- Компенсация с учетом условия коллективного договора равна: 2250 × 10 дней = 22 500 руб.
- Размер положенной ему доплаты составит: 22 500 – 15 210,96 = 7289,04.
- Начисляем налог на сумму, которую предоставляем дополнительно: 7289,04 × 13% = 947,6 руб. – удерживаем эту сумму НДФЛ с доплаты по больничному листу до среднего заработка.
До какой предельной суммы или срока можно производить доплату – законодательство не регламентирует. И несмотря на то, что заработок может быть фиксирован окладом, фактически произведенной продукцией и др. Главное: чтобы правила расчета доплаты до среднего заработка по больничному листу были конкретно отражено в нормативных документах или трудовом договоре со служащим.
Источник: buhguru.com