
Заработная плата работников зависит от индивидуальных показателей труда, непрерывности труда на предприятии и других поощряющих выплат. Но существуют и выплаты, которые не имеют фиксированных ставок, а зависят от средних показателей доходов, взятых за определенный период. Отпускные компенсации считаются именно таким путем как для тех сотрудников, что идут отдыхать, так и для тех, что компенсируют дни и продолжают работать или увольняются.
Расчет средней заработной платы работающих производится по единой формуле, которая регламентируется ст. 139 ТК РФ.
- Параметры для расчета средней зарплаты
- Начисленная заработная плата
- Отработанное время
- Формула расчета
Параметры для расчета средней зарплаты
Несмотря на то, что оклады и тарифные ставки для многих сотрудников могут быть одинаковы, на выходе каждый получает разные доходы. Данный парадокс понятен, ведь даже весь оклад получают не все, если не отработали полный месяц. Кроме этого, работник может иметь или не иметь различные дополнительные начисления ежемесячного или разового характера.
Трудовое право. Урок 7. Оплата труда

- Премии и поощрения.
- Надбавки за профмастерство.
- Процент за выслугу лет.
Все эти показатели формируют доход работающего, который является одним из важнейших аспектов при определении средней заработной платы. На конечный финансовый показатель может повлиять и тот факт, что в организации производилось общее повышение окладов или тарифных ставок. Если такое происходило, то сумма средней зарплаты должна учитывать и коэффициент повышения.
Всего для расчета среднедневного дохода требуется два основных аспекта:
- Общий доход будущего отпускника за определенный период.
- Сумма отработанного им времени за тот же расчетный период.
Отработанное время также может существенно отразиться на вычислениях среднедневного показателя и уменьшить или увеличить его итоговую значимость.
При наличии исходных данных несложно применить их к установленной в ст 139 Трудового кодекса РФ формуле и произвести корректный расчет.
Начисленная заработная плата
Далеко не все рядовые работники, труд которых напрямую не связан с бухгалтерскими вычислениями могут с точностью объяснить, как вычисляется средний доход, но все, безусловно, понимают, что чем выше этот самый доход, тем выше средний показатель.

В статье 139 Трудового кодекса Российской Федерации указывается, что для расчета среднедневного показателя уровня доходов работника, которому предоставляется отпускной период, берется его заработная плата за последние 12 месяцев. Месяцы берутся в календарном исчислении и только полные, с 1-го по 30-е или 31-е число.
Как исчисляются сроки в трудовом праве?
Заработная плата за исчисляемый период берется полностью без исключений и суммируется общим итогом.
В статье 139 указывается, что полученная сумма делиться изначально на 12, в результате чего получается усредненный показатель дохода за один месяц. Полученный результат делится на 29,3. 29,3 это средний показатель количества дней в одном месяце. Эта цифра общепринята для всего РФ и повсеместно применяется в бухгалтерских и иных расчетах. Однако, она может уменьшаться, если сотрудник не отработал полное количество положенных ему по графику труда дней.
Отработанное время
Идеальный расчет среднедневного дохода – это когда работник отработал весь год без пропусков, четко следуя установленному графику. Конечно, в жизни идеальные ситуации скорее исключение, чем правило. За год работник не единожды может отсутстWowать на рабочем месте по тем или иным причинам.
Для расчета отпускных, в общем, неважно какой была причина отсутствия, дни все равно исключаются из общей формулы. Не любое отсутствие на рабочем месте вчитается, например, если сотрудник был в командировке, то эти дни не изымаются. А вот если он болел или брал отпуск без сохранения заработной платы, либо ходил в отпуск, оплачиваемый или учебный, то это время полностью вычитается.

При наличии пропусков в течение 12 месяцев целесообразно для удобства подсчета выбрать отдельно месяца, отработанные полностью, а отдельно произвести выборку тех, где были зафиксированы уважительные неявки. Полностью отработанные месяцы делятся на установленную цифру 29,3. Обратите внимание, что при определении отпускной компенсации не идет речь о рабочих днях, не стоит отнимать выходные и праздники, применяется именно среднекалендарный показатель.
Если месяц был отработан не в полной мере, то расчет будет проводиться индивидуально для каждого неполного периода.
Формула расчета
Идеальная формула расчета отпускной компенсации выглядит следующим образом:
(Доход за год / 12) / 29,3 = средняя заработная плата за один день (СЗП).
СЗП * количество дней отпуска = отпускная компенсация.
Как уже было сказано, идеальная формула расчета применяется в полном объеме крайне редко, поэтому чаще приходится прибегать к индивидуальным формулам.
Для получения итоговой суммы компенсации следует сначала правильно высчитать среднедневную зарплату.
Для этого мы можем пойти таким путем:
- Рассчитываем количество календарных дней, которые будут приниматься к расчету. Если месяц полный берем 29,3. Если неполный месяц, то количество отработанных дней делится на количество календарных суток в нем, а затем умножается на коэффициент 29,3.
- Все 12 месяцев суммируется по полученным показателям отработанного времени. В результате мы имеем общую сумму календарных дней за год.
- Годовой доход делим на рассчитанную сумму календарных дней за год.
В результате получается тот же показатель среднедневного дохода, только с учетом индивидуальных пропусков.
Выплаты, учитываемые при расчете
Хотя в статье 139 и идет речь о том, что при расчете учитывается весь начисленный доход, комментарии разъясняют, что не стоит принимать эти слова слишком буквально.
На самом деле учитываться должны лишь те суммы, которые фактически были начислены за произведенный труд, а не иные выплаты.

При расчете необходимо учитывать следующие доходы:
- Оклад.
- Премиальные выплаты, которые выдаются по итогам месяца, квартала или года.
- Сдельные выплаты.
- Авторские вознаграждения.
- Комиссионные суммы.
- Выплаты за произведенный труд, которые выдавались в натуральном или валютном выражении.
- Денежное довольствие.
- Стимулирующие премии и компенсации.
Некоторые начисления должны исключаться из сумм общего дохода. Например, все, что было оплачено по среднедневному показателю:
- Дни нетрудоспособности.
- Время ухода за детьми с инвалидностью.
- Освобождения от труда с сохранением средней зарплаты.
Кроме этого, не учитываются:
- Материальные средства, выданные на поездку в командировку.
- Материальная помощь.
- Деньги, выданные на питание.
- Оплата транспортных расходов.
- Социальные выплаты.
- Деньги, выданные организацией как заём.
Чтобы не запутаться, какие суммы учитывать, а какие нет, следует принимать к расчету лишь те деньги, которые были выплачены за выполнение прямых или косвенных обязанностей.
Определение среднего дневного заработка
Статья 139 с комментариями описывает все нюансы исчисления среднедневного дохода, но для наглядности расчетов приведем примеры.

Работник А отправляется в свой первый отпуск после того, как отработал полные 7 месяцев. Он получал голый оклад без надбавок и премий в размере 30 000 рублей. Ему положен отпуск на 28 календарных дней.
((210 000 / 7) / 29,3) = 1023,89 средняя зарплата за один день.
1023,89 * 28 = 28668,94 компенсация к отпуску.
Этот пример классический и рассчитан на идеальные показатели.
Работник Б уходит в очередной отпуск в августе на 14 дней. В апреле он уже был на отдыхе 10 дней 8 рабочих и 2 выходных), а в январе болел на протяжении 7 дней (5 рабочих и 2 выходных). Ежемесячно он получает 42 000, и каждый квартал (а именно в марте, июне, сентябре и декабре) ему выплачивается премия в размере 8000 рублей.
Считаем доход за год:
(12 * 42 000) + (4 * 8 000) = 504 000 + 32 000 = 536 000 рублей.
Количество расчетных дней за год:
(10 * 29,3) + ( (17/31) * 29,3) + ((13/30) * 29,3) = 322 дня.
Вычисляем среднюю зп:
536000 / 322 = 1664,6 рубля.
Отпускная компенсация за 14 дней составит 23 304,38 рубля.
Источник: znatoktruda.ru
Ст. 139 ТК РФ. Исчисление средней заработной платы

В действующем трудовом законодательстве устанавливается единый порядок, по которому осуществляется расчет среднего заработка. Ст. 139 ТК РФ регулирует ключевые аспекты этого процесса. Рассмотрим ее подробнее.
При исчислении з/п во внимание принимаются все виды выплат, предусмотренные и применяемые у нанимателя, вне зависимости от их источников. В ч. 3 ст. 139 ТК РФ указывается, что при любом рабочем режиме формирование суммы осуществляется в соответствии с начисленной фактически оплатой труда и отработанного фактически времени за 12 мес., которые предшествуют тому периоду, в который за сотрудником сохраняется выплата. Отсчет осуществляется по календарным месяцам. В качестве них выступают периоды с 1-го по 30 (31-е) числа включительно (для февраля — по 28 (29-е) включительно).
В части 4 ст. 139 ТК РФ формулируются правила исчисления оплаты отпусков и компенсаций за неиспользованные дни. Для подсчета сумма, начисленная за последние 12 мес. (календарных) делится на 12 либо 19.3 (ср. кол-во дней). Законодательство предусматривает также расчет средней з/п для оплаты отпусков и компенсаций за неиспользованные периоды.
Он производится делением начисленной суммы на число дней по шестидневному недельному календарю. Трудовой/коллективный договор может устанавливать другие периоды исчисления, если при их использовании не будут ухудшено положение работника.
Ст. 139 ТК РФ: комментарии

Согласно части седьмой рассматриваемой статьи, особенности порядка, по которому производится исчисление ср. з/п, устанавливаются правительством страны. При этом учитывается мнение трехсторонней комиссии, осуществляющей регулирование общественно-трудовых взаимоотношений. Порядок, по которому производится расчет, определен в Положении, утвержденном правительственным постановлением № 213.
Состав выплат
Порядок исчисления ср. з/п по ст. 139 ТК РФ предполагает установление 2 элементов:
- Вида выплат, которые учитываются при вычислениях.
- Периода, за который производится расчет.
В составе з/п, как выше было сказано, присутствуют все предусмотренные и применяемые выплаты. К ним относят, в частности:

- Должностной оклад.
- Надбавки и доплаты.
- Тарифную ставку.
- Премии.
- Стимулирующие выплаты.
- Процентные надбавки.
- Районные коэффициенты.
Примерный список выплат
Перечень сумм, которые учитываются при реализации ст. 139 ТК РФ, определяется следующим образом:
- З/п, начисленная по тарифной ставке/окладу по должности за отработанный период.
- Зарплата, сформированная по сдельным расценкам.
- З/п, начисленная в процентах от прибыли от продажи товара/оказания услуги/, выполнения работы либо комиссионное вознаграждение.
- Зарплата, полученная в неденежном виде.
- Вознаграждение, начисленное лицам, замещавшим госдолжности.
- З/п преподавателей заведений среднего/начального профобразования за часы работы свыше уменьшенной годовой нагрузки. Такие выплаты учитываются в размере 1/10 каждого месяца в расчетном периоде, вне зависимости от времени начисления.
- Гонорары, полагающиеся работникам, состоящим в списочном составе редакций СМИ и организаций искусства, либо оплата их работы, выполняемая по расценкам (ставкам) постановочного (авторского) вознаграждения.
- З/п, рассчитанная окончательно по завершении года (календарного), обусловленная режимом оплаты. Она учитывается в 1/12 от каждого месяца вне зависимости от времени начисления.

- Доплаты и надбавки к окладам по должностям/тарифным ставкам за классность, профмастерство, квалификационный разряд (дипломатический ранг, классный чин), стаж (выслугу), учетную степень, особые условия госслужбы, работу с информацией, составляющей гостайну, знание иностранных языков, совмещение должностей/профессий, увеличение объема работы, расширение сфер обслуживания, исполнение обязанностей сотрудника, временно отсутствующего на предприятии, без освобождения от основной деятельности, руководство бригадой.
- Вознаграждения, премии, в том числе по итогам года, и единовременные выплаты за выслугу.
- Компенсации, связанные с особыми трудовыми условиями, в том числе обусловленные регулированием оплаты (в форме процентных надбавок и коэффициентов), повышенные размеры з/п за тяжелую, опасную или вредную работу, в ночное время, нерабочие, выходные дни, сверхурочно.
- Прочие виды выплат.

Особые случаи
Ст. 139 ТК РФ предусмотрено, что если сотрудник за период не имел начисленной фактически з/п, отработанных дней, или этот промежуток состоит из времени, не принимаемого во внимание при начислении, ср. з/п устанавливается в соответствии с суммой, фактически определенной за предшествующие 12 мес. Однако на практике в указанные месяцы также может не быть оплаты труда.

В этом случае расчет осуществляется по фактически отработанным дням в периоде, в котором имеет место случай, связанный с сохранением средней зарплаты. У сотрудника может вообще не быть фактически начисленной оплаты. К примеру, обстоятельства, которые требуют сохранения ср. з/п, наступили сразу после приема его на работу. В этом случае средняя зарплата рассчитывается по тарифной ставке для установленного разряда, денежному вознаграждению или должностному окладу.
Ключевые показатели
Для начисления сумм по ст. 139 ТК РФ используется две величины: дневная и часовая з/п. Первая применяется во всех случаях, которые не связаны с суммированным учетом времени работы. Для расчета зарплату делят на число дней по календарю пятидневной недели. После этого сумма умножается на число фактически отработанных.
Сотруднику может устанавливаться неполное время профессиональной деятельности. Расчет среднего дневного заработка осуществляется делением суммы начисленной фактически оплаты на число дней по календарю пяти- или шестидневной недели, которая приходится на отработанное время. В расчетах используется и часовая оплата. Она применяется при суммированном учете времени. Для расчета сумму заработка, начисленного за период, делят на число часов в соответствии с графиком, которые приходятся на отработанное время, затем умножают на количество часов в периоде, который должен быть оплачен.
Отпуска

В ранее действующей редакции кодекса были установлены особые условия для их оплаты. В ч. 4 ст. 139 ТК РФ предусмотрен общий порядок начисления ср. з/п для определения суммы отпускных. При исчислении сумма оплаты труда за последние 12 мес. делят на 12 и на 29.4. Полученную сумму умножают на количество дней (календарных), которые приходятся на отпуск.
Сотрудник может отработать неполный месяц. В этом случае рабочие дни по календарю пятидневной недели умножаются на 1.4. Отпуска могут предоставляться в раб. днях. В этом случае предусмотрен несколько иной расчет. Он производится делением суммы за 12 месяцев (последних) на число раб. дней на протяжении этого периода по календарю 6-дневной недели.
Полученную сумму умножают на период, подлежащий оплате (в днях). Эта система может использоваться и при не полностью отработанном месяце. В этом случае перед начислением суммы число рабочих дней по пятидневной неделе умножается на 1.2.
Повышение ставок
В случае увеличения тарифов по оплате труда средний заработок также становится больше. Начисление производится в следующем порядке. В случае повышения в расчетный период выплаты, которые учитываются при определении ср. з/п, и установленные за время, предшествующее увеличению ставок, умножаются на коэффициенты.
Они определяются делением тарифа/вознаграждения/оклада, предусмотренных для месяца сохранения ср. з/п на ставки каждого м-ца временного промежутка, в котором осуществляется начисление. Иная схема расчета применяется при определении пособий по безработице, временной нетрудоспособности, страховых взносов. Отдельный порядок предусматривается для расчета увеличения надбавок за классный чин, квалификационный разряд, дипломатический ранг, а также особые условия прохождения госслужбы.
Источник: businessman.ru
Статья 139 ТК РФ. Исчисление средней заработной платы
Для всех случаев определения размера средней заработной платы (среднего заработка), предусмотренных настоящим Кодексом, устанавливается единый порядок ее исчисления.
Для расчета средней заработной платы учитываются все предусмотренные системой оплаты труда виды выплат, применяемые у соответствующего работодателя независимо от источников этих выплат.
При любом режиме работы расчет средней заработной платы работника производится исходя из фактически начисленной ему заработной платы и фактически отработанного им времени за 12 календарных месяцев, предшествующих периоду, в течение которого за работником сохраняется средняя заработная плата. При этом календарным месяцем считается период с 1-го по 30-е (31-е) число соответствующего месяца включительно (в феврале — по 28-е (29-е) число включительно).
Средний дневной заработок для оплаты отпусков и выплаты компенсации за неиспользованные отпуска исчисляется за последние 12 календарных месяцев путем деления суммы начисленной заработной платы на 12 и на 29,3 (среднемесячное число календарных дней).
Средний дневной заработок для оплаты отпусков, предоставляемых в рабочих днях, в случаях, предусмотренных настоящим Кодексом, а также для выплаты компенсации за неиспользованные отпуска определяется путем деления суммы начисленной заработной платы на количество рабочих дней по календарю шестидневной рабочей недели.
В коллективном договоре, локальном нормативном акте могут быть предусмотрены и иные периоды для расчета средней заработной платы, если это не ухудшает положение работников.
Особенности порядка исчисления средней заработной платы, установленного настоящей статьей, определяются Правительством Российской Федерации с учетом мнения Российской трехсторонней комиссии по регулированию социально-трудовых отношений.
- Статья 138. Ограничение размера удержаний из заработной платы
- Статья 140. Сроки расчета при увольнении
Комментарии по статье 139 ТК РФ
1. Комментируемая статья определяет единые подходы к порядку исчисления средней заработной платы для всех случаев определения ее размера, предусмотренных ТК, которые заключаются в следующем:
— при расчете средней заработной платы должны учитываться все предусмотренные системой оплаты труда виды выплат независимо от источников этих выплат;
— расчет средней заработной платы работника производится исходя из фактически начисленной работнику заработной платы и фактически отработанного им времени;
— для всех случаев исчисления среднего заработка, за исключением расчета среднего заработка для оплаты ежегодного отпуска, применяется расчетный период продолжительностью 12 месяцев, предшествующих моменту выплаты;
— для оплаты отпусков и выплаты компенсации за неиспользованные отпуска применяется расчетный период 3 календарных месяца (с первого до первого числа), предшествующие месяцу начала отпуска;
— средний дневной заработок для оплаты отпусков, предоставляемых в календарных днях, определяется путем деления суммы начисленной заработной платы на 3 и на 29,6 (среднемесячное число календарных дней);
— средний дневной заработок для оплаты отпусков, предоставляемых в рабочих днях, а также для выплаты компенсации за неиспользованные отпуска определяется путем деления суммы начисленной заработной платы на количество рабочих дней по календарю 6-дневной рабочей недели;
— коллективным договором могут быть предусмотрены иные расчетные периоды для исчисления средней заработной платы, если это не ухудшает положение работников.
2. Особенности порядка исчисления средней заработной платы согласно ч. 7 комментируемой статьи определены Постановлением Правительства РФ от 11.04.2003 N 213, которым утверждено Положение об особенностях исчисления средней заработной платы (в ред. от 18.11.2003) .
СЗ РФ. 2003. N 16. Ст. 1529; БВС РФ.
2004. N 7.
Для расчета среднего заработка учитываются все предусмотренные системой оплаты труда виды выплат, применяемые в соответствующей организации, независимо от источников этих выплат, к которым относятся:
а) заработная плата, начисленная работникам по тарифным ставкам (должностным окладам) за отработанное время;
б) заработная плата, начисленная работникам за выполненную работу по сдельным расценкам;
в) заработная плата, начисленная работникам за выполненную работу в процентах от выручки от реализации продукции (выполнения работ, оказания услуг), или комиссионное вознаграждение;
г) заработная плата, выданная в неденежной форме;
д) денежное вознаграждение, начисленное за отработанное время лицам, замещающим государственные должности;
е) начисленные в редакциях средств массовой информации и организациях искусства гонорары работников, состоящих в списочном составе этих редакций и организаций, и (или) оплата их труда, осуществляемая по ставкам (расценкам) авторского (постановочного) вознаграждения;
ж) заработная плата, начисленная преподавателям учреждений начального и среднего профессионального образования за часы преподавательской работы сверх уменьшенной годовой учебной нагрузки (учитывается в размере 1/10 за каждый месяц расчетного периода независимо от времени начисления);
з) разница в должностных окладах работников, перешедших на нижеоплачиваемую работу (должность) с сохранением размера должностного оклада по предыдущему месту работы (должности);
и) заработная плата, окончательно рассчитанная по завершении календарного года, обусловленная системой оплаты труда (учитывается в размере 1/12 за каждый месяц расчетного периода независимо от времени начисления);
к) надбавки и доплаты к тарифным ставкам (должностным окладам) за профессиональное мастерство, классность, квалификационный разряд (классный чин, дипломатический ранг), выслугу лет (стаж работы), особые условия государственной службы, ученую степень, ученое звание, знание иностранного языка, работу со сведениями, составляющими государственную тайну, совмещение профессий (должностей), расширение зон обслуживания, увеличение объема выполняемых работ, исполнение обязанностей временно отсутствующего работника без освобождения от своей основной работы, руководство бригадой;
л) выплаты, связанные с условиями труда, в том числе выплаты, обусловленные районным регулированием оплаты труда (в виде коэффициентов и процентных надбавок к заработной плате), повышенная оплата труда на тяжелых работах, работах с вредными и (или) опасными и иными особыми условиями труда, за работу в ночное время, оплата работы в выходные и нерабочие праздничные дни, оплата сверхурочной работы;
м) премии и вознаграждения, включая вознаграждение по итогам работы за год и единовременное вознаграждение за выслугу лет;
н) другие предусмотренные системой оплаты труда виды выплат.
При исчислении среднего заработка из расчетного периода исключается время, а также начисленные за это время суммы, если:
а) за работником сохранялся средний заработок в соответствии с законодательством РФ;
б) работник получал пособие по временной нетрудоспособности или пособие по беременности и родам;
в) работник не работал в связи с простоем по вине работодателя или по причинам, не зависящим от работодателя и работника;
г) работник не участWowал в забастовке, но в связи с этой забастовкой не имел возможности выполнять свою работу;
д) работнику предоставлялись дополнительные оплачиваемые выходные дни для ухода за детьми-инвалидами и инвалидами с детства;
е) работник в других случаях освобождался от работы с полным или частичным сохранением заработной платы или без оплаты в соответствии с законодательством РФ;
ж) работнику предоставлялись дни отдыха (отгулов) в связи с работой сверх нормальной продолжительности рабочего времени при вахтовом методе организации работ и в других случаях в соответствии с законодательством РФ.
Во всех случаях, кроме применения суммированного учета рабочего времени, для определения среднего заработка используется средний дневной заработок.
При определении среднего дневного заработка из расчетного периода исключаются праздничные нерабочие дни, установленные федеральным законом.
При определении среднего заработка работника, которому установлен суммированный учет рабочего времени, используется средний часовой заработок.
При определении среднего заработка премии и вознаграждения, фактически начисленные за расчетный период, учитываются в следующем порядке:
ежемесячные премии и вознаграждения — не более одной выплаты за одни и те же показатели за каждый месяц расчетного периода;
премии и вознаграждения за период работы, превышающий 1 месяц, — не более одной выплаты за одни и те же показатели в размере месячной части за каждый месяц расчетного периода;
вознаграждение по итогам работы за год, единовременное вознаграждение за выслугу лет (стаж работы), иные вознаграждения по итогам работы за год, начисленные за предшествующий календарный год, — в размере 1/12 за каждый месяц расчетного периода независимо от времени начисления вознаграждения.
В случае если время, приходящееся на расчетный период, отработано не полностью или из него исключалось время в соответствии с п. 4 указанного Положения, премии и вознаграждения учитываются при определении среднего заработка пропорционально времени, отработанному в расчетный период (за исключением ежемесячных премий, выплачиваемых вместе с заработной платой за данный месяц).
Если работник проработал в организации неполный рабочий период, за который начисляются премии и вознаграждения, и они были начислены пропорционально отработанному времени, они учитываются при определении среднего заработка исходя из фактически начисленных сумм в порядке, установленном настоящим пунктом.
При повышении в организации (филиале, структурном подразделении) тарифных ставок (должностных окладов, денежного вознаграждения) средний заработок работников повышается в следующем порядке:
если повышение произошло в расчетный период, выплаты, учитываемые при определении среднего заработка и начисленные за предшествующий повышению период времени, повышаются на коэффициенты, которые рассчитываются путем деления тарифной ставки (должностного оклада, денежного вознаграждения), установленной в месяце наступления случая, с которым связано сохранение среднего заработка, на тарифные ставки (должностные оклады, денежное вознаграждение) каждого из месяцев расчетного периода;
если повышение произошло после расчетного периода до наступления случая, с которым связано сохранение среднего заработка, повышается средний заработок, исчисленный за расчетный период;
если повышение произошло в период сохранения среднего заработка, часть среднего заработка повышается с даты повышения тарифных ставок (должностных окладов, денежного вознаграждения) до окончания указанного периода.
Во всех случаях средний месячный заработок работника, отработавшего полностью в расчетный период норму рабочего времени и выполнившего нормы труда (трудовые обязанности), не может быть менее установленного федеральным законом МРОТ.
(c) 2015 — 2023 Трудовой кодекс Российской Федерации. Комментарии и судебная практика по трудовому праву
Источник: lawpravo.ru
Ст. 139 ТК РФ с комментариями. Исчисление средней заработной платы
Ст. 139 ТК РФ и Положением об исчислении средней заработной платы устанавливается порядок определения размера з/п сотрудника. При вычислениях используются все предусмотренные финансовой политикой компании виды поступлений, вне зависимости от их источников. Рассмотрим далее ст. 139 ТК РФ с комментариями .
Общие правила
Средний заработок лица определяется в соответствии с фактически начисленной ему з/п за календарный год. Учитываются те 12 мес., которые предшествуют периоду, в который за гражданином сохраняется доход. Календарный месяц – промежуток от 1-го до 30-е (31-е) число включительно. Для февраля конечной датой является 28/29 число.
При вычислении сумм используется формула расчета средней заработной платы. Для определения размера выплаты за последний год величина начисленной з/п разделяется на 12 и на 29.4. Последнее число соответствует среднемесячному количеству календарных дней.
Размер з/п для отпусков, которые предоставляются в рабочих периодах, в предусмотренных законодательством случаях, а также для предоставления компенсации за неиспользованный отдых определяется иным способом. Для этого осуществляется деление начисленной з/п на число дней по графику шестидневной недели. Коллективный договор, локальный акт могут предусматривать и иные периоды, используемые при вычислении. Однако введенные правила не должны ухудшать положение сотрудников. Порядок, в соответствии с которым определяется средний заработок , утвержден Правительством с учетом мнения трехсторонней комиссии, регулирующей социально-трудовые взаимоотношения.
Пояснения
В настоящее время действуют новые правила определения з/п сотрудника для оплаты отпусков и предоставления компенсаций. Их содержит статья 139. Исчисление средней заработной платы осуществляется исходя из календарного года, а не 3-х мес., как было ранее. Данное новшество не было направлено на увеличение объема обязанностей бухгалтеров.
В современных условиях возникла необходимость унифицировать процесс вычисления. Командировочные, отпускные, больничные, суммы, положенные сотруднику при сокращении, определяются за год. Трехмесячный период возник в 90-х гг. Тогда был высок уровень инфляции, соответственно бухгалтеры были вынуждены очень часто пересчитывать зарплату работникам.
Для уменьшения количества операций было принято решение учитывать только последние 3 мес. При этом в этот период была включена и квартальная премия, чтобы сумма не сгорела на фоне инфляции. Сегодня ситуация уже другая. Законодатели просто решили вернуться к дейстWowавшему ранее порядку.
В связи с тем, что введена новая система праздничных дней, был утвержден новый коэффициент – 29.4 (вместо 29.6, использовавшегося раньше). Таким образом, сумма разделяется на меньшее число. Внесенные поправки в законодательство также предполагают исключить из употребления термин » календарный месяц «.
Ключевые параметры
в ТК РФ ст. 139 п. 2 установлено, что при вычислении учитываются все доходы, полученные сотрудником на предприятии. К ним, в частности, относят:
- З/п, полученную по ставкам, окладам, сдельным расценкам, в % от прибыли, поступившей с реализации товаров (оказания услуги и пр.).
- Комиссионное вознаграждение.
- З/п, полученную в неденежном виде.
- Гонорар сотрудников редакций журналов, газет, прочих СМИ, организаций искусства, включенных в списочный состав, или з/п, определяемая по ставкам авторского вознаграждения.
- Разницу в окладах сотрудников, переведенных на нижеоплачиваемую должность.
- Доплаты и надбавки. Они могут назначаться за квалификационный разряд, совмещение, классность, выслугу и пр.
- Компенсации, связанные с режимом и условиями труда. Они могут обуславливаться районным регулированием, назначаться за осуществление деятельности на вредных, опасных предприятиях, в ночную смену, в праздники/выходные, сверхурочно и пр.
- Вознаграждения, премии, в том числе назначаемые за выслугу.
- З/п преподавателей в учреждениях начального, среднего профобразования за часы педагогической деятельности сверх сниженной годовой нагрузки. Учет сумм осуществляется в размере 1/10 за каждый месяц периода вне зависимости от срока начисления.
- З/п, окончательно установленная по окончании года, в соответствии с используемой на предприятии системой. Суммы учитываются в размере 1/12 за каждый месяц, независимо от срока начисления.
- Прочие суммы, предусмотренные финансовой политикой организации.
Если за отработанное время сотруднику были выданы какие-либо средства, не связанные с выполнением им своих обязанностей, то они при вычислении не учитываются. Таким вознаграждением, например, могут являться дивиденды по акциям, кредиты, материальная помощь, проценты по вкладам и пр. Если начислялись дополнительные средства за отработанное время в праздники, выходные, сверхурочно, в ночную смену, то они принимаются во внимание при вычислении. Также прибавляются суммы, полученные сотрудником за профессиональную деятельность в другой должности или за отсутствующего служащего.
В каких случаях используется норма?
В законодательстве предусмотрено несколько статей, в соответствии с которыми наниматель в расчетах с сотрудниками использует средний заработок. К ним относят:
- Предоставление оплачиваемого, в том числе учебного отпуска. Этот случай регулируется статьями 173-175, 116, 113 Кодекса.
- Предоставление выходного пособия и компенсаций руководству при увольнении.
- Сохранение з/п на время устройства на другое предприятие.
- Направление служащего в командировку.
- Безвозмездная сдача крови.
- Направление на обязательный медосмотр.
- Приостановление деятельности предприятия органами госнадзора в случае нарушения правил ОТ не по вине сотрудника.
- Направление на повышение квалификации.
- Перевод на другую должность беременных женщин, сотрудниц, имеющих малолетних до 1.5 л., прохождение диспансерного обследования в медучреждениях (для первых).
- Оплата вынужденного прогула.
- Компенсация перерыWow на кормление ребенка.
- Перевод сотрудника на другую нижеоплачиваемую должность.
- Освобождение от основной деятельности в связи с участием в коллективных переговорах, деятельности комиссии по спорам.
Стоит сказать, что законодательство предусматривает и иные случаи, когда используется средняя зарплата при расчетах с сотрудниками. Например, это может быть исполнение служащим обязанностей, связанных с воинским учетом, подготовкой к службе, добровольным поступлением на нее, призывом, участием в качестве присяжного в отправлении правосудия и пр.
Исключения
Существует несколько случаев, при которых ст. 139 ТК РФ не применяется. В таких ситуациях не учитывается период и суммы, начисленные за них, если:
- За сотрудником сохранялась з/п в порядке, установленном в законодательстве.
- Служащий получал пособие по БиР или временной нетрудоспособности.
- Сотрудник не осуществлял профессиональной деятельности вследствие простоя по вине нанимателя либо вследствие причин, которые не зависят от сторон.
- Служащий не принимал участия в забастовке, но в связи с ее проведением не мог выполнять обязанности.
- Гражданину предоставлялся дополнительный оплачиваемый период отдыха для ухода за ребенком с ОВЗ или инвалидом детства.
- В иных случаях сотрудник освобождался от выполнения обязанностей с частичным/полным сохранением з/п или без него по правилам, установленным в законодательстве.
- Служащему были предоставлены отгулы в связи с осуществление профессиональной деятельности сверх определенной нормальной длительности смены при вахтовом методе и в прочих случаях, предусмотренных нормами.
Если за период, до его начала или до наступления случая, который обуславливает необходимость сохранения среднего заработка, фактически начисленную з/п не получал или не выполнял обязанности на предприятии, сумма определяется в соответствии с тарифной ставкой по установленному разряжу, вознаграждению, окладу.
Порядок учета
При применении ст. 139 ТК РФ следует руководстWowаться рядом правил. Они касаются очередности учета сумм при определении з/п. Таким образом, при применении ст. 139 ТК РФ , следует учитывать, что:
- Ежемесячные вознаграждения и премии принимаются в количестве не более одной за одинаковые показатели за каждый м-ц периода.
- Суммы, полученные за срок, превышающий месяц, учитываются не больше 1 в размере месячной выплаты.
- Вознаграждение по результатам года, единовременное начисление за выслугу, прочие аналогичные средства, установленные за предыдущий год, принимаются в величине 1/12 за каждый м-ц. При этом не имеет значения срок предоставления сумм.
Порядок повышения
В случае увеличения тарифных ставок на предприятии (в обособленном подразделении), з/п корректируется определенным образом. Если повышение было в расчетный период, то выплаты, которые учитываются при определении заработка, устанавливаются исходя из коэффициентов. Они вычисляются путем деления ставки, предусмотренной в периоде наступления случая, с которым связано сохранение з/п, на тарифы каждого из м-ца. Если повышение было после указанного периода, то увеличивается средний заработок, определенный в его пределах. Если увеличение произошло в течение срока сохранения з/п, часть корректируется с даты изменения ставок до завершения периода.
Среднедневной заработок
Он также используется при определении размера сумм, получаемых сотрудником на время отпуска, больничного и в прочих случаях, предусмотренных законом. При его вычислении используются общий порядок ст. 139 ТК РФ , а также специальные правила. В частности, в сумму не включаются поступления, не связанные с выполнением обязанностей на предприятии.
К ним относят материальную помощь, социальные пособия, компенсации за лечение, обучение, питание, отдых и пр. Среднедневной заработок определяется вне зависимости от режима и графика профессиональной деятельности гражданина.
Для вычисления сумм, предусмотренных законодательством о сохранении з/п, — отпускных, командировочных и других – следует сложить все вознаграждения, с которых удерживался НДФЛ за год. Полученный результат разделяется на отработанное фактически время в периоде. Если он меньше года, вычисление осуществляется исходя из полученных сумм.
Их следует разделить на фактически отработанное время. Для получения суммы, предусмотренной в качестве отпускных, все вознаграждение за год следует поделить на 12 и 29.4. Аналогичная схема используется при расчете выплаты за неиспользованный отдых. Все суммы, которые были получены сотрудником и с которых удерживался НДФЛ, складываются.
Результат разделяется на число дней по шестидневному графику. При этом не имеет значения, какая сменность установлена на предприятии. Если сотрудник выполнял профессиональные обязанности неполный м-ц, необходимо поступить следующим образом. В первую очередь, определяется среднее число смен. Для этого 29.4 умножается на количество полных м-цев.
Результат складывается с числом дней в неполном периоде. После этого вся начисленная з/п разделяется на полученную сумму. При определении размера заработка для оплаты социального пособия учитываются вознаграждения за 2 года. Суммы складываются и разделяются на 730. Если сотрудник выполнял обязанности менее 2-х лет, выполняется вычисление по факту.
Минимальная средняя зарплата не может быть меньше, чем определенная по МРОТ. Максимальный ее размер – не больше 415 тыс. р.
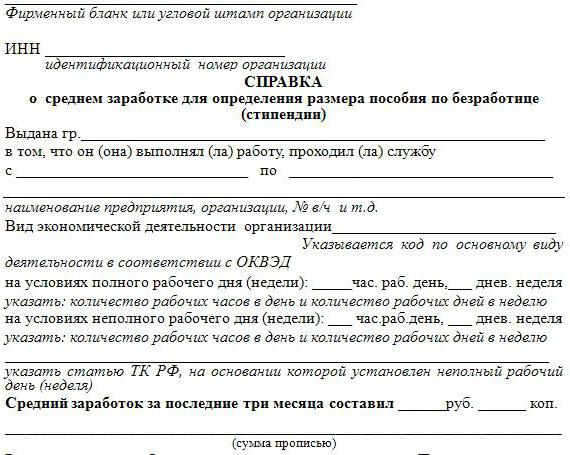
Бланк справки о средней заработной плате
На практике могут потребоваться документы, подтверждающие доход гражданина. В качестве одного из них выступает справка о средней зарплате. Законодательство не предусматривает унифицированной ее формы. Справка составляется произвольно с учетом требований организации, ее требующей. Оформление документа осуществляется в трехдневный срок.
Выдается бумага по заявлению сотрудника.
В каких случаях нужен документ?
Справа о среднем заработке может потребоваться:
- Банковскому, финансово-кредитному учреждению.
- Центру занятости для постановки на учет в статусе безработного.
- Органам пенсионного обеспечения.
- Судебным и иным инстанциям.
Оформление
Справка заполняется уполномоченным лицом кадровой службы. Несмотря на отсутствие унифицированной формы, документ должен содержать ряд обязательных реквизитов:
- Наименование предприятия, предоставившего бумагу.
- Регистрационный номер, дату выдачи.
- Подписи ответственных сотрудников. К ним относят руководителя организации, гл. бухгалтера, начальника кадрового отдела.
- Печать предприятия.
Справка подтверждает место осуществления деятельности лица, должность, которую он занимает, полученную зарплату за конкретный период.
Источник: www.syl.ru