
Эквайринг – комплекс услуг по приему банковских карт к оплате в торговой точке. Кредитная организация, которая их оказывает, называется банком-эквайером. Такой банк устанавливает в торговых точках оборудование для приема карт, а также производит все расчеты по операциям с их использованием.
Чтобы воспользоваться эквайрингом, необходимо заключить соответствующий договор с банком. В нем будут отражены условия установки и обслуживания необходимого для работы оборудования, размер комиссионного вознаграждения, срок возмещения денежных средств и т.д. Условия обслуживания формируются банком индивидуально для каждой торговой организации.
Комиссионное вознаграждение банка составляет определенный процент от суммы покупки в торговой точке по банковской карте. Размер его устанавливается банком для каждой торговой организации персонально, так как зависит от многих факторов.
Например, от сферы деятельности организации, от ее среднемесячного торгового оборота, от того, как давно она работает на рынке и сколько имеет точек продаж, от объема занимаемой торговой точкой площади, от типа связи и т.д. Следует отметить, что определенный процент от полученной комиссии банк-эквайер отдает платежной системе и банку-эмитенту, и это также отражается на ее размере. Иными словами, банк-эквайер с учетом этих выплат не может опустить величину комиссии ниже определенного уровня, ведь тогда он окажется в минусе. Из-за высокой конкуренции на данном рынке комиссии банков находятся примерно на одном уровне и на гране рентабельности.
Интернет эквайринг, что это такое простыми словами? Как работает прием платежей для бизнеса?
Как правило, банки устанавливают и подключают необходимое оборудование, проводят обучения персонала и предоставляют расходные и рекламные материалы бесплатно. В ряде банков оборудование может отдаваться в аренду, за которую необходимо будет вносить ежемесячную плату.
Эквайрингом могут воспользоваться как те торговые предприятия, у которых уже есть расчетный счет в банке, так и те, у которых он не открыт. Это не является обязательным условием банка. Просто в том случае, если у организации нет счета в банке, ей придется предъявлять большее количество документов, необходимых для заключения договора.
Сроки возмещения в банках — от одного до трех дней. Зачастую, если у предприятия расчетный счет открыт в банке-эквайере, зачисление общей суммы операций за день за вычетом банковской комиссии происходит на следующий рабочий день. Если счет открыт в другом банке, то перевод средств осуществляется посредством межбанковских расчетов.
В таком случае срок зачисления возмещения увеличивается и может достигать двух-трех дней. Бывает и так, что некоторые банки сначала ждут полного возмещения со стороны платежных систем и только после этого осуществляют перевод средств. При таком подходе сроки возмещения могут достигать трех-пяти дней.
Эквайринг позволяет торговой организации увеличить количество покупателей, а вместе с тем и оборот средств, снизить затраты на инкассацию и риски по операциям, связанным с наличными денежными средствами.
Эквайринг: что это такое и как работает интернет-эквайринг, мобильный и торговый эквайринг
Источник: www.banki.ru
Что лучше для продавца: QR-коды (СБП) или эквайринг
Через Систему Быстрых платежей (СБП) можно без комиссии переводить деньги из одного банка в другой по QR-коду или номеру телефона. В торговле СБП используют, чтобы продавец получил оплату от покупателя.
Интернет-эквайринг: что это такое простыми словами
LIFE PAY рассказывает, что значит интернет-эквайринг, для чего нужен, какие у него выгоды и преимущества, как подключить онлайн платежи на сайте для ИП, ООО, юридических лиц и сколько это стоит.
Интернет-эквайринг — это система приема безналичной оплаты за товары и услуги с использованием технологии удаленного банкинга, через платежную форму на сайте или мобильном приложении, позволяющей производить операции оплаты онлайн. Проще говоря, специальная система, интегрированная в интернет-магазин, принимает оплату с банковских карт и переводит средства на расчетный счет продавца товаров или услуг. Интернет-эквайринг появился не так давно, а в 2020 уже усовершенствовался до современного уровня. Период пандемии, когда оборот электронной торговли зашкаливал по цифрам роста, подхлестнул рост онлайн торговли и подключения интернет-эквайринга. Практически все банки и платежные агрегаторы стали предлагать своим клиентам эти услуги (в том числе и через интернет) для юридических лиц разных направлений бизнеса и включились в конкурентную борьбу, предлагая выгодные условия и тарифы, под конкретные виды бизнеса.
Как работает интернет-эквайринг
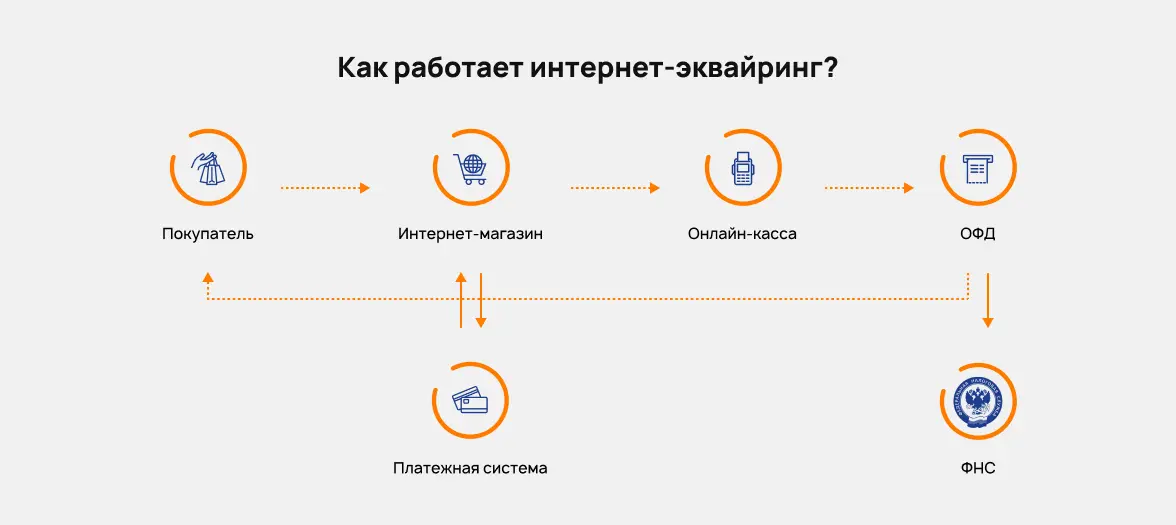
Услугу оказывает банк торговой или сервисной организации. Именно между ними заключается договор эквайринга, клиент при этом проверяется на соответствие требованиям банка, для чего от компании требуется предоставление в банк определенного пакета документов.
Таким образом, получателем услуги является торговая точка или предприятие, оказывающее услуги, а их клиенты — это просто участники системы интернет-эквайринга. Клиенты-покупатели связаны отдельными договорными отношениями с банком при заключении договора счета и выпуска пластиковой карты, и с продавцом — гражданско-правовым договором купли-продажи или оказания услуг. Покупатель субъектом и стороной договорных отношений по эквайрингу не является.
Как оплатить через интернет-эквайринг
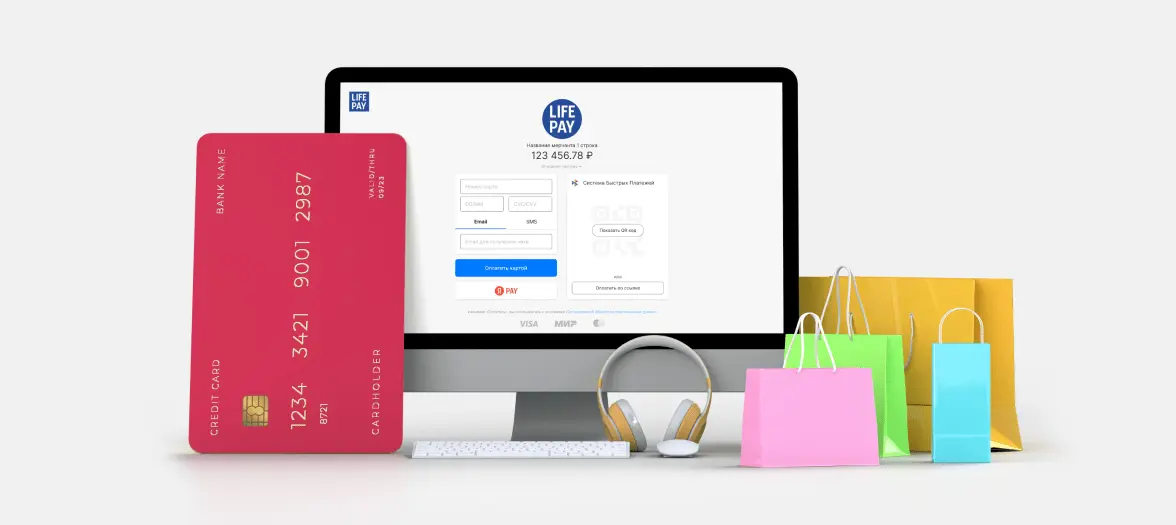
Покупатель, сидя дома за собственным компьютером, производит оплату товаров или услуг, вводя данные банковской карты в специальном окне на сайте продавца. После подтвержедения оплаты, необходимая сумма списывается с карты покупателя и перечисляется на счет продавца. Так, упрощенно выглядит схема интернет-эквайринга.
- Клиент или покупатель попадает на интернет-страницу оплаты
- Вводит данные своей банковской карты (номер, срок действия, код CRV, имя держателя)
- Вводит сумму платежа, иногда эта опция настроена автоматически
- Затем переход на стадию подтверждения оплаты — для этого вводится код, полученный по смс сообщению из банка или от платежной системы.
- После подтверждения сумма списывается с банковского счета покупателя и зачисляется на банковский счет получателя (продавца). Комиссия в данном случае за транзакцию для плательщика отсутствует.
Торговый интернет-эквайринг и бизнес
Уход бизнеса в онлайн произошел просто невероятными темпами. И это касается колоссального количества направлений — сфера информационных услуг (медицинские, консультационные, юридические, финансовые, различные астрологи, психологи, коучи, консультанты бьюти-индустрии, спортивные тренеры и многие другие), сфера онлайн торговли, страхование, доставка, образовательная сфера (достаточно посмотреть цифры роста аудитории различных онлайн школ и обучающих платформ).
Всем этим бизнесам надо как-то собирать оплату с клиентов и пользователей.
Виды интернет-эквайринга
- Для ООО, ИП и для иных форм юридических лиц, которые ведут бизнес онлайн и нужны услуги интернет-эквайринга;
- Для онлайн платежей на сайте клиента настраивается определенная форма оплаты (ее вид уже стал привычным многим пользователям интернета). Установить онлайн оплату помогают специалисты банка-эквайера или посредники.
- Для сайта с большой посещаемостью и реализацией любой ценности (будь то продукция или сервисы) уже просто немыслимо отсутствие возможности оплатить покупку онлайн, непосредственно на сайте. Это уже нормальный уровень предоставляемых услуг для бизнеса любого направления, даже если он ведется не только в онлайн пространстве.
- Для некоммерческих организаций. Фондам, ассоциациям жертвуют деньги, которые также можно списывать со счетов и зачислять на банковский счет некоммерческой структуры. Гражданам, осуществляющим благотворительные платежи и пожертвования, также хочется удобства и простоты внесения средств.
Различные решения онлайн-эквайринга предполагают также интеграцию платежных страниц для приложения мобильного гаджета.
Интернет-эквайринг позволяет настроить любые элементы взаимодействия между покупателем и продавцом, включая, выставление счетов, хотя этот этап не всегда обязателен и регулируется договорными условиями сторон правоотношения.
Как подключить интернет-эквайринг
Здесь надо понимать, что интернет-эквайринг можно подключить через банк напрямую, либо заключить договор с платежным сервисом (еще их называют платежными агрегаторами). Банки для юридических лиц предоставляют возможность оплаты только с банковских счетов, платежные сервисы же расширяют линейку средств и добавляют бизнесу шансы получить деньги с электронных кошельков или даже со счетов мобильных операторов.
Процесс подключения начинается с трудного выбора — кого выбрать в качестве партнера-эквайера.
- потенциальный пользователь системы оставляет заявку на подключение интернет-эквайринга в банке или платежном сервисе;
- проходит процедуру проверки и идентификации (для этого в банк или платежный сервис предоставляется пакет документов, подробности всегда есть на сайтах эквайеров);
- заключает договор, настраивает сайт;
- проводит тестовые транзакции и начинает пользование.
Эквайеры предоставляют либо подробную инструкцию для подключения самостоятельно, либо специалисты связываются с организацией удаленно и помогают в настройках, либо делают это очно, с выездом.
Установка необходимого программного обеспечения, интеграция на сайт или настройка соответствующих платежных страниц у многих эквайеров производится бесплатно.
Стоимость, тарифы, ставки и комиссия
Сразу оговоримся, что стоимость интернет-эквайринга чуть выше, чем торгового. Связано это с тем, что при онлайн транзакциях эквайеры должны нести дополнительные обязательства и расходы на обеспечение сохранности платежных данных плательщиков. Однако чуть повышенные расходы компенсируются тем, что в интренет-эквайринге нет необходимости приобретать и обслуживать терминалы.
- от размера оборота бизнеса в месяц;
- от количества транзакций;
- от сроков зачисления собранных с клиентов денежных средств на счет получателя;
- от статуса организации по отношению к банку (открыт ли у нее расчетный счет в банке-эквайере или нет и на каких условиях);
- от вида бизнеса;
- от региона ведения бизнеса (например, если искать на ресурсах сравнения предложений тарифы и выставлять регион «Москва», то они могут отличаться от тарифов, предлагаемых в Ульяновске);
- от организационно-правовой формы организации, желающей подключить эквайринг и еще от многих факторов.
Предпринимателю предстоит достаточно трудный выбор, поскольку придется принять во внимание, сравнить и оценить множество нюансов. Кроме того, надо обратить внимание на готовые комплексные предложения, которые имеются у многих банков и платежных систем под конкретный вид бизнеса с определенными параметрами. По стоимости они могут выгодно отличаться от тарифа, который организация подберет самостоятельно.
- сколько стоит интернет-эквайринг (тарифы и комиссии);
- ставки и цены на обслуживание системы;
- сроки зачисления денег получателю.
Например, LIFE PAY предлагает одни из самых низких тарифов на рынке интернет-эквайринга, при этом они не включают никаких скрытых услуг и сопутствующих платежей. Честная и прозрачная стоимость включает в себя простую интеграцию на сайт предпринимателя, занимающую буквально пять минут, гибкую API. Кроме того, есть готовые интеграции с самыми популярными сервисами. По подсчетам аналитиков LIFE PAY, низкие ставки и широкий выбор способа оплаты для клиента помогают увеличить выручку бизнеса в среднем на 32%.
Как выбрать интернет-эквайринг
- как работает техническая поддержка банка или системы (время их ответов, язык, на котором общаются специалисты тех. поддержки, их клиентоориентированность и т.д.);
- удобен и функционален ли личный кабинет пользователя эквайринга;
- с какими типами банковских карт работает система;
- есть ли комиссия за обслуживание счета, за поддержание работоспособности системы эквайринга и т.д. (зачастую низкие проценты с размера транзакции компенсируются расходами пользователя за другие услуги эквайера);
- есть ли у эквайера возможность совершения международных транзакций;
- есть ли в предложении эквайера дополнительные нужные и удобные опции (выставление счетов, резервирование средств, бесплатные сторонние услуги, например, юридическое или бухгалтерское обслуживание, программ лояльности для плательщиков и т.д.).
Интернет-эквайринг: преимущества
Выгоды очевидны. Если при обычном (или торговом) эквайринге покупателю надо прийти в точку фактической продажи товара и использовать свой смартфон или пластиковую карту, то интернет-эквайринг не предполагает даже выхода из собственного дома. Для покупателя оплата превращается в пятиминутное дело и несколько кликов на клавиатуре.
Платежи проходят практически моментально, оплата через интернет-эквайринг производится круглосуточно, прозрачно для всех участников этого процесса, в том числе, и для государственных контролирующих органов.
Из плюсов использования такого типа расчетов также можно отметить отсутствие необходимости иметь дело с наличностью (проверкой на ее подлинность, обеспечением сдачи, сохранностью, инкассированием и т.д.) и немаловажный факт — существенная экономия на издержках по сбору оплаты.
- Во-первых, пользователь интернета может ошибиться при вводе данных своей карты. Но тогда платеж просто не пройдет и каких-то серьезных рисков в виде потери денег не наступит. Удобство нахождения для оплаты дома компенсируется необходимостью вводить данные для платежа самостоятельно, а не просто поднести смартфон к QR-коду или отдать пластиковую карточку.
- Во-вторых, к минусам многие относят опасения клиента вводить данные карты на различных сайтах. Есть в этом здравый смысл, поскольку с обеспечением безопасности персональных данных и электронных денежных средств еще не все в идеальном порядке. Но минимизировать риск можно, если следовать общим советам по цифровой безопасности. Например, использовать для интернет платежей отдельную банковскую карту и не держать на ней все денежные средства.
Для получателей платежей риски хищения денежных средств, в общем-то, не выше, чем риски хищения наличности. Скорее, даже меньше.
Для бесперебойного прохождения транзакций следует позаботиться о стабильном интернете для всех участников процесса.
Сегодня вопрос «купить ли выгодный эквайринг» уже зачастую не стоит у предпринимателя любого уровня. Вопросы решаются, скорее, другие: «какого эквайера выбрать», «как разобраться с тарифами», «как сэкономить». Ведь эквайринг упрощает все процессы — оплаты, управления бизнесом, контроля, безопасности. А чем проще оплатить товар или услугу, тем чаще это будут делать покупатели. А в конечном итоге рост выручки — цель любого бизнеса, и эквайринг — отличный инструмент в помощь.
Источник: spark.ru