
Большинство людей думаю, что кредит – это когда «берешь меньше денег, а отдаешь больше». Данное утверждение абсолютно неверно. Отдается ровно та же самая сумма, что и берется (называется «основной долг»), просто за использование этих средств необходимо уплатить процент.
То есть кредит – это «деньги в аренду». Чтобы понять, какой кредит выгоден, а какой нет, следует посчитать величину «арендной платы» за его использование.
Вывод 1: при выборе кредита в первую очередь смотрит на величину годовой процентной ставки.
Вот только смотреть надо не на ту ставку, про которую рассказывают нам в банке, а «фактическую» ставку, вычисленную исходя из той суммы, которую вы получаете на расчетный счет и тех платежей, которые необходимо сделать для погашения кредита.
Для того, чтобы не показывать реальную стоимость кредита банки могут использовать следующие уловки:
1. Комиссия за получение кредита
Допустим, что вам предлагают кредит 1 млн. руб. на срок 12 мес. по ставке 10% годовых. Вроде достаточно выгодный кредит. Но при его получении оказывается, что банк еще снимает комиссию 5% за выдачу кредита (обслуживание, перечисление средств, агентские и пр.). В итоге на руки получаем не 1 млн. руб., а 950 тыс. руб., а платежи по кредиту начисляются исходя из того, что долг составляет 1 млн. руб. В итоге фактическая ставка
КРЕДИТ В ПЕРВЫЙ РАЗ: позаботьтесь об этом, прежде чем идти в банк!
по такому кредиту составит уже 19,8% годовых, то есть почти в 2 раза выше.
Если же срок кредита снизить до 6 месяцев, то фактическая процентная ставка вырастет с 10% до 28,1% и кредит вместо выгодного становится «грабительским».
В некоторых случаях эта комиссия преподносится как страхование заемщика.
Соглашаться на это и нет – отдельный вопрос, но это однозначно приводит к удорожанию кредита. Если есть большое желание застраховать заемщика, то можно сделать это в другой страховой компании и стоить такой полис будет намного дешевле, чем страховка, которую навязывает банк.
Во многих случаях отказ от страхования приводит к росту процентной ставки по кредиту, то есть это «страхование» – просто попытка банка увеличить стоимость кредита.
2. Обслуживание счета
Многие банки для получения/погашения кредита открывают дополнительные расчётные счета, за ведение которых придётся заплатить в некоторых случаях достаточно значительные суммы.
Вернемся к «выгодному» кредиту 1 млн. руб. на срок 12 мес. по ставке 10% годовых. Допустим, что банк решил, что обслуживание счета составит еще 3 тыс. руб. /месяц. В этом случае «фактическая» годовая ставка растет с 10 до 16,4%, то есть более чем в 1,5 раза
3. Дополнительные комиссии за «снижение ставки»
Некоторые банки предлагают за отдельную плату «подключить» опцию со сниженной процентной ставкой.
Например, имеем кредит с остатком долга 1 млн. руб. на 12 мес. и ставкой 20% годовых. Банк присылает сообщение «Предлагаем подключить опцию «низкая ставка», и уменьшить годовую ставку до 12% годовых. Стоимость подключения опции = 5% от суммы кредита».
Уже 92 дня не плачу кредиты и займы звонят коллекторы. Что будет если не платить кредит
Если мы воспользуемся этой опцией, то с учетом платежа по подключению опции фактическая ставка такого кредита не уменьшится, а наоборот увеличится до 21,9%.
4. Преподносят показатель «процент переплаты» как «ставку процента», пользуясь тем, что заемщик не всегда понимает различие между этими показателями
Вернемся к кредиту 1 млн. руб. на срок 12 мес. по ставке 10% годовых. Общая сумма процентов, уплаченных за год, то есть «сумма переплаты» составляет 55 тыс. руб., то есть 5,5% от суммы кредита.
Если менеджер предлагает вам аналогичный кредит и рассказывает, что «переплата составит всего 10%» – это означает, то вам пытаются выдать кредит по ставке 18%. А вот если срок кредита не 12, а 6 месяцев, то при переплате 10% фактическая ставка составляет около 34% годовых.
5. Начисляют процент сразу же при выдаче кредита
Есть вид кредита, при котором долг погашается не конкретными платежами, а в виде удержания определенного процента с поступлений на счет. Такие кредиты, например, предлагают тем, кто работает с маркетплейсами. В этом случае банк забирает себе 5-15% суммы средств, полученной за реализованные товары. Так как размер платежа заранее неизвестен, то и график платежей по такому кредиту составить невозможно. Поэтому банк
заранее вычисляет размер переплаты и сообщает итоговую сумму, которую удержит за период кредитования. Какой-либо процентной ставки в договоре при этом не фигурирует.
Если же посчитать размер фактической процентной ставки, то при сроке кредитования равен 12 месяцев, то она будет в 1,8 раза выше, чем сумма переплаты. То есть если банк сказал, что возвращаемая сумма на 15,6% выше, чем полученная, то фактическая годовая ставка по такому кредиту около 28% годовых.
Дополнительным минусом такого кредита является то, что при его досрочном погашении сумма процентов не изменится, то есть рефинансировать такие кредиты не имеет смысла. Все проценты начисляются в момент подписания договора и их сумма не зависит от того
насколько быстро вы погасите долг.
Скачайте бесплатно наш калькулятор и узнайте, какой кредит лучше выбрать!
Вывод 2: Для того, чтобы понять какой кредит действительно является выгодным нужно посчитать «фактическую годовую ставку процента»
Чтобы понять, какую ставку считать высокой, а какую низкой посмотрим, как вообще устроен механизм банковского кредитования.
Банки и все подобные организации – это посредники между теми у кого есть неиспользуемые деньги и теми, кому они нужны.
Например, есть у человека 1 млн. руб., который сейчас ему не нужен. Он приходит в банк и делает вклад на 1 год по ставке 6% годовых. То есть через год он получит 1,06 млн. руб. Приходит в банк другой человек и говорит, что хотел бы взять кредит на 1 млн. руб. и согласен на ставку 10% годовых. (Для простоты примера предположим, что весь кредит возвращается через год одним платежом. Такие кредиты редко используются, но теоретически возможны). Через год заемщик возвращает в банк 1,1 млн. руб., а банк
возвращает вкладчику 1,06 млн. руб. Разница между этими суммами равна 40 тыс. руб. – это операционная прибыль банка.
Если у банка спрос на кредиты выше, чем имеющиеся вклады, то он берет деньги у центрального банка по ставке, которая называется «ключевая ставка». Ее размер на текущий момент 7,5% годовых.
Таким образом, средняя стоимость денег, которые находятся в распоряжении у банков не превышает 6-7,5% годовых.. Что-то из этого приходит с центрального банка (по 7,5%), что то приносят вкладчики (обычно не выше ключевой ставки), что-то лежит на текущих расчетных счетах клиентов (вообще без %).
Таким образом, минимальная ставка, по которой банк может выдать кредит составляет 6-7,5%., но в этом случае он остается без прибыли. А начиная от 8-9% банки уже вполне могут выдавать кредиты с минимальным риском.
Сюда относятся ипотечные кредиты, большие кредиты для крупных корпораций, кредиты для государственных органов власти.
Если же банк предполагает вам кредит ниже ставки рефинансирования – под 5-6%, то это 100% означает, что свои деньги он заберет каким-либо другим способом (комиссии, страховки, ведение счета, сопутствующие кредиты и пр.), так как в убыток работать никто не будет. Исключением являются льготные кредиты, предоставляемые государственными фондами или при их участии.
В целом надёжный коммерческий банк вполне может выдавать кредиты бизнесу под 12-15% годовых (при текущих экономических условиях) и именно такие кредиты нужно стараться получить.
А какую ставку можно считать высокой, а какую низкой? С этой точки
зрения следует различить «номинальную» и «реальную» ставки:
Реальная ставка = номинальная ставка – инфляция
Номинальная ставка – та, по которой начисляются проценты (либо вычисленная с учетом всех комиссий)
Инфляция – годовые темпы инфляции в стране.
Покажем это на примере: компания решила взять в кредит 1 млн. руб. на покупку сырья (дерева), которое на тот момент стоило 50 тыс. руб./куб. м.
Таким образом, на полученную сумму было закуплено и использовано в производстве 20 куб. м дерева. Кредит был получен под 10% годовых и выплачен в конце года в сумме 1,1 млн. руб. Однако за счет инфляции за год дерево подорожало на 15% (до 57,5 тыс. руб./куб. м), поэтому в переводе на текущие цены компания выплатила банку сумму эквивалентную 1 100 / 57,5 = 19,1 куб. м дерева.
То есть обесценивание денег (рублей) за год оказалось выше, чем проценты, начисляемые банком и реальная ставка процента оказалась отрицательной
(10% (ставка) — 15% (инфляция) = -5%). То есть фактически (в пересчете на дерево) даже с учетом процентов мы вернули банку даже меньше, чем получили.
Официальная инфляция в нашей стране обычно составляет от 3-4 до 11-12%, однако я думаю, что фактически она выше как минимум раза в 1,5-2.
Поэтому кредиты, полученные под 8-10% годовых можно считать фактически беспроцентными, так как скорость обесценивания этого долга примерно соответствует размеру начисляемых процентов. Соответственно, кредиты по ставкам 12-15% можно считать дешевыми (реальная ставка 2-5% годовых), кредиты со ставками 15-25% следует считать приемлемыми (реальная ставка 5-15%), а все что выше 25% – дорогие кредиты.
Рассмотрим теперь, как полученный кредит отражается на финансовых показателях организации.
Выплату по кредиту необходимо всегда делить на две основные части:
1. Обслуживание кредитов
Сюда относятся проценты по кредиту, различные комиссии и агентские вознаграждения. Все это является затратами организации и учитывается в отчете о доходах и расходах при расчете чистой прибыли. Если используемая система налогообложения подразумевает вычет расходов, то эти суммы также уменьшают налогооблагаемую базу.
2. Основной долг по кредиту.
Сюда относится погашение самого займа, возврат полученных денег. Итоговая сумма всех выплат по основному долгу должна быть равна начальной сумме полученного займа. Платежи по основному долгу не являются затратами организации, поэтому при расчете чистой прибыли не учитываются.
О том, как проценты по кредиту влияют на финансовый результат деятельности покажем на следующем примере:
Имеется два компании:
У первой компании оборот составляет 5 млн. руб., а чистая прибыль в месяц равна 300 тыс. руб. Планирует взять кредит 2 млн. руб. по ставке 24% годовых и направить его в оборот и за счет этого пропорционально увеличить чистую прибыль до 420 тыс. руб. (без учета выплаты процентов).
Вторая компания имеет такой же оборот 5 млн. руб., но работает на грани безубыточности, а чистая прибыль равна 75 тыс. руб. Берут также кредит 2 млн. руб. под 20% годовых на пополнение оборотных средств.
Сравнение двух ситуаций в таблице:
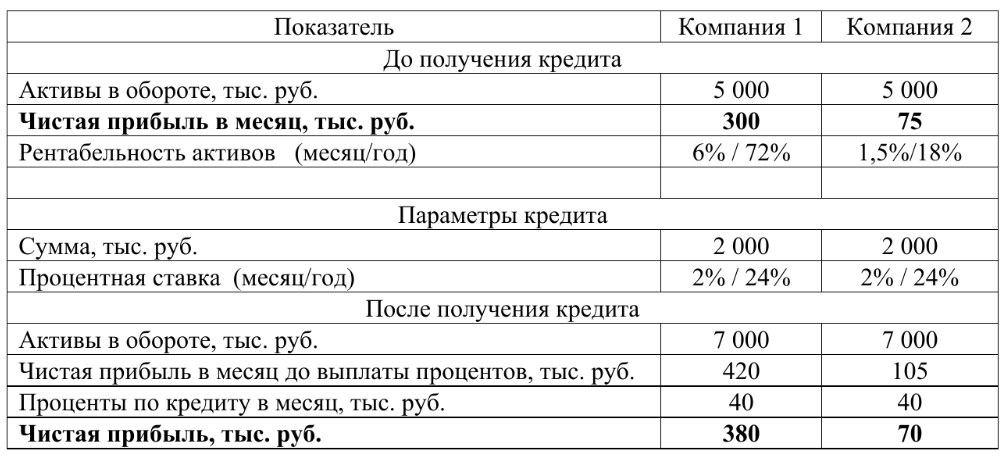
Как видим из таблицы, первая компания работает достаточно эффективно и имеет высокий уровень рентабельности активов (72% в год). Если они получит кредит по ставке 24% (ниже чем рентабельность), то даже с учетом выплаты процентов ее чистая прибыль вырастет до 380 тыс. руб.
Вторая компания работает менее эффективно и имеет рентабельность активов только 18% в год, а берет кредит под 24% (выше рентабельности активов), что в итоге приводит к снижению прибыли до 70 тыс. руб.
Вывод 3: процентная ставка по полученном кредиту должна быть меньше, чем рентабельность активов компании. В этом случае дополнительная прибыль от использования кредитных средств превысит проценты, уплаченные по кредиту. Если ставка по кредиту выше, чем рентабельность активов компании, то такой кредит приведет к снижению чистой прибыли.
Таким образом, компании, работающие с высокой рентабельностью вполне могут брать и дорогие кредиты под 30-40% годовых. Если же компания убыточная или находится на грани безубыточности, то дорогой кредит приведет к еще большим убыткам.
Следует однако учесть, что это общие выводы.. В реальности же итог кредитования зависит от того, куда будут направленные средства, насколько эффектно будут использоваться.
Возможен вариант, когда высокорентабельная компания взяла кредит, накупила товаров, но не смогла их реализовать, в итоге с учетом процентов по кредиту получим снижение прибыли. В другом случае убыточная компания может взять кредит на открытие нового производства, что в итоге позволит улучшить финансовый результат даже с учетом платежей по кредиту.
Для того, чтобы точно оценить результат кредитования необходимо проводить финансовое моделирование, составлять бизнес-план.
С процентами разобрались, но бОльшую часть выплаты по кредиту все же составляет основной долг. Как уже было сказано выше, он не является затратами предприятия и не влияет на чистую прибыль. НО это все равно долг и его нужно выплачивать, а фактическая выплата идет уже из чистой прибыли, которая получена компанией.
Рассмотрим также два предыдущих примера:
Источник: canconsult.ru
Взять кредит первый раз легко с чего начать

Принимая решение — взять кредит в первый раз, вы должны иметь предельную концентрацию. Ведь только финансово подкованные игроки данного рынка впервые кредит берут с выгодой для себя. Существует несколько простых правил, которые сделают ваш самый первый займ надежной путевкой и мир денежных услуг.
Правила получения кредита в первый раз

Заявка на кредит наличными на нашем сайте Заполнить
К числу важных правил, которые должен соблюдать каждый заемщик новичок, относятся:
- Тщательный выбор банка, с которым вы будете сотрудничать;
- Изучение информации о финансовых продуктах;
- Изучение юридической стороны вопроса;
- Совет со специалистами в сфере кредитования.
При этом не стоит заявлять банкам, что вы являетесь заемщиком новичком. Об этом заявлять следует по просьбе банка. Сокрытие такой информации также недопустимо.
Попытайтесь самостоятельно понять принцип работы банков и просчитать все переплаты по кредиту. Многие заемщики имеют проблемы с финансовыми фирмами только потому, что в свое время неверно поняли условия получения ссуды.
Помните, у каждого займа имеется рыночная стоимость. Верить нулевым ставкам и бонусам не стоит. Каждый банк должен получить свою прибыль. Поэтому реально дешевых займов просто не существует.
Для начала, стоит пользоваться услугами крупных банков. Так вы обезопасите себя на «первых парах» от возможного мошенничества.
Как происходит оформление кредита?
Получать кредит наличными в первый раз не сложно. Все действия будет контролировать, и подсказывать банк. Этих самых действий будет не много:
- Подача заявки онлайн или офлайн;
- Получение ответа от банка;
- Дополнительное собеседование;
- Подписание договора;
- Получение денежных средств.
К числу необходимых документов обычно относится паспорт и справка о доходах по форме банка или 2НДФЛ. В некоторых случаях могут понадобиться водительские права, загранпаспорт, ИНН и тд. Дополнительные «бумаги» являются косвенным подтверждением ответственности и достатка клиента.
Что касается залога и поручителей, то данные факторы применяются не часто.
Утверждение о том, что каждый заемщик обязан иметь дополнительное имущество и родственников, готовых за него поручиться — является мифом.
Главное в кредитовании, это наличие постоянной работы от 3 до 6 месяцев минимум и стабильного заработка. С каждым годом условия упрощаются. Взять кредит впервые гораздо проще, чем кажется многим людям.
Первый раз кредит в Сбербанке
Многие люди пытаются получить первый опыт кредитования сразу в самой крупной фирме. Обычно выбор падает на Сбербанк.
И в такой компании вам вполне могут выдать займ, даже если вы никогда ранее не кредитовались нигде.
- Ставки – от 12% (в среднем);
- Размер займа – до 5 000 000 рублей;
- Срок – до 5 лет;
- Предварительное решение – от нескольких минут онлайн.
Но правила проверки заемщиков здесь строгие. Максимальный платеж по кредиту не должен превышать 50% вашего заработка. Работа должна быть стабильная и официальная.
При этом у вас уже должна быть кредитная история. Если ее пока нет, то сумму займа могут снизить, чтобы проверить вас «на прочность».
Так что Сбербанк – это фирма для уверенных в себе заёмщиков с хорошим официальным доходом.
Условия кредита в Почта Банке первый раз
Хорошим началом вашей кредитной жизни может стать прогрессивный Почта Банк.
Условия для первого кредита здесь следующие:
- Средняя ставка – от 13%;
- Сумма – до 1,5 миллионов рублей;
- Срок – до 5 лет;
- Одобрение – онлайн, за пару минут.
Это более лояльный банк. Вероятность одобрения заявки в нем более высокая. Сам Почта Банк заявляет, что при небольших суммах кредитования не требует справку о доходах . Можно предоставить только паспорт и СНИЛС.
Это развивающаяся компания. Так что в ее целях – одобрять заявки. А значит, вы можете использовать это для более легкого получения займа.
Дадут ли без справки о доходах?
Если вы не только еще не брали займы, но и не имеете справки 2НДФЛ, то не стоит отчаиваться.
Есть множество банков, которые не требуют подтверждать заработок официально. При этом суммы кредитования в них ниже, а проценты больше. Зато они учитывают неофициальный заработок.
К числу таких можно отнести:
- Ренессанс;
- Почта банк;
- Хоум кредит;
- Росбанк;
- Сетелем;
- Русский стандарт и прочие.
Главное помните, что даже не подтвержденные займы надо отдавать. Кроме того, читайте официальные условия. Иначе в рекламе может быть написано «без справок». А по факту, все будет иначе.
Одобрят ли без отказа?
Часто заемщики желают получить кредит в первый раз без отказа, чтобы приобрести уверенность в своих силах.
Но это не всегда выходит. Ведь если вы не соответствуете политике банков, то вам, конечно, ответят отрицательно.
Негативное решение будет тогда, когда:
- Вы имели судимость за финансовые или тяжкие преступления;
- У вас реально низкий доход;
- Вы нигде не прописаны, не имеет гражданство РФ;
- У вас на попечении несколько детей, и банк это знает;
- Вы не подходите по возрасту. Вам менее 20 или более 60 лет.
Есть компании, где выдают кредиты с 18 лет и до 80 лет. Но все же, возрастной порог обычно примерно такой.
Так вот, если вы явно не попадаете под критерии, описанные выше, то обращайтесь в банки, перечисленные чуть ранее. И вам одобрят заявку без отказа. Могут, конечно, занизить сумму долга или потребовать дополнительные бумаги.
Но конкретно отказывают в крайних случаях. Не стоит этого бояться.
На какую сумму взять?
Первый кредит наличными лучше не брать на большую сумму. Оформите займ таким образом, чтобы вы отдавали каждый месяц не более 30% процентов своего дохода.
Тогда вы легко все вернете. Ваша кредитная история станет хорошей. А у выбранного банка сформируется к вам доверие. После чего, можно брать уже боле существенные суммы.
Это связано с тем, что первый кредит на 350000 – 400000 рублей могут и не одобрить. А также, вы рискуете растеряться и допустить просрочки. Потом КИ испортится. Вы получите проблемы на ровном месте.
Поэтому берите такой займ, который будет иметь половину или две трети от максимальных финансовых возможностей. Именно так советуют делать финансовые эксперты.
В каком банке лучше взять кредит в первый раз?
Если говорить конкретно, то список компаний, представленный выше, прекрасно подходит для кредитования неопытных заёмщиков.
Но если у вас есть официальный заработок. И вы хотите воспользоваться услугами крупной компании с плотной сетью офисов по всей стране, то можно попробовать пойти в:
- Сбербанк;
- Россельхозбанк;
- ВТБ (и ВТБ24);
- Газпромбанк;
- Альфа-Банк.
Такие кредиторы относятся к клиентам строже. Но они прекрасно одобряют тем, кто подходит по основным критериям. Кроме того, чем крупнее банк, тем проще погашение его ссуды.
Выбирая, в какой банк пойти лучше, отдайте предпочтение компании, которая:
- Имеет легкие штрафные санкции и не сотрудничает с коллекторами;
- Отличается отзывчивой поддержкой клиентов;
- Предлагает заведомо прозрачные условия без навязывания услуг и скрытых подвохов;
- Дает привилегии постоянным клиентам. Это хорошо для повторного займа;
- Имеет много способов погашения без комиссии;
- Рекомендована вашими знакомыми или родственниками.
Последний пункт особо важен. Лучше идти туда, где ваши близкие уже успешно кредитовались. Ведь живое мнение не заменит ни один комментарий в сети.
Если я без кредитной истории?
Часто банки требуют именно положительную историю кредитования. То есть, все другое не принимается.
Но где взять кредитную историю, если вы ни разу не брали долг, и у вас ее нет физически?
В такой ситуации не стоит врать. Скажите честно, что не имеете опыта. Это не станет серьезной преградой. Потому, что банку выгодно с вами работать. Особенно если у вас есть нормальный заработок.
Конечно, вам не одобрят сразу большую сумму, если кредитная история нулевая. Но отказывать на данном основании явно не станут. Главное, не бояться и совершать попытки.
Если же вы реально переживаете, то возьмите несколько небольших займов в официальных МФО. Верните их в срок.
Это должно создать вам минимальную положительную КИ. Так вы построите начальное портфолио и успокоите нервы.
Кредиты и мошенники
Для новичков в сфере предоставления финансовых услуг существует реальная угроза столкнуться с мошенниками. Чтобы этого не произошло необходимо:
- Всегда читать любые договоры;
- Не верить чрезмерно хорошим предложениям;
- Не сотрудничать с сомнительными фирмами.
Стоит отметить, что полностью онлайн займы оформляются редко. Если это происходит, как например, в банке Тинькофф, то от вас необходима фотография паспорта и электронная подпись.
Мошенники требуют предоставления личной информации, якобы для оформления выгодной ссуды. На самом же деле, заемщика ожидают многочисленные проблемы, начиная от спам рассылки, и заканчивая списанием денег с кредитной карты.
Небольшой итог
Как взять кредит первый раз форум может подсказать вам, опытный знакомый или кредитный консультант. Услуги последних активно рекламируются в интернете. Само по себе оформление кредита впервые не является сложным процессом.
Если вы будете тщательно анализировать информацию, выбирать партнеров по четким критериям и не предоставлять личные данные сомнительным компаниям, то никаких проблем опасаться не стоит.
Остается добавить, что перед получением займа необходимо позаботится о его дальнейшей выплате. Обычно, не слишком умеренные аппетиты — это основная ошибка начинающих заемщиков.
В дополнение темы:
В качестве бонуса, вы можете прямо сейчас:
ВЗЯТЬ ДЕНЬГИ В ДОЛГ БЕЗ ПРОЦЕНТОВ
Кредиты с минимальной ставкой в 2021 году
Узнать кредитную историю по фамилии онлайн
Источник: jcredit-online.ru
Кредит через интернет: как оформить онлайн
Люди уже давно привыкли, что через всемирную сеть можно купить любые товары и даже заказать определенные услуги. Все, что для этого нужно – компьютер. Банки и микрофинансовые организации тоже идут в ногу со временем, предлагая оформить рядовым гражданам потребительский кредит через интернет на карту или наличными деньгами быстро и без дополнительных документов. Онлайн услуга снискала популярность, потому что решение по заявке можно получить практически мгновенно.
Что такое займы через интернет
В традиционном понимание кредитование – это способ занять деньги у финансовой организации под определенный процент, вернуть которые нужно в установленные договором сроки. Займы онлайн преследуют аналогичную цель, только с тем условием, что не всегда нужно посещать банк или микрофинансовую организации, а для получения денег нужно только заполнить заявку через сеть интернет. Отличительной особенностью ссуды является то, что деньги выдаются на небольшой период времени, да и ставка по таким заимствованиям превышает средние значения.
Еще одной важной особенностью кредитования через всемирную сеть является то, что вам не потребуется предоставлять поручительство или залог, что упрощает весь процесс, хотя некоторые организации предлагают и такой вариант, но получить деньги можно будет спустя некоторое время, когда будут проверены документы. Беря кредит через интернет нужно понимать, что ссудодатель предложит небольшую сумму, поэтому, если вам нужны деньги для решения глобальных проблем (строительство жилья, покупка автомобиля и под.), придется воспользоваться классическими методами заимствования.
Как получить кредит онлайн
Есть несколько способов получения займа через интернет. Такую услугу предоставляют банки, микрофинансовые организации и различные платежные системы. Если в первых двух вариантах вы можете оформить кредит наличными или на карточку, то в последнем случае будьте готовы получить заем в электронной валюте на открытый вами кошелек. Для тех, у кого нет пластиковой карточки, предлагается оформить ссуду банковским переводом, к чему часто прибегают жители отдаленных уголков страны.

Платежные системы
В России зарегистрировано много платежных систем, которые готовы выдать ссуды. Такой метод используется преимущественно для оплаты услуг или покупок в онлайн-магазинах, хотя выданные деньги можно и обналичить или зачислить на дебетовую либо предоплаченную карточку. Преимуществом кредита через интернет посредством электронных платежных систем является то, что деньги они выдают мгновенно, а политика безопасности у них находится на высоте за счет применения новейших технологий защиты данных. По этой причине пользователи могут не волноваться за сохранность средств.
Некоторые сервисы, как, например, Webmoney, дает своим клиентам возможность получить заем процент через свою биржу, но для этого необходимо выполнить ряд условий и иметь аттестат выше формального. Другие же, как Лидер и Контакт, занимаются исключительно переводами денежных сумм от одного пользователя другому. Однако при помощи МФО можно получить ссуду непосредственно с помощью этих систем. Удобство состоит в том, что нет необходимости заводить банковскую карту, поскольку деньги будут перечислены в указанный город, а получить их можно в любом представительстве компаний.
Займ на карточку через интернет
Если у вас есть дебетовая карта любого из банков, получить кредит по интернету можно и на нее. Такую услугу предлагают микрофинансовые организации. Они сотрудничают с большинством банковских учреждений, поэтому проблем с переводом денег возникнуть не должно. Банки редко выдают кредиты на имеющуюся карту, но иногда зарплатные клиенты могут воспользоваться такой услугой.
Чаще они предлагают оформление отдельной кредитной карты, которую впоследствии можно использовать для расчетов. Она может быть возобновляемой или нет.
Перевод на банковский счет
Получить кредит через интернет можно переводом на банковский счет. Если у вас его нет, то открыть его не составит труда, ведь вся операция занимает считанные минуты. Этот способ подойдет для тех, у кого нет ни электронного кошелька, ни пластиковой карты. Онлайн-ссуда на расчетный счет выгодна тем, что деньги, полученные от МФО, а преимущественно они занимаются таким кредитованием, можно сразу же перевести другому пользователю или же погасить имеющийся заем в этом же банке.

Оформление кредита через интернет
- определиться с кредитной организацией;
- оформить заявку посредством интернета;
- дождаться ответа по решению;
- подписать договор;
- получить деньги.
Выбор кредитора
Основным, и главным этапом процедуры оформления займа через глобальную сеть является выбор кредитной организации. Связано это с тем, что в настоящее время проблемы получить заем не существует, а вот выбрать оптимальный продукт, который устроил бы вас, не так и просто. Первое, на чем следует заострить внимание – это как долго организация работает на рынке кредитования. Надежная компания, с многолетним стажем и большим количеством клиентов – это верный знак, что вы не нарветесь на мошенников.
С другой стороны не стоит всегда обходить стороной новичков, ведь порой с целью увеличения клиентской базы они предлагаю очень интересные предложения. Далее стоит уделить внимание условиям кредитования. Это относится к величине процентной ставки и сроку погашения займа. Не стоит упускать из виду способы возврата денег и наличие дополнительных комиссий за выбранные услуги (интернет-банк, смс-информирование и пр.).
Онлайн заявка
Особых сложностей в заполнении заявление на получение кредита через интернет нет. Сначала нужно зайти на сайт банка выбранной вами микрофинансовой организации, а затем перейти в раздел оформления ссуды в режиме онлайн. После будет предложено заполнить небольшую форму заявки.
Как правило, потребуется указать персональные данные, к которым относятся фамилия, имя, отчество и дата рождения. Кроме этого нужно будет внести серию и номер паспорта, место регистрации и запрашиваемую сумму. Некоторые организации могут попросить указать место работы и уровень дохода.
Рассмотрение заявки и принятие решения о предоставлении кредита
Рассмотрение прошения на кредит через интернет происходит в течение нескольких минут, а в некоторых МФО, которые использую автоматизированную систему скрининга, результат может быть известен через несколько секунд. Процент отказов при оформлении онлайн-займов небольшой, поскольку кредиторы не проводят глубокий анализ претендентов, а используют специальные программы, которые формируют портрет надежности клиента исходя из предоставленных им данных. В данном случае не происходит запроса в БКИ с целью узнать, положительная кредитная история у претендента или нет.
Подписание кредитного договора
В зависимости от выбранной организации процесс подписания договора может немного отличаться. Так в МФО вам будет выслан код на телефон, указанный при оформлении анкеты. Введя его в указанное поле, вы тем самым соглашаетесь с условиями кредитования. В банковских организациях может потребоваться прийти в отделение для подписания соглашения. В некоторых организациях документы доставляются курьером, который в некоторых случаях после оформления соглашения передает клиенту деньги или карту.

Получение денежных средств
После подписания договора на оказание банковской услуги, заемщик получает запрошенную денежную сумму. Как уже упоминалось выше, способов перевода денег существует несколько, а что выбрать, вы решаете сами:
- наличными средствами;
- переводом на пластиковую карту;
- перечислением на расчетный счет;
- на электронный кошелек.
Не стоит забывать, что в некоторых случаях кредитная организация может снимать определенную комиссию, например, за получение наличных из кассы, о чем должно быть прописано в кредитном договоре.
Где взять кредит в интернете
Получение ссуды через интернет – это быстро и удобно, но не стоит забывать, что за скорость придется заплатить повышенной процентной ставкой, поскольку таким способом организации страхуются на случай проблем с погашением долга. По этой причине, если вы не хотите переплачивать, следует рассмотреть другие варианты кредитования. Получить интернет-кредит в режиме «здесь и сейчас» вам помогут:
- микрофинансовые организации;
- банки;
- частные кредиторы.
Банковские учреждения
Сегодня часто банки предлагают программы экспресс-кредитования. Суммы, которые можно занять, как правило, не превышают нескольких сотен тысяч, хотя можно встретить и более интересные предложения. Важным преимуществом кредитов через банковские учреждения является то, что процентные ставки здесь невысоки, и редко превышают 30%, а для зарплатных клиентов предусмотрены дополнительные скидки. Чаще выдается неименная кредитная карта, хотя могут перечислить деньги и на дебетовую. Следует учитывать, что за их обналичивание часто приходится уплачивать комиссию.
Микрофинансовые организации
Главным преимуществом кредитования в МФО является то, что деньги можно получить в любое время, поскольку заявки обрабатываются круглосуточно. Одолжить много здесь не получится – чаще предлагается денежная сумма в районе 30 тыс. рублей. Связано это с тем, что дневная процентная ставка колеблется в пределах 1–2%, а выдают кредиты в редких случаях больше, чем на месяц. С другой стороны, получить микрозаймы онлайн здесь могут граждане, имеющие плохую кредитную историю, безработные, студенты и пенсионеры.
Частные кредиторы
Часто в интернете можно встретить объявления от физических лиц, предлагающих гражданам деньги под проценты. Решать, воспользоваться услугой частных кредиторов или нет, – дело личное. Если же вы все же склоняетесь к такому способу кредитования, стоит отдать предпочтение тем лицам, с которыми сотрудничали ваши друзья, родные и коллеги. Они могут посоветовать надежного заимодателя, иначе очень высок шанс нарваться на мошенников.

Условия интернет-кредита
Как и любой займ, выдача кредита через интернет подразумевает выполнение определенных условий, которые прописываются в договоре. Это касается суммы, процентной ставки, сроков и способов погашения ссуды. Кроме этого, в соглашении фиксируются данные обеих сторон и их ответственность, а также способы решения конфликтных ситуаций. При невыполнении указанных требований или наличия просрочек взимаются штрафные санкции или начисляется пеня.
Процентные ставки
Как уже отмечалось, проценты по кредитам отличаются от выбранной организации, но главным моментом является то, что в соглашении обязательно указывается полная годовая процентная ставка, которая включает в себя не только сами проценты за пользование долгом, но и дополнительные комиссии, если такие имеются. Начисление вознаграждения может происходить по аннуитетному или дифференцированному методу. В первом случае все платежи будут иметь одинаковую сумму на протяжении всего периода погашения задолженности, во втором же с каждым месяцем сумма к уплате будет уменьшаться.
Сумма и срок кредита
Быстрые займы, выдаваемые через интернет, предлагаются на небольшой срок. У микрофинансовых организаций – это несколько недель, а вот у государственных и коммерческих банков Москвы можно найти предложения продолжительностью несколько лет – чаще не больше трех. Суммы по таким программам тоже будут небольшими, поскольку срочные виды кредитов призваны оказывать сиюминутную финансовую помощь, а не предназначены для осуществления дорогостоящих покупок.
Требования к заемщику
Кредит через интернет имеет большой процесс одобрения, особенно при обращении к МФО. Связано это с тем, что потенциальным заемщикам не предъявляются особые требования. Чаще они имеют следующие параметры:
- возраст. Минимальный порог у МФО составляет 18 лет, а максимальный может вовсе не оговариваться. Для банков характерны следующие параметры –21–65 лет;
- гражданство РФ;
- постоянное место регистрации в регионе.
Некоторые банки могут предъявлять требования к стажу, месту работы и наличию официального ежемесячного дохода.

Какие документы нужны для получения онлайн кредита
Если процедура получения стандартной потребительской ссуды, ипотечного кредита или автозайма требует оформления документов и справок, то в случае с онлайн заимствованием дела обстоят иначе. Вам может потребоваться:
- паспорт;
- другой документ удостоверяющий личность (ИНН, СНИЛС, военный билет, загранпаспорт, водительское удостоверение и пр.).
Сразу стоит заметить, что в большинстве случаев хватит и одного паспорта, но часто в качестве подстраховки кредиторы просят предоставить дополнительно один из перечисленных выше документов.
Лучшие предложения по кредитам в интернете
Для того чтобы выбрать оптимальный вариант, необходимо тщательно изучить предлагаемые кредиторами варианты. Для этого можно зайти на сайт организации и проанализировать имеющиеся предложения. С другой стороны, в сети есть масса сервисов, которые помогают подобрать наилучший вариант. Нужно лишь обозначить ваши предпочтения, а программа самостоятельно выдаст вам топ лучших кредитных программ. Вам останется лишь сравнить их и остановить выбор на самой подходящей.
В нижеприведенной таблице представлены популярные кредитные предложения банков и микрофинансовых организаций, которые помогут вам лучше сориентироваться в существующем разнообразии:
Источник: sovets.net