
Делая выводы, можно отметить, что внутренний аудит представляет составную часть систему контроля любой организации. Он оценивает результативность системы в совокупности. Это своего рода роль обратной связи, которая делает данную систему стойкой, позволяя ей меняться исходя из определенных обстоятельств. Один из наилучших конкурентных преимуществ – это и есть внутренний аудит.
Все права на данную публикацию принадлежат ГК «Аудит А».
Полное или частичное цитирование материала на других сайтах разрешено только при наличии
активной ссылки на эту страницу.
Копии материала отслеживается автоматическими средствами проверки уникальности.
Как проводится внутренний аудит организации
Первый этап — планирование, для проверяющих готовят
методологические документы. Они должны описывать:
- цели и объекты внутреннего аудита предприятия;
- процедуру контроля;
- распределение обязанностей и функции внутренних или
приглашённых аудиторов; - требования к оформляемым документам;
- критерии оценки результатов контроля.
Перед каждой проверкой составляется чек-лист. Он включает в себя предмет и
Внутренний аудит на предприятии
метод
проверки, сроки, контрольные вопросы, план выборочных бесед с работниками, результаты
проверки
и комментарии проверяющих.
Второй
этап — открытие аудита, ответственные рассказывают сотрудникам о ходе предстоящей
проверки и отвечают на вопросы. После этого начинается процедура по установленному
заранее
чек-листу.
Третий этап — подведение итогов и написание
аудиторского отчёта. Результат внутренней проверки, как правило, получает владелец бизнеса или
генеральный директор.
Бухгалтерская отчетность
На этом шаге необходимо проверить комплектность вашей отчетности, соответствие данных учета и отчетности, а также качество заполнения. Дело в том, что некоторые обязательные поля или строки не заполняются автоматически в 1с или в другой учетной программе, а мы все слишком привыкли к тому, что достаточно нажать кнопку «Заполнить». Например, в бухгалтерском балансе и отчете о финансовых результатах столбец «Пояснения» необходимо заполнять самостоятельно.
Кроме того, обратите внимание, что если вы подлежите обязательному аудиту, то комплект отчетности должен содержать все формы, включая приложения, а не ограничиваться комплектом упрощенной бухгалтерской отчетности. Такая норма закреплена в пункте 5 статьи 6 Федерального закона 402-ФЗ «О бухгалтерском учете»
Как правило, малый бизнес, впервые сталкивающийся с обязательным аудитом, ошибочно предоставляет неполный комплект, действуя согласно пункту 4 статьи 6 вышеупомянутого закона, который позволяет субъектам малого предпринимательства применять упрощенные способы бухгалтерского учета, включая упрощенную бухгалтерскую отчетность.
Успех исполнения данной задачи существенно зависит от таких факторов:
- Имеет ли менеджер всю необходимую информацию, требуемую для принятия оптимальных управленческих постановлений
- Доступна ли эффективная система контроля исполнения принятых решений
Часто из-за стремительного роста размеров предприятий и увеличения сложности процессов управления собственники-менеджеры могут на 100% считать, что бизнес находится под их контролем. Однако у них часто не хватает физических сил контролировать все процессы в полном объеме.
Используя услуги квалифицированных специалистов, потребители получают возможности более эффективного анализа, контроля и управления предприятием.
Лучшие ответы
Для эффективности внешней проверки аудитор может использовать следующие действия:1. взаимная координация планов проверки2. обмен отчетами3. регулярные работы, встречи4. свободный и открытый взаимный доступ к рабочей документации5. совместное представление отчетов руководству или собственникам организации6. общий порядок документирования аудитаАудитор не должен полностью полагаться на работу внутренних аудиторов, должен проводить контрольные проверки документов, операций, статей отчетности уже проверенных внутренними аудиторами.Использование работы внутренних аудиторов не снижает ответственность аудитора внешнего за выражение мнения о достоверности отчетности.
Внутренний аудит это проверка финансовой отчетности компании специально назначенными сотрудниками этой же компании.Функциями внутреннего аудита являются: оценка правильности принятых решений, выявление ошибок.
Внутренний аудит выступает неотъемлемой частью системы управленческого контроля на предприятии. Его цель – оценка эффективности функционирования системы управления предприятием. Она достигается в процессе контроля со стороны специального органа, создаваемого на предприятии (службы внутреннего аудита) , за достоверностью бухгалтерской отчетности, исполнением смет расходов, сохранностью имущества, а также путем разработки предложений по совершенствованию методов организации производства, взаимодействия различных подразделений. Органы внутреннего аудита создаются на самом предприятии, подчиняются его руководству и находятся полностью на его содержании. В связи с этим независимая деятельность органов внутреннего аудита возможна, как правило, только в отношениях структурных подразделений предприятия, деятельность которых подвергается проверке.
Примерная форма положения о системе внутреннего аудита открытого акционерного общества 1. Основные положения
Положение о системе внутреннего аудита устанавливает правила организации внутреннего аудита на предприятии.
Главная цель разрабатываемого положения — определение задач, функций, методов и порядка осуществления внутреннего аудита ведения финансово-хозяйственных операций.
Система внутреннего аудита предприятия включает следующие элементы:
- положение о системе внутреннего аудита;
- положение о ведении налогового учета;
- учетная политика;
- положение о документообороте;
- компьютерная система учета и обработки данных;
- автоматизированная система налогового учета;
- использование утвержденных регистров налогового учета;
- информационное обеспечение деятельности бухгалтерских и финансовых служб (периодическая литература, справочно-информационные электронные базы);
- положение о материально ответственных лицах;
- приказы о материальной ответственности с сотрудниками, работающими в местах хранения ТМЦ;
- должностные инструкции;
- инструкции по хранению, приемке, отпуску материалов;
- приказ о составе лиц, имеющих право подписи финансовых документов и документов об отпуске ТМЦ;
- приказ о составе лиц, имеющих право приобретать ТМЦ за наличный расчет;
- приказ о перечне материалов, завозимых, минуя склад (транзитом);
- положение о системе нормирования материальных и трудовых ресурсов;
- приказ о постоянно действующей инвентаризационной комиссии;
- приказ о проведении плановых инвентаризаций имущества и финансовых обязательств;
- приказ о постоянно действующей комиссии по приему, вводу в эксплуатацию и списанию основных средств.
Внешний аудит по охране труда
Основное отличие внутреннего от внешнего аудита заключается в том, что последний проводится сторонними независимыми компаниями. Руководителю компании требуется сначала найти организацию, занимающуюся соответствующей деятельностью. Затем с ней заключается гражданско-правовой договор. Услуги сторонней компании нужны для следующих целей:
- Проверки документации на соответствие требованиям закона.
- Подготовки компании к проверкам со стороны государственных органов.
Для объективности аудита рекомендуется обратиться в крупную компанию с соответствующими лицензиями. Предварительно следует ознакомиться с отзывами о ее работе. Что выбрать: внутренний или внешний аудит? Внутреннюю проверку провести проще. Документы не придется доверять сторонним специалистам.
Внешний аудит обеспечивает большую объективность.
Что такое внутренний аудит
Давайте для начала разберемся, чем отличается внешний и внутренний аудит. Под внутренним аудитом принято понимать контрольную деятельность, организованную на конкретном экономическим субъекте, проводимую в интересах собственника и регламентированную его документами. По факту ВА своеобразный способ контроля, позволяющий проверять и анализировать деятельность отдельных управленческих процессов и подразделений компании.
Главной целью ВА является обеспечение эффективной работы компании. Сюда входит выявление недочетов и предложения по устранению ошибок, а также контроль за корректностью функционирования отдельных рабочих процессов и отделов организации.
Про государственный внутренний финансовый контроль и внутренний финансовый аудит, аудит по охране труда на предприятии, совершенствование СМК на предприятии ОПК и другие виды проверок читайте ниже.
Внутренний аудит и система внутреннего контроля описаны в этом видео:
Различные виды
В зависимости от решаемых задач внутренний аудит бывает разных видов. Такие проверки могут проводиться все на предприятии или ограничиваться только одной разновидностью.
Часто выделяют такие виды:
- Функциональный контроль систем управления.
- Организационно-технический аудит работы систем управления.
- Контрольная проверка видов деятельности.
- Аудит на соответствие обязательным предписаниям.
- Проверка должностных лиц на соответствие целесообразности их деятельности.
Эти разновидности контроля являются необязательной деятельностью.
Есть и еще один вид — его проведение вменяется всем организациям без исключения на законодательном уровне. Это финансовый аудит, проверяющих деятельность бухгалтерии и все аспекты связанные с движением денежных средств.
Про необходимость организации внутреннего кадрового (или иного вида) аудита на предприятии расскажем ниже.
Основные функции
В зависимости от конкретных задач организуемого аудита могут отличаться и его функции. Наиболее часто определяются такие функции ВА:
- Мониторинг, проверка и анализ систем бухучета. Изучение финансовой документации, ее классификация и оценка
- Изучение законов и изменений в нормативных актах для проверки их соблюдения, а также анализ инструкций, распоряжений и другой внутренней документации компании на соответствие
- Оценка эффективности и проверка механизмов качества работы отдельных звеньев и подразделений организации
- Проверка состояния и сохранности имущества компании, оценка наличия всего необходимого для эффективной деятельности, проверка качества ПО и его функциональности
- Разработка и предоставление рекомендаций по ликвидации выявленных ошибок и недочетов. Общий анализ деятельности и её проверка на соответствие стратегии компании.
Внутренний аудит способен принимать различные формы, необходимые для конкретной компании. Иногда это меняет и задачи, и функции проверяющих. В основном это различные контрольные, информационные, аналитические и консультационные функции различной направленности. В частных случаях функцией ВА может быть даже контроль за деятельностью одного сотрудника или малого рабочего процесса.
Нормативное регулирование
- Деятельность внутренних аудиторов определена международными (МСВА) и национальными стандартами (ФСАД). На территории Российской Федерации действует закон № 307-ФЗ «Об аудиторской деятельности», рассматривающий основные аспекты работы проверяющих.
- Также аудиторы должны придерживаться и других законов. К их работе имеют отношение такие документы — ФЗ №115 от 07.08.01 «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма», ФЗ № 273 от 25.12.08 «О противодействии коррупции». Также в области финансового аудита действует еще один документ — «Кодекс этики профессиональных бухгалтеров».
- Помимо этого допускается разработка и внедрение персональных внутрифирменных стандартов проведения ВА. Они могут быть детализированными и сильно отличаться от федеральных и международных правил, но при этом не должны им противоречить.
Проведение внутреннего аудита — тема следующего видеоролика:
Резервы
На этом этапе необходимо проверить, сформирован ли в бухгалтерском учете резерв по сомнительным долгам и насколько соответствует сформированный резерв результатам инвентаризации на 31 декабря. Наиболее частая ошибка в этом вопросе – это полное игнорирование обязанности формировать резерв по сомнительным долгам, несмотря на однозначное требование законодательства по его формированию в соответствии с пунктом 70 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации.
Убедитесь также, что в вашей компании сформирован резерв на оплату отпусков работников организации, который является оценочным обязательством. В соответствии с пунктом 3 ПБУ 8/2010 «Оценочные обязательства, условные обязательства и условные активы» отражать оценочные обязательства обязаны все организации, за исключением тех, кто вправе применять упрощенные способы ведения учета. Еще раз повторюсь, что если ваша организация относится к субъектам малого предпринимательства, но при этом подлежит обязательному аудиту, то применять упрощенные способы ведения учета вы не можете.
Организация проведения
Процедура проведения аудиторского контроля должна быть четко организована для исключения ошибок в работе самых проверяющих. Качественная организация деятельности аудиторов позволяет сделать контроль простым, быстрым и эффективным.
Подготовка
Проведение ВА всегда начинается с подготовки. Первым пунктом ежегодного контроля является соответствующее распоряжение руководства. Далее идет привлечение сторонней компании или формирование аудиторского штата из числа сотрудников. При наличии в организации уже созданной службы внутреннего аудита в приказе отражаются данные на проведение подготовки проверки и конкретные сроки.
Далее важным пунктом является планирование предстоящего аудита. На основании конкретной программы и плана выбираются адекватные методы, производится подготовка необходимой документации и окончательно определяются сроки ВА.
Приказ и соглашение
Приказ о проведении ВА выпускается непосредственным руководителей компании. Часто выпускаются 2 приказа — один на составление плана и программы аудитов, другой на начало их проведения. Поэтому непосредственным документом для начала действия является тот, который содержит в себе такие данные:
- Даты начала и сроки проведения проверок.
- Указание ответственных аудиторов и специалистов.
- Описание предоставляемых условий для проведения ВА.
- Меры, принятые для контроля за проведением аудиторской проверки.
Приказ на проведение внутреннего аудита в организации вы можете скачать здесь.
Приказ о проведении внутреннего аудита (образец)
Когда внутренний аудит проводится силами сторонней компании к приказу необходимо добавить соглашение. Только на основание этого документа возможно подписание договора на проведение ВА.
Правила и порядок проведения внутреннего аудита описаны ниже.
Проведение внутреннего аудита СМК с целью соответствия ИСО 9001 показано в данном видеоролике:
Правила
Существуют определенные международные и российские стандарты проведения внутреннего аудита. При этом законодательно не запрещено разрабатывать свои внутрифирменные правила ВА. Основная часть федеральных стандартов касается деятельности сторонних аудиторов, регламентируя их работу для обеспечения качества предоставляемых услуг.
В то же время внутренние стандарты аудита, создаваемые конкретной компанией, не могут противоречить федеральным и международным правилам. Вне зависимости от уровня правил они все делятся несколько блоков. Из них 3 являются обязательными:
- Блок №1 отражает нюансы организационно-экономической деятельности аудиторов.
- Блок №2 указывает ответственность аудиторов, способы получения контрольных доказательств и порядок формирования выводов.
- Блок №3 содержит правила по выбору методик, оформлению документации, рабочие инструкции.
Важно понимать, что для получения достоверных данных по итогам аудита необходимо иметь структуру проверки с четкими правилами. Только систематизированная деятельность по определенным стандартам способна демонстрировать ясный результат
Далее рассмотрим алгоритм и этапы проведения внутреннего аудита.
Пошаговые этапы
На первый взгляд проведение внутренней аудиторской проверки довольно простое. Эта процедура включает в себя всего 3 этапа:
- Предварительная подготовка.
- Сбор аудиторских доказательств.
- Оформление результатов проверки.
Часто эти этапы называются так: подготовительный, рабочий и завершающий. Упразднение или пренебрежительное отношение к любому из этапов лишает внутреннее аудирование какого-либо смысла.
- На этапе подготовки надо произвести планирование и собрать необходимые данные, документы и различные сведения об объекте контроля.
- Рабочий этап подразумевает непосредственное применение выбранных методов контроля, проведение тестов, поиск доказательств и документирование проведенных мероприятий.
- На заключительном этапе подводятся итоги проверки, выполняется анализ проведенного аудита и завершается подготовка документации.
Инструменты внутреннего аудита
Составляющие внутренней проверки зависят от нужд компании. К примеру, это могут быть следующие инструменты:
- Проверка правильности составления смет, проектов и планов.
- Анализ имеющихся заказов на поставку сырья.
- Проверка исполнения договоров поставки.
- Установление фактического списания материалов в производство.
- Установление правильности расчетов, проверка отражения их итогов в учете себестоимости товаров.
- Проверка счетов-фактур.
- Проверка правомерности начисления амортизации.
- Исполнение контроля за движением средств.
- Своевременное отражение в бухучете всех хозяйственных операций.
- Установление правильности расчетов с контрагентами.
Этот перечень может быть дополнен. Характер дополнений определяется спецификой деятельности компаний.
Аудиторы в ходе своей работы используют самые различные инструменты. К примеру, если проверяются счета-фактуры, актуален следующий порядок контроля:
- Установление верности ведения книги продаж и покупок.
- Анализ счетов-фактур на предмет наличия пропущенных номеров.
- Контроль над внесением всех проводок в Главную книгу.
- Проверка верности счетов покупателей.
- Сверка сведений аналитического и синтетического учета.
- Сверка дат выполняемых операций с датами, указанными в счетах-фактурах.
Проверка движения материальных ценностей проводится посредством инвентаризации. К этой процедуре нужно подготовиться. Подготовка включает в себя эти этапы:
- Составление списка материалов, которые подлежат инвентаризации.
- Формирование инвентаризационной комиссии.
- Получение расписки о том, что все документы, касающиеся МПЗ, находятся в бухгалтерии.
Анализ верности начисления амортизации выполняется на основании документов. В перечень бумаг, подлежащих аудиту, входят инвентарные карточки. Аудитор также может проводить перерасчет.
Результаты внутреннего аудита
Результаты аудита фиксируются в отчете. В нем прописывается эта информация:
- Перечень проверенных документов и областей деятельности.
- Выявленные недочеты.
- Рекомендации по исправлению недочетов.
- Лицо, которое проводило аудит.
Отчеты об аудите должны быть сохранены. Они могут сравниваться между собой для того, чтобы проанализировать динамику деятельности компании. На основании отчетов производится работа по исправлению обнаруженных недочетов.
К СВЕДЕНИЮ! Не каждый сотрудник может участвовать в аудите. Желательно, чтобы у специалиста было соответствующее образование. Получить все необходимые знания можно на специализированных курсах.
Система
Набор методов в системе проверки может значительно отличаться в зависимости от объекта контроля и глубины аудирования. По этой причине не существует единой качественной системы проведения внутреннего аудирования — каждая компания имеет свою структуру, что вынуждает изменять используемый порядок контроля.
При этом любая система проведения аудирования должна подчиняться следующим принципам:
- Этапности и регулярности
- Открытости и независимости
- Единообразия и системности
- Предупредительности и документированности.
Без учета этих принципов внутренняя проверка не может быть эффективной. Также важную роль в положительной результативности аудита играет его организация.
Цели и задачи внутреннего аудита
Аудит проводится для решения проблемного вопроса, поиска источника несоответствий, подбора путей развития с максимальным уровнем эффективности. Цель внутреннего аудита заключается в:
- повышении отдачи производственных процессов;
- оптимизации учетных операций;
- анализе необходимости внесения организационных изменений;
- проведении контрольных мероприятий с последующим составлением подробных отчетов и проработкой путей устранения имеющихся недочетов.
Задачи внутреннего аудита:
- обеспечение условий для эффективной работы всех отделов;
- защита законных интересов и требований владельцев бизнеса;
- получение систематизированной и объективной финансовой информации о результатах деятельности;
- сокращение объема материальных потерь;
- организация внутреннего аудита призвана проверить достоверность получаемых собственниками сведений и проверить степень рациональности действующей системы контроля.
Аудит на регулярной основе необходим для уменьшения рисков появления незапланированных задолженностей, убытков и принятия неправомерных решений.
Требования, предъявляемые к сотрудникам отдела внутреннего аудита
5.1. Руководитель отдела обязан:
- иметь высшее экономическое образование и аттестат профессионального аудитора;
- иметь стаж работы в области аудита или в подразделениях внутреннего аудита не менее 2 лет;
- не иметь судимости;
- знать работу всех подразделений ОАО.
Иные требования, предъявляемые к руководителю отдела, определяются должностной инструкцией.
5.2. Сотрудники отдела обязаны:
- иметь высшее экономическое образование;
- стаж работы в области аудита или в подразделениях внутреннего аудита не менее 1 года;
- не иметь судимости;
- знать работу подразделений ОАО, проверку которых осуществляют.
Иные требования, предъявляемые к сотрудникам отдела, определяются должностными инструкциями.
Организация работы отдела внутреннего аудита
Конкретные направления деятельности отдела внутреннего аудита в организации зависят от целей создания отдела, размеров, организационной структуры, масштабов и видов деятельности организации.
В стандартах, регулирующих осуществление внутреннего аудита по конкретным направлениям, должны быть освещены соответствующие методики с указанием целей и задач различных видов проверок (например, проверка качества управленческой информации, проверка на соответствие с политикой, планами и процедурами, нормативными актами, проверка сохранности и эффективного использования ресурсов, проверка соблюдения установленного порядка ведения бухгалтерского учета и т.д.), объектов и предметов данных проверок, методов проверок, рабочих и отчетных документов внутреннего аудитора, возможных видов ошибок и нарушений, последовательности работ и порядка действий внутренних аудиторов (в том числе при возникновении нестандартных и конфликтных ситуаций).
Порядок осуществления работы отдела и непосредственно проверок должен быть закреплен в соответствующем регламентном документе, где должны быть указаны сроки проведения проверки, программа проведения проверки, лица, ответственные за предоставление информации, порядок составления отчетности по результатам проверки и перечень контрольных мероприятий, проводимых для устранения выявленных нарушений.
Одним из важнейших условий эффективной работы отдела внутреннего аудита является его независимость. Это может быть обеспечено тем, что отдел работает на основании положения, утверждаемого высшим руководством организации, и подчиняется только высшему руководству или собственнику. Выполнение этого условия делает службу внутреннего аудита относительно независимой от руководителей тех подразделений, деятельность которых проверяется.
Основными стадиями внутреннего аудита являются следующие:
- подготовка и планирование аудита;
- проверка системы внутреннего контроля и оценка риска контроля;
- выборочная проверка хозяйственных операций, сальдо счетов и данных регистров, сбор, документирование и оценка доказательств;
- обобщение и оценка результатов проверки, составление отчета внутреннего аудитора и его реализация.
Отдел внутреннего аудита осуществляет проверки в соответствии с годовым планом-графиком проверок, который подлежит согласованию с высшим руководящим органом компании и утверждается председателем совета директоров (иным высшим должностным лицом). Необходимо отметить, что деятельность органов внутреннего аудита должна осуществляться по программам конфиденциального характера во избежание подтасовок фактов со стороны лиц, деятельность которых намечено подвергнуть аудиторскому контролю.
Программа внутреннего аудита — это документально оформленный план реализации определенных контрольных мероприятий, указывающий их цели и задачи, объекты контроля, источники информации, последовательность и сроки их осуществления, предусматривающий необходимые ресурсы, исполнителей, порядок их действий.
По каждой проверке отдел внутреннего аудита формирует и утверждает программу проведения проверки.
Организационное обеспечение и представление необходимых документов для проведения проверок осуществляются руководителями подразделений компании по запросам отдела внутреннего аудита в срок, определяемый регламентами проведения проверок.
Примерная форма программы аудита на определенный период может быть составлена по форме, представленной в табл. 2.
Что такое внутренний аудит компании
Внутренний аудит — это форма контроля деятельности организации изнутри.
Процедура помогает руководству проверять финансовое состояние бизнеса и достоверность отчётности.
Главная цель внутреннего аудита — выявить риски и усовершенствовать процессы после консультации
аудитора.
В ходе аудита решаются следующие задачи:
- определить уровень эффективности работы подразделений;
- оценить риски и разработать предложения по их умению;
- проконтролировать соблюдение стандартов и принципов
корпоративного управления.
По закону все предприятия должны
проводить общий внутренний контроль или, проще говоря, проверку
хозяйственной деятельности. Процедуру и итоги проверки компания обязана
регламентировать самостоятельно, но строгих требований в законе нет,
ответственности за нарушение не предусмотрено.
Ч.
1 ст.19 402-ФЗП.
17 ч. 4 Информации Минфина России № ПЗ-11/2013П.
2 ч. 1 Информации Минфина России № ПЗ-11/2013
Права и обязанности сотрудников в рамках осуществления внутреннего аудита
4.1. Сотрудники, осуществляющие проверки, имеют право:
4.1.1. Получать от руководителей и уполномоченных ими сотрудников проверяемого подразделения все необходимые для проведения проверки документы и копии документов и иной информации, а также любые сведения, необходимые для осуществления контроля.
4.1.2. Определять соответствие действий и операций, осуществляемых сотрудниками ОАО, требованиям действующего законодательства, внутренним документам ОАО, определяющим организацию учета и отчетности, порядок проводимых операций (заключаемых сделок), участвовать в согласовании внутренних документов ОАО.
4.1.3. По необходимости привлекать сотрудников других структурных подразделений для решения задач внутреннего контроля.
4.2. Сотрудники, осуществляющие проверки, обязаны:
4.2.1. Организовать постоянный контроль путем регулярных проверок деятельности бухгалтерии и других подразделений ОАО, а также других контрольных процедур на предмет соответствия их действий требованиям законодательства Российской Федерации, а также внутренних документов ОАО, регулирующих деятельность предприятия.
4.2.2. Разрабатывать рекомендации и указания по устранению выявленных нарушений.
4.2.3. Осуществлять контроль за полнотой, эффективностью и своевременностью исполнения мероприятий, направленных на устранение выявленных нарушений.
4.2.4. Обеспечивать полное документирование каждого факта проверки и оформлять заключения по результатам проверок, отражающие все вопросы, изученные в ходе проверки, выявленные недостатки и нарушения, рекомендации по их устранению.
4.2.5. Своевременно информировать руководство бухгалтерии и дирекцию:
- обо всех выявленных случаях нарушений сотрудниками законодательства, нормативных актов, внутренних распоряжений;
- обо всех выявленных нарушениях, связанных с функционированием системы внутреннего контроля;
- о рекомендуемых мероприятиях для устранения выявленных недостатков;
- о мероприятиях по устранению допущенных нарушений и результатах их выполнения.
4.2.6. Осуществлять обзор разрабатываемых на предприятии внутренних распорядительных документов и принимать участие в их утверждении на предмет эффективности и адекватности системы внутреннего контроля. Предоставлять рекомендации разработчикам документов.
Источник: znatokprava.ru
Внутренний аудит. Пошаговая инструкция
Внутренние аудиты – проверки, которые проводятся самой организацией. Это ключевой управленческий инструмент для оценки соответствия системы менеджмента качества компании стандарту.
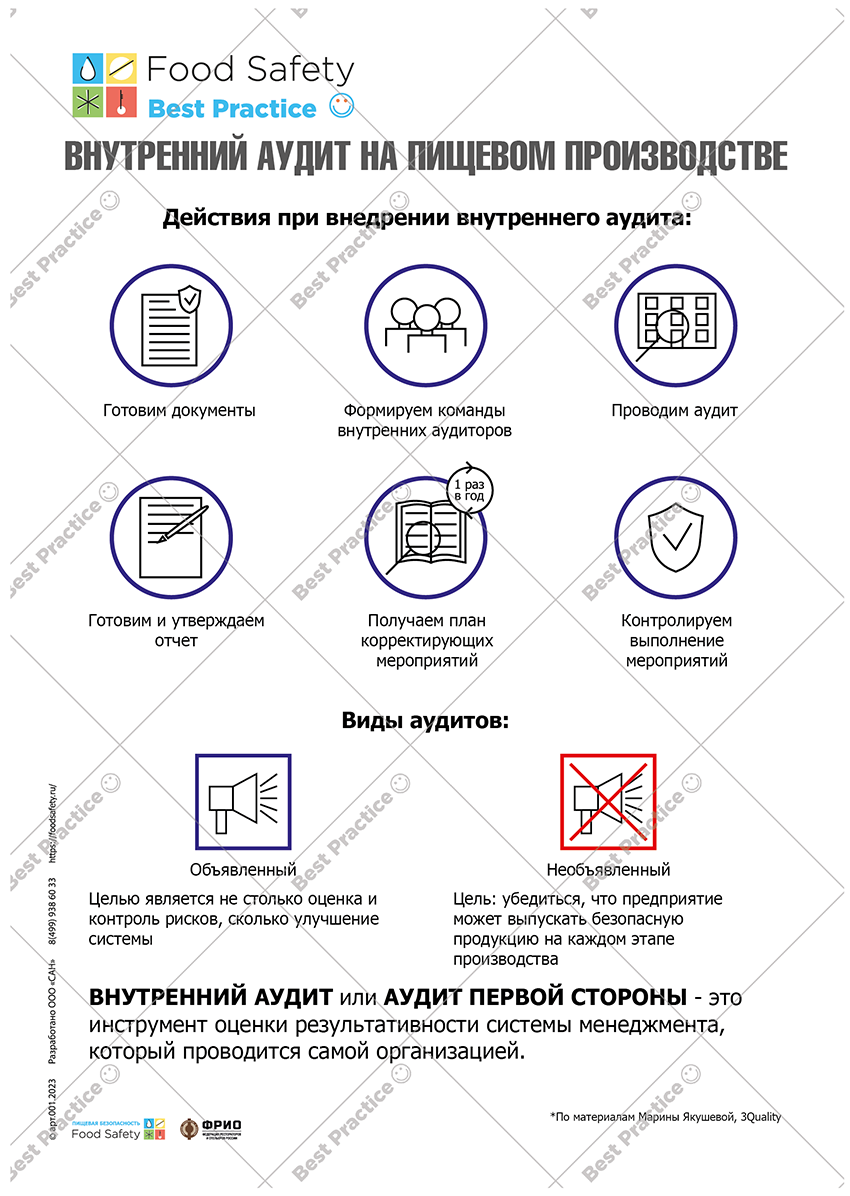
Для реализации проверки нужно выполнить определенные шаги:
1. Разработать программу внутреннего аудита, чек-листы, утвердить процедуру.
2. Запланировать внутренний аудит.
3. Сформировать команды внутренних аудиторов под задачу.
4. Провести аудит.
5. Выпустить отчет.
6. Получить список корректирующих и предупреждающих действий для дальнейшего контроля и отследить их выполнение.
Рассмотрим аудит поэтапно и отметим самые важные моменты. Основной акцент будет на внутреннем аудите пищевого производства, однако методику можно назвать универсальной: добавив отраслевую специфику, ее можно использовать почти в любой сфере деятельности.
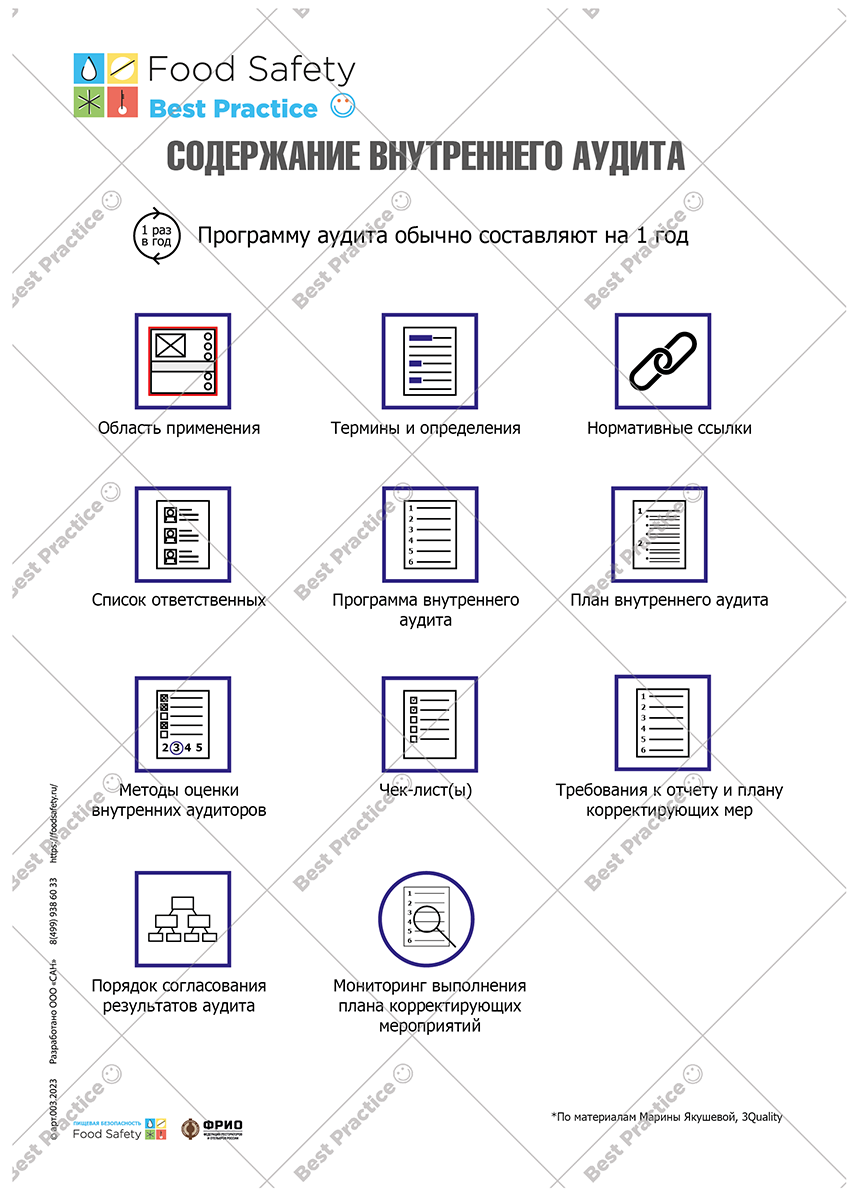
1. Область применения:
• Организация должна определить и задокументировать область применения своей системы менеджмента качества.
• Область применения должна указывать на виды продукции и услуг, которые организация охватывает, а также обосновывать исключение определенных требований стандарта, если они не применимы к данной области.
2. Термины и определения.
3. Нормативные ссылки.
4. Информация об ответственных лицах.
5. Программа внутреннего аудита:
• Программа обычно составляется на год и включает план проведения аудитов.
• В программу аудитов входят цели, объекты аудита, процедуры, методы, критерии и ресурсы, включая командировочные расходы.
• Она также содержит информацию о том, кто будет проводить аудит, где и когда он будет проведен.
• Частота проведения плановых аудитов определяется руководством компании, исходя из сферы деятельности и потенциальных рисков.
· Основания для проведения внеплановых аудитов:
— Процедура должна включать основания для проведения внеплановых аудитов, таких как проблемы с качеством продукции, претензии потребителей, изменения в технологии производства и изменения в плане ХАССП и т.п.
6. План внутреннего аудита:
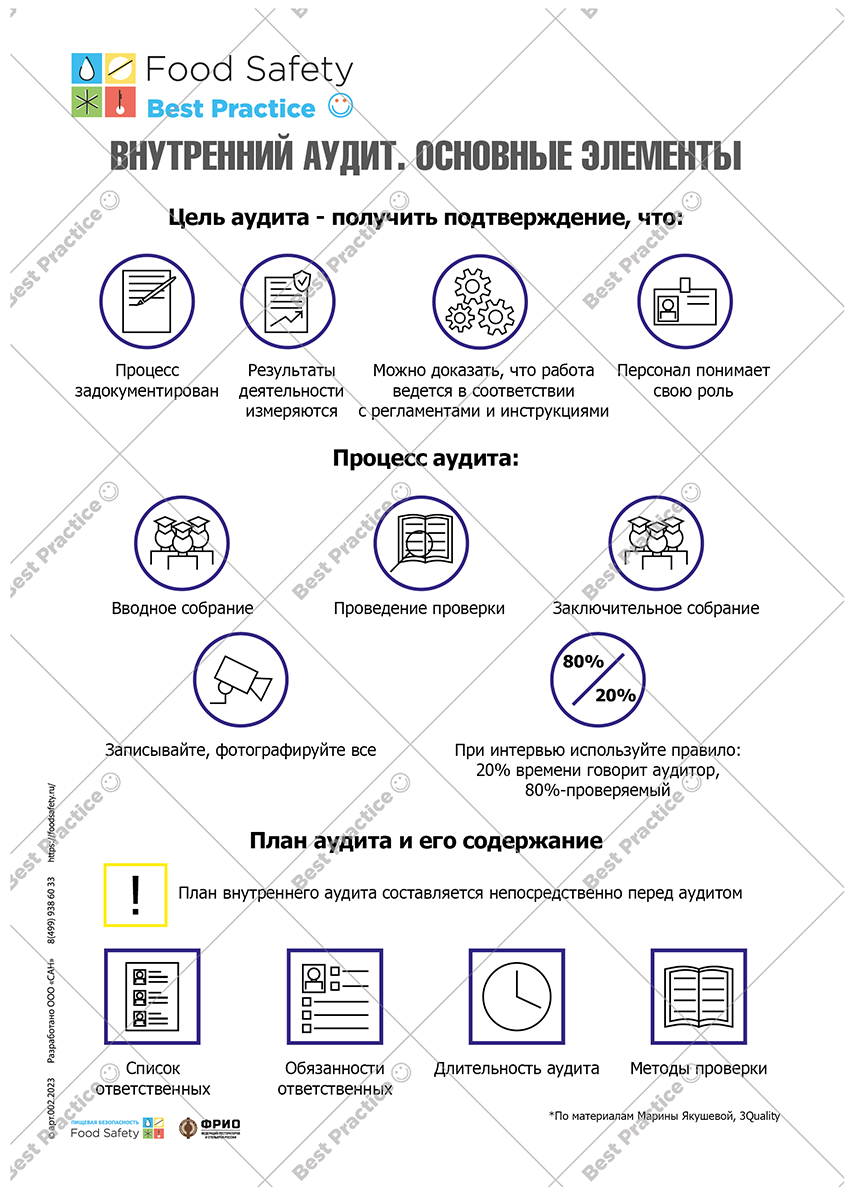
• План составляется перед каждым аудитом на основе программы аудита и предоставленной информации от проверяемого подразделения.
• Он содержит информацию о составе аудиторской группы, разделении обязанностей, времени, отведенном для аудита каждого подразделения или процесса, а также используемых методах проверки.
7. Методы оценки внутренних аудиторов.
8. Чек-лист:
• Чек-листы для аудиторов могут быть разработаны на основе стандартов, внутренних процедур и ключевых показателей эффективности (КПЭ).
• Для каждого процесса следует создать отдельный чек-лист с полями для указания даты, команды аудита и подписи проверяемого.
9. Требования к отчету и плану корректирующих мероприятий.
10. Порядок согласования результатов аудита.
11. Мониторинг выполнения плана корректирующих мероприятий.
Формирование команды
Перед началом внутреннего аудита необходимо предварительно обдумать, как будет проводиться оценка внутренних аудиторов и какие критерии будут использоваться при принятии решений. Оценка должна проводиться перед каждым аудитом и документироваться в соответствии с процедурой «Внутренний аудит», например, с помощью системы баллов.
При оценке необходимо учитывать личные и профессиональные качества внутренних аудиторов. Среди личных качеств можно выделить:
• Наблюдательность.
• Этичность.
• Доброжелательность.
• Организационные навыки.
• Умение слушать.
Среди профессиональных качеств можно учесть:
• Пройденное обучение.
• Сертификаты.
• Опыт участия в предыдущих внутренних аудитах.
• Опыт работы в соответствующей области.
• Репутацию сотрудника.
• Отсутствие дисциплинарных взысканий.
Также можно оценить «soft skills» аудиторов, ответив на такие вопросы, как:
• Может ли аудитор создать атмосферу, в которой проверяемые захотят помочь ему?
• Признает ли аудитор свои ошибки сразу же, как только они становятся известными?
Необходимо оценить объективность, беспристрастность и независимость аудиторов от проверяемого процесса или деятельности. Например, сотрудник не должен проводить аудит в подразделении, где он работает или ранее работал.
Если аудит проводится несколькими аудиторами одновременно, следует назначить руководителя аудита на основе полученных баллов при оценке аудиторов.
Относительно организационных вопросов, аудит может быть объявленным или необъявленным. В случае объявленного аудита подразделение предупреждается заранее о дате проверки, чаще всего с помощью формального письменного уведомления.
Участникам процесса следует сообщить об объеме аудита и плане его проведения, включая информацию о том, какие люди в каком отделе и в какое время будут вовлечены в процесс. Также следует отметить, что присутствие руководства на вводном и заключительном собраниях является обязательным.
Необъявленный аудит имеет смысл, если оценка системы внутреннего контроля или системы управления рисками является основной функцией аудиторов, либо если существует высокий риск злоупотреблений, халатного отношения или мошенничества.
Необъявленный аудит не требуется, если основная цель аудита заключается в поиске улучшений, а не в оценке рисков и контролей. Часто необъявленные аудиты воспринимаются негативно, но их результаты могут быть более достоверными, поскольку аудиторов не ждут и можно оценить реальное состояние ситуации. Кроме того, такая практика поддерживает работников в тонусе.
Если было принято решение провести необъявленный внутренний аудит, необходимо обеспечить конфиденциальность информации о его проведении до соответствующего времени. Например:
• Только руководитель подразделения внутреннего аудита должен знать план необъявленных аудитов, а аудитору следует сообщить о проверяемом подразделении непосредственно перед проверкой.
• Если требуется командировка, билеты следует покупать самостоятельно, а не через компанию. Командировочное удостоверение следует оформить уже после факта поездки.
При проверке и составлении отчета необходимо следовать определенным шагам. Начните аудит с проведения вводного собрания, на котором:
• Объясните, что будет проверено, какие стандарты и требования будут применяться.
• Напомните о категоризации рисков в соответствии с процедурой, например, критические несоответствия, несоответствия, соответствие или возможности для улучшения.
• Укажите, кто будет задействован в процессе и когда.
• Определите инструменты, которые будут использоваться аудиторами, например, анализ документации, осмотр производства, опрос персонала.
• Уточните сроки для разработки и реализации плана корректирующих и предупреждающих мероприятий.
• Обсудите запросы на документацию и данные, которые могут потребоваться во время аудита.
• Уточните, что ваша цель не состоит в поиске виновных или несоответствий, а скорее в сборе доказательств того, что система функционирует.
При проведении проверки внимательно записывайте все наблюдаемое и услышанное. При анализе документации запишите подробности, такие как название документа, ссылку, дату выпуска и т.д. При опросе персонала документируйте их имена, должности и отделы. При осмотре производства и других процессов или помещений делайте детальные фотографии или записывайте, что было наблюдено, например, состояние используемого оборудования, даты последнего обслуживания и т.д. Эта информация пригодится при составлении отчета.
Помните, что во время аудита вы собираете информацию, а не предоставляете ее.
Во время интервью важно дать проверяемому большую возможность высказаться, идеальное соотношение составляет 80/20 в пользу аудируемого.
Некоторые рекомендации:
• Все участники проверки должны сотрудничать для достижения целей аудита.
• Аудиторы должны соблюдать те же правила безопасности и производственные практики, что и другие сотрудники.
• Сопровождающие аудитора не должны отвечать на те вопросы, которые не относятся непосредственно к ним. Например, если аудитор задает вопрос сотруднику, ответственному за мойку инвентаря, то на него должен ответить именно этот сотрудник.
• Проверьте действия, предпринятые в результате предыдущего внутреннего аудита: были ли приняты корректирующие меры и какова их эффективность.
По завершении аудита важно получить подтверждение следующих факторов:
1. Процессы документированы.
2. Результаты деятельности компании измеряются.
3. Компания может доказать, что работает в соответствии с регламентами и инструкциями.
4. Персонал понимает свою роль.
На заключительном собрании поблагодарите проверяемых за помощь во время аудита. Объясните, что внутренний аудит является выборочным и представляет срез текущей ситуации. Подчеркните, что любые вопросы приветствуются. Уточните объем и цели аудита, чтобы убедиться, что все понимают, что было проверено.
Сделайте общее резюме выводов, сделанных во время аудита. Это даст возможность обобщить мысли и предоставить обратную связь по тем областям, в которых система функционирует хорошо. Это поможет разбить стереотип о том, что аудит связан только с поиском несоответствий. Обсудите также выявленные проблемы и выслушайте высказанные замечания и вопросы.
Несоответствия, которые не могут быть приняты, должны быть дополнительно изучены, и необходимо стремиться к достижению согласия и обоснованности выводов. Если соглашение не достигнуто, информацию о несоответствиях и разногласиях следует передать менеджеру по качеству.
Наконец, аудитор должен поблагодарить проверяемых за их сотрудничество во время аудита и сообщить им о дате готовности аудиторского отчета, а также о сроках предоставления плана корректирующих мероприятий.
После завершения проверки составьте отчет по внутреннему аудиту, который должен быть простым и понятным. Представьте его так, будто его читает человек, не знакомый с тематикой аудита, чтобы избежать возникновения вопросов. Согласуйте, утвердите и передайте отчет аудируемым.
В установленные сроки получите от аудируемого подразделения план корректирующих мероприятий с указанием ответственных лиц и запланированной даты выполнения. Согласуйте и отслеживайте выполнение плана.
Результаты внутреннего аудита и программы корректирующих мероприятий являются основными элементами для анализа руководством и важным инструментом для снижения рисков.
Важно помнить: для того чтобы система менеджмента заработала в полную силу, нужна заинтересованность высшего руководства в развитии этой системы, хорошо подобранная команда внутренних аудиторов и подготовленный персонал.
Если же аудиторы во время проверки уделяют внимание только формальностям: правильной простановке дат и подписей на документах, а по результатам проведенных аудитов «провинившихся» наказывают и при этом система менеджмента качества существует отдельно от производства, то вреда для бизнеса от таких аудитов будет больше, чем пользы.
Источник: foodsafety.ru
Что такое внутренний аудит на предприятии
Внутренний аудит системы качества предназначен для обеспечения руководства предприятия объективной и своевременной информацией о степени соответствия деятельности в системе качества и ее результатов установленным требованием.
Координация работ по внутреннему аудиту должна возлагаться приказом руководителя предприятия на службу внутреннего аудита системы качества, созданную в виде отдельного структурного подразделения предприятия в процессе внедрения стандартов ISO. Если по каким-либо причинам создание такой службы на предприятии затруднено, аудит системы качества проводится временно сформированными группами. Обязанности аудиторов возлагаются на специалистов подразделений предприятия, имеющих отношение к разработке и функционированию системы качества (без освобождения от их основной работы). На предприятии должно быть минимум два человека, подготовленных к проведению аудита, так как при аудите своего подразделения он не может быть задействован.
Служба качества может сама подвергаться внутреннему аудиту для установления соответствия требований системы качества предприятия, предъявляемых к аудиту качества.
Внутренний аудит можно разделить на три стадии:
предварительный анализ предприятия;
проверка на месте;
Проведение аудита — это плановая работа. Годовой план (или другой календарный срок) на проведение внутреннего аудита разрабатывается начальником службы внутреннего аудита в различных формах. Впоследствии этот план утверждается руководителем предприятия.
Проведение внутреннего аудита преследует следующие цели:

Рисунок 2 — Цели внутреннего аудита
Объектами внутреннего аудита системы качества являются ее элементы. Под объектом аудита в данном случае понимается одно или несколько подразделений предприятия, осуществляющих деятельность в системе качества в целом или по отдельным элементам.
Область деятельности и глубина аудита устанавливается исходя из объема нужной заказчику конкретной информации.
План рассылается плановым подразделениям и аудиторам, которые будут вести проверки.
Подготовка аудита включает несколько этапов.
Первый этап — разработка главным аудитором плана аудита, который должен содержать цели и задачи аудита, наименование объекта и область аудита, сроки проведения, календарный график работ аудиторов, идентификацию членов аудиторской группы, перечень документов, на соответствие которых проводится аудит, график совещаний, требования к конфиденциальности, расчет-рассылку отчета об аудите и ожидаемую дату выпуска. Любые разногласия по пунктам плана, возникающие между главным аудитором и проверяемой организацией, должны быть устранены до начала проведения работ. По согласованию сторон допустима корректировка пунктов плана аудита в процессе его проведения. План аудита утверждается руководителем службы аудита предприятия.
На стадии подготовки главному аудитору важно:
Собрать всю необходимую информацию, имеющуюся на предприятии по данному вопросу (справки, отчёты и др.).
Т.к. из проведённого предварительного анализа аудитор получает ответы только на некоторые вопросы необходимо записать не решенные вопросы (они потребуются на следующей стадии).
Решить сможет ли он один провести проверку или ему нужны помощники. Помощники — это квалифицированные специалисты по конкретным направлениям деятельности. Они, как правило, не знакомы с техникой аудита, но являются специалистами в проверяемой отрасли. Если помощники нужны, аудитор должен договориться с руководством предприятия об их участии.
Второй этап — распределение обязанностей между членами групп экспертов-аудиторов. Каждому эксперту-аудитору для оценки главным аудитором выделяются конкретные элементы системы качества или конкретные функциональные подразделения проверяемого предприятия.
Третий этап — подготовка рабочих документов.
Члены аудиторской группы должны быть обеспечены необходимыми документами: рабочие документы системы качества (руководства по качеству, стандарты предприятия) на соответствие требованиям которых проводится аудит; облегчающие работу аудитора (опросные листы, вопросники, бланки для записей); формы для документирования вспомогательных доказательств, подтверждающих выводы экспертов аудиторов.
Функции внутреннего аудитаопределяются руководством или владельцем предприятия в зависимости от содержания и специфики его деятельности, объемов, показателей, системы управления. Однако можно выделить ряд типичных функций, присущих внутреннему аудиту и отличных от внешнего аудита, независимо от особенностей деятельности предприятия, на котором он проводится, в частности:
Уменьшение рисков в проведении операций, связанных с эффективным использованием ресурсов;
Изучение состояния бухгалтерского учета и внутреннего контроля, их мониторинг и разработка рекомендаций по совершенствованию этих систем;
Исследование бухгалтерской и оперативной информации, включая экспертизу средств и способов, используемых для определения, оценки, классификации такой информации и составления на ее основе отчетности, а также специальное изучение отдельных статей отчетности.
Задачи конкретной службы могут быть разными в зависимости от специфики работы предприятия, от особенностей его организационной структуры и от задач, которые ставит перед собой администрация в данный момент.
По объему работы внутренний аудит подразделяется на общий и локальный — по отдельным направлениям аудита (технологии, бухгалтерского учета).
Согласно международным нормативом «Использование результатов работы внутреннего аудитора» внутренний аудит осуществляется по следующим направлениям:
анализ системы учета и внутреннего контроля;
изучение бухгалтерской (финансовой) и операционной информации (по отдельным статьям затрат, остатков на бухгалтерских счетах и др.);
изучение экономичности и эффективности управленческих решений на разных уровнях хозяйствования;
анализ адекватности политики в сфере менеджмента;
оценка качества информации;
разработка проектов управленческих решений;
проведение стратегического анализа;
разработка финансовых прогнозов.
Цели внутреннего аудита
Во внутреннем аудите Системы менеджмента качества можно выделить 4 группы преследуемых целей:
система предупреждения несоответствий при проведении внешних аудитов СМК;
система предупреждения несоответствий, при проведении прочих проверок;
система оценки выполнения внутренних регламентов деятельности, соблюдения «правил игры» самой организации, снижения рисков, улучшения деятельности;
система оценки поставщиков.
Принципы внутреннего аудита
Принципы проведения аудита делают его результативным и надежным инструментом при реализации политики в области качества, предоставляя информацию, на основе которой организация может улучшить деятельность.
Приверженность принципам является непременным условием для вынесения достаточных и надежных заключений по результатам аудита и для обеспечения того, что разные аудиторы, работая независимо друг от друга в
аналогичных ситуациях придут к аналогичным заключениям.
Принципы, которые должны относится к аудиторам:
Рисунок 3 — Принципы аудита
Принципы, относящиеся к процессу аудита:
Независимость- основа беспристрастности аудитора и объективности заключений по результатам аудита. Аудиторы являются независимыми от проверяемой деятельности и свободными от пристрастий и конфликтов интересов.
Подход, основанный на доказательствах — рациональный метод достижения надежных и воспроизводимых заключений по результатам аудита.
Дополнительные организационные принципы:
Принцип единообразия — каждый аудит проводится по единой официальной установленной процедуре, что обеспечивает его упорядоченность, однозначность и сопоставимость.
Принцип системности — планирование и проведение аудита по различным процессам системы осуществляются с учетом установленной их структурной взаимосвязи.
Принцип документированности — проведение каждого аудита документируется с тем, чтобы обеспечить сохранность и сравнимость информации о фактическом состоянии объекта.
Принцип предупредительности — каждый аудит планируется, и персонал проверяемого подразделения заранее уведомляется о цели, области и методов проведения проверки с тем, чтобы обеспечить аудиторам необходимый уровень доверия и исключить возможность уклонения персонала от предоставления всех требуемых данных.
Принцип регулярности — аудиты проводятся с определенной периодичностью с тем, чтобы все процессы системы и все подразделения организации были объектом постоянного анализа и оценивания со стороны руководства.
Принцип открытости — результаты каждого аудита носят открытый характер, т.е. являются доступными для ознакомления любым сотрудникам проверяемого подразделения.
Источник: studbooks.net