
Главные критерии: платежеспособность, надежность клиента. Первоначально проверке подлежит подлинность документов, наличие рабочего места, ценного имущества (недвижимость, автомобиль). Проверяется кредитная история за все время, особо тщательному анализу подлежит список выплат по кредитам в последние годы.
Как в банках проверяют кредитную историю?
Банковская проверка кредитной истории осуществляется путем отправки запроса в БКИ с паспортными данными заемщика. Присланный отчет содержит анкетные данные, информацию о непогашенных и закрытых кредитах. . В случае обнаружения многократных, длительных просрочек банки могут оказать в выдаче денег в долг.
Как обмануть скоринг систему?
В разных банках используются разные скоринговые модели, которые банкиры хранят в строжайшем секрете, поскольку от них напрямую зависит эффективность бизнеса. Поэтому иногда, но редко, самый простой способ обойти систему — обратиться в другой банк.
Какие вопросы задают при кредитовании?
Какие вопросы стоит задать при подаче заявки на кредит? . Какую сумму можно взять? . Какой будет процент? . Какой срок? . Есть ли частичное и полное досрочное погашение по кредиту? . Какие требование к доходу и месту работы? . Есть ли страховка по кредиту? . Какие есть дополнительные комиссии?
Что проверяют банки при получении кредита или ипотеки?
Сколько по времени выдается кредит?
Срок для потребительских кредитов, кредитов с обеспечением или поручителем (кроме ипотек): от 2-х минут до 2 рабочих дней. На кредитки: от 1 минуты до 2 дней.
Как долго банк рассматривает заявку на кредит?
Для потребкредитов – от 2 минут и не более 2 рабочих дней; Для рефинансирования – от 2 минут и не более 2 рабочих дней Для кредитных карт – от 1 минуты и не более 2 рабочих дней Для ипотеки – от 2 минут и не более 8 рабочих дней.
Сколько ждать ответа от банка по кредиту?
Время от подачи заявки до получения ответа обычно составляет 15-20 минут. За этот период данные клиента проходят скоринговую оценку и выносится решение. В отдельных случаях указанные в заявке контакты могут прозваниваться службой безопасности банка. Потребкредиты на товар выдаются в день обращения.
Источник: www.quepaw.com.ru
Каждому заемщику интересно знать. Какие факторы влияют на выдачу кредитов физлицам


Катерина Кайгородова
24 ноября 2011 / Газета «Ваши личные финансы»
Почему в одном банке отказали в выдаче кредита, а в другом дали положительный ответ? И ошибается тот, кто думает, будто для банков главным критерием при выдаче кредитов физическим лицам является заработная плата. Практика показывает, что при одинаковых доходах один клиент банка получает желаемый кредит уже через полчаса после обращения к специалистам финансового учреждения, а другой либо ожидает результата дополнительной проверки, либо вовсе остается без кредитных средств. Именно по этой причине проект «Ваши личные финансы» решил разобраться в том, что именно влияет на выдачу кредита физическим лицам.
Как банки проверяют кредитную историю?
Существует два основных метода оценки риска кредитования, которые могут применяться как отдельно, так и в сочетании:
• субъективное заключение экспертов или кредитных инспекторов;
• автоматизированные системы скоринга.
Скоринг представляет собой математическую или статистическую модель, с помощью которой на основе кредитной истории «прошлых» клиентов банк пытается определить, насколько велика вероятность, что конкретный потенциальный заемщик вернет кредит в срок. В самом упрощенном виде скоринговая модель представляет собой взвешенную сумму определенных характеристик. В результате получается интегральный показатель, и чем он выше, тем выше надежность клиента, и банк может упорядочить своих клиентов по степени возрастания кредитоспособности. Набор таких характеристик индивидуален для каждого кредитного учреждения, и предугадать заранее в каждом конкретном случае почти невозможно.
Елена Горшкова, заместитель управляющего по развитию розничного бизнеса Томского филиала ОАО «Промсвязьбанк» поясняет:
«Заполняя анкету, клиент, по сути, дает информацию для анализа именно скоринговой системе. Помимо анкетных данных анализируется кредитная история и достоверность указанных клиентом текущих финансовых обязательств. Этот программный продукт не только облегчает работу банкам, он позволяет нам принимать решения в режиме реального времени. На мой взгляд, потребители от внедрения скоринга только выиграли.
Скоринговая программа – живая система, она постоянно меняется, учитывая текущую ситуацию по многим параметрам. Например, для принятия решения о размере кредита учитывается уровень прожиточного минимума в регионе. Соответственно, скоринговая карта для каждого региона своя. А раз в квартал этот показатель меняется, и программа опять перенастраивается».
В 1941 году Дэвид Дюран впервые применил данную методику для классификации кредитов на «плохие» и «хорошие». По времени это совпало со Второй мировой войной, когда почти все кредитные аналитики были призваны на фронт, и банки столкнулись с необходимостью срочной замены этих специалистов. Банки заставили своих аналитиков перед уходом написать свод правил, которыми следовало руководствоваться при принятии решения о выдаче кредита, чтобы анализ мог проводиться непрофессионалами. Это и был прообраз будущих экспертных скоринговых систем.
Рассмотрим такие характеристики физического лица, которые имеют финансовый смысл и отражают его способность и желание своевременно погашать кредит.
Возраст заемщика. В любой банковской программе кредитования отражается минимальный и максимальный возраст потенциального заемщика. Как правило, это интервал от 21 до пенсионного возраста (55 для женщин и 60 для мужчин). Возраст от 30 до 45 — самый платежеспособный с точки зрения банков. Следует понимать, что если ваш возраст находится вблизи минимальной или максимальной точки, то это будет угрозой отказа в выдаче кредита.
Наличие собственности. В этом пункте чем больше активов, тем лучше. Отсутствие собственности не является серьезной проблемой, однако человек старше 30 лет, не имеющий ни автомобиля, ни недвижимости, является подозрительным для банка. Предполагается, что он не может правильно распоряжаться своими финансами. Где гарантия того, что, оформив кредит, заемщик справится со взятыми на себя обязательствами?
Стаж работы. Наиболее стабильным для кредитного учреждения является человек с большим стажем, измеряемым в годах, на последнем месте работы. Хотя есть кредитные программы, которые позволяют рассматривать заемщиков со стажем на последнем месте от 3 – 4 месяцев. Однако учитывается частота смены работы на предыдущих местах.
Особенно негативно влияют на оценку кредитоспособности большие перерывы в стаже. Если у вас были перерывы в стаже больше, чем на 6 месяцев, от вас могут потребовать объяснение причины пробела в трудовой книжке.
Сфера деятельности. В кризис в «черный список» банков входили работники строительных компаний, индивидуальные предприниматели. Сегодня банки более лояльны к клиентам, однако к работникам строительных компаний по-прежнему относятся с осторожностью.Уровень занимаемой должности. Как правило, обычному служащему гораздо проще взять кредит, нежели лицу, занимающему руководящую должность, или владельцу бизнеса.
Среднемесячные доходы. Заемщик должен документально подтвердить свой доход. Если вы предоставляете справку о доходах по форме банка, то очень важным является соотношение дохода, указанного в справке, с реальными заработными платами на рынке труда в данной отрасли.
Обязательные ежемесячные платежи. Здесь речь идет о ранее выданных кредитах, арендных платежах, плате за обучение, алиментах. Все эти расходы вычитаются из заработной платы и уменьшают максимальную сумму будущего кредита.
Наличие стационарных телефонов (по месту жительства/ регистрации/ работы). Для большинства банков это обязательное требование, без которого заявку даже не будут регистрировать, не то, что рассматривать. Хотя в некоторых кредитных учреждениях идут на уступки и разрешают предоставлять вместо телефона по месту регистрации стационарные телефоны родственников или знакомых.
Постоянная регистрация в регионе. Большим «плюсом» является то, что вы берете кредит по месту постоянного проживания. Однако вы можете взять кредит и с временной регистрацией. Кредит будет одобрен на срок, не превышающий срок регистрации, и при том условии, что по месту вашей постоянной регистрации находится отделение банка кредитора.
Наличие положительной кредитной истории. Влияние на решение о выдаче кредита могут оказать взаимоотношения клиента и банка в прошлом: наличие депозита в данном финансовом учреждении, выплаченные без проблем кредиты, получение заемщиком заработной платы на счет в этом банке.
При условии достижения определенной суммы баллов система дает положительный ответ. Если клиент набрал количество баллов, чуть отличающееся от необходимой планки, скоринг принимает условно-положительное решение. В этом случае сотрудник банка проверяет достоверность данных, делая звонки по указанным в анкете телефонам. Если данные совпадают, клиент получает положительный ответ.
Таким образом, можно вывести идеальный портрет заемщика для скоринговой программы. Идеальный заемщик — это наемный сотрудник в возрасте от 25 до 45 лет, не ниже специалиста, работающий не у индивидуального предпринимателя или в строительной компании, а желательно в крупных холдингах или государственных органах и учреждениях. Срок существования компании работодателя — не менее 1 года. Минимальный стаж на текущем месте работы – от 6 месяцев. Идеальный потенциальный заемщик не имеет непогашенных кредитов, зато имеет в собственности недвижимость (квартиру, часть квартиры, загородный дом, землю) или автотранспорт, а также положительную кредитную историю.
«В частности, скоринг-система «Связь-Банка» оценивает следующие параметры клиента: заработную плату, социальный статус, наличие кредитных обязательств, наличие иждивенцев, наличие имущества в собственности и др., — уточняет Александра Воздвиженская, главный специалист отдела розничного бизнеса томского филиала ОАО АКБ «Связь-Банк», — и за период кризиса наша скоринг-система практически не изменилась. Благодаря тому, что все заявки клиентов физических лиц проверяются скоринг-системой, доля невозвратов по кредитам невелика».
Источник: obzor.city
Какие банки не проверяют кредитную историю
Кредитная история – это набор данных, с их помощью банки оценивают потенциального заемщика. Если характеристика негативная, то в кредите отказывают. Но что делать, если нужны кредитные средства? Можно обратиться в банки, которые не проверяют кредитную историю, и это даже поможет восстановить репутацию заемщика. Ниже мы подробно расскажем о том, как работает эта система.
Содержание
- Почему банк проверяет кредитную историю
- Какие сведения негативно влияют на КИ
- Крупные банки которые дают кредиты с плохой КИ
- Что делать, если от всех банков приходит отказ
- МФО, которые не запрашивают кредитную историю
Почему банк проверяет кредитную историю
Представим, что ваша кредитная история сильно испорчена. Ранее вы надолго задерживали платежи, оплачивали неустойки, получали неоднократные отказы в различных финансовых организациях, возможно – даже отдавали долг через судебное взыскание. Эта информация будет видна тем, кто делает запрос о вашей кредитной истории (она хранится сразу в нескольких бюро).
Если вам потребовались деньги, то вы начнете искать подходящие банки: какие не проверяют вашу репутацию? Подавать в них заявки — ошибка. Дело в том, что если клиент делает обращения в финансовые организации и получает отказы, то эта информация фиксируется. Новые потенциальные кредиторы запросят КИ с учетом последних данных, увидят, что вам не одобрили заявки, и сделают вывод — с вашей репутацией что-то не так. Шанс на получение кредита снизится.
Если с вашей КИ есть проблема – не спешите рассылать заявки в организации, которые утверждают, что не смотрят на кредитную историю. В большинстве случаев без запроса в бюро все же не обходится, а такое заявление – не более, чем маркетинговая уловка. Как правило, этим грешат чаще всего новые, самые лояльные банки. Но даже они заботятся о своей безопасности и не рискнут выдавать деньги недобросовестным заемщикам.
Рекомендуем: Самые одобряемые банки по кредиту →
Чтобы не совершать ошибок и не портить еще больше свою репутацию в глазах потенциального кредитора, необходимо понимать, как вообще работает система выдачи заемных средств. В первую очередь – разберемся, для чего вообще банки запрашивают кредитную историю клиента (даже если они утверждают, что ничего такого не смотрят):
- оценивают добросовестность и ответственность заемщика);
- проверяют наличие текущих просроченных задолженностей;
- узнают кредитную нагрузку клиента (даже самые лояльные компании, для получения кредита не захотят выдавать займ тем, у кого слишком большая сумма ежемесячных платежей);
- ищут паспортные данные в черных списках других кредиторов;
- проверяют, приходилось ли другим организациям взыскивать с человека долги через суд.
На основании всех этих данных формируются результаты банковского скоринга. Это условная оценка, с помощью которых принимается решение – выдавать ли заявителю займ или нет. Если с кредитной историей есть проблемы, то банк может одобрить кредит на меньшую сумму, потребовать дополнительные страховки или вовсе отказать.
Какие сведения негативно влияют на КИ
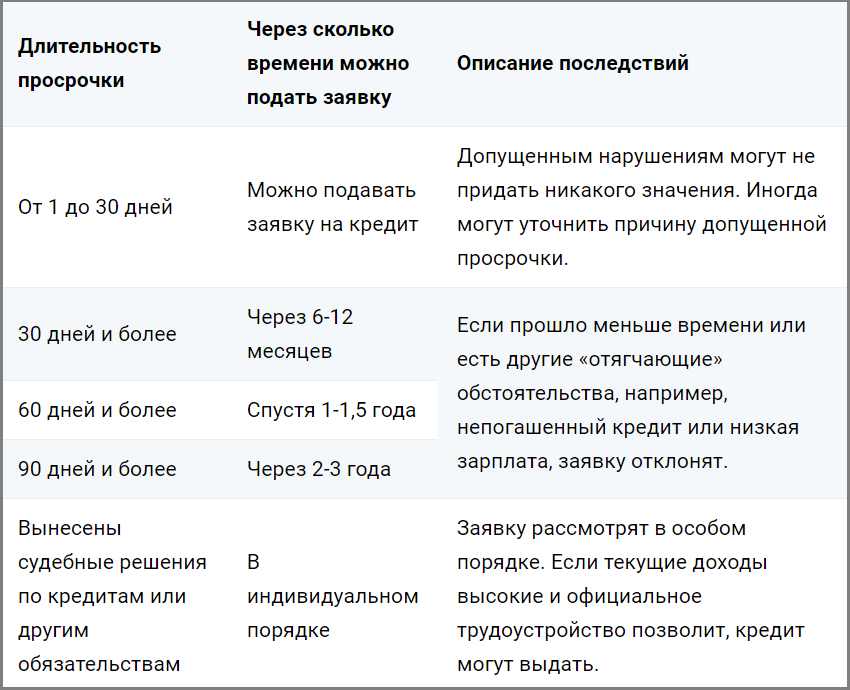
Основным фактором, влияющим на репутацию заемщика, являются просрочки. Но не все они одинаково страшны.
Задержки в выплате долга в 1-2 дня допустимы, просрочка в 1-2 месяца, плохо отразится на рейтинге.
Через какое время можно подавать заявку, при разных сроках просрочки:
Крупные банки которые дают кредиты с плохой КИ
Даже топовые российские банки могут пойти навстречу клиентам, некогда испортившим свою репутацию. Но на выгодные условия и простое одобрение рассчитывать не стоит. Даже самые лояльные банки для получения кредита позаботятся о том, чтобы максимально себя защитить от недобросовестных заемщиков.
Совет! Самым лояльным банком будет тот, зарплатным клиентом которого вы являетесь.
Таблица известных, крупных и лояльных кредиторов, которые не проверяют КИ и могут одобрить заявку даже при наличии негативных факторов в кредитной истории:
| Банк | Особенности |
| Тинькофф Банк | Рассмотрение заявки происходит полностью онлайн, проверка происходит автоматически. При отсутствии серьезных нарушений, можно рассчитывать на одобрение. |
| Совкомбанк | Есть специальная программа кредитования «Кредитный Доктор», позволяющая исправить кредитную историю путем получения заемных средств. |
| Ренессанс Кредит | Готовы сотрудничать с разными клиентами, предъявляя минимальные требования. Быстрая скорость принятия решения и перевод денег. |
После рассмотрения заявки от клиента с испорченной кредитной историей банк предложит ему посетить офис. Там он выдвигает дополнительные условия. среди которых может быть:
- меньшая сумма, чем изначально запрашивал клиент (например, если вы хотели занять 1 млн, но банк не согласен выдать вам более 500 тысяч рублей);
- предоставление залогового имущества – автомобиля или недвижимости (необходимо, чтобы именно вы юридически были его владельцем);
- повышенная процентная ставка;
- меньший срок использования средств (что означает увеличенный ежемесячный платеж);
- поручительство (другой человек, с хорошей кредитной историей, должен взять на себя ответственность за ваш займ в том случае, если не перестанете его платить);
- страховые продукты;
- дополнительные документы, подтверждающие ваш доход;
- в некоторых случаях – использование зарплатного проекта (иногда банки, которые не проверяют КИ, или не обращают на нее внимание – это те, на карту которых вы регулярно получаете зарплату в течение длительного времени).
Если клиент не согласится купить страховку, переплатить повышенные проценты или выполнить другие условия – скорее всего, ему откажут. Необходимо понимать, что любые банк (даже те, какие не проверяют якобы кредитную историю не заинтересованы в выдаче займов с большими для себя рисками.
Что делать, если от всех банков приходит отказ
Если у вас были многочисленные и затяжные просрочки, то даже одни из самых лояльных банков для получения кредита (как правило это Тинькофф, Восточный и Совкомбанк) могут вам отказать. Особенно если у вас нет залогового имущества, большой официальной зарплаты (с хорошим стажем), поручителей или зарплатной карты с регулярным поступлением средств.
В таком случае банки, которые не проверяют кредитную историю, не захотят рисковать собственными средствами, доверяя их человеку с сомнительной репутацией. Но это не значит, что вы больше никогда не сможете получить займ. Но вам потребуется исправлять свою КИ маленькими шагами, и процесс улучшения репутации займет больше времени. На помощь вам придут МФО – микрофинансовые организации.
Перед тем, как решиться на сотрудничество с ними, подготовьте себя к следующим моментам:
- после того, как вы подадите заявку в один МФО, вам чаще будут приходить рекламные предложения в sms, звонках и письмах на электронную почту;
- проценты по микрокредитам гораздо выше, чем по обычным;
- в случае просрочки неустойка начисляется с первого дня, представители отделов взыскания могут звонить с грубыми требованиями вернуть долг;
- МФО продают долг коллекторским агентствам в случае просрочки длительностью несколько месяцев;
- если вы просрочите оплату займа, некоторые МФО могут списывать средства с карты без вашего согласия.
Если вы – ответственный заемщик, который хочет поправить кредитную историю, проблем с микрозаймами у вас не возникнет. Главное – заранее рассчитать возможности по оплате задолженностей (с учетом процентов). Просрочка только усугубит ситуацию.
МФО, которые не запрашивают кредитную историю
Если вы будете искать в Интернете банки, которые не проверяют кредитную историю, то в первую очередь увидите рекламу МФО. Микрофинансовые организации действительно относятся к её качеству более лояльно, а получить деньги можно онлайн, просто предоставив данные паспорта.
Ниже представлена таблица с предложениями МФО: какие не проверяют кредитную историю и выдают займы даже тем, у кого были просрочки.
| Название | Максимально возможная сумма первого займа (руб.) | Процентная ставка |
| Веб-займ | 30000 | от 0% |
| Екапуста | 30000 | от 0% |
| Zaymigo | 15000 | 0,49% |
| Турбозайм | 20000 | 0,6% |
| Lime | 20000 | от 0% |
| Деньги Сразу | 30000 | 1% |
Изучите полный список микрофинансовых организаций, которые выдают займы без проверок.
Получив несколько займов в МФО (это самые лояльные организации для получения заемных средств) и вернув их в срок, вы оставите в свой КИ положительные отметки. После этого новые, самые лояльные банки могут одобрить вам кредитный продукт. Со временем, пользуясь такими услугами, вы сможете сформировать себе образ ответственного и добросовестного заемщика. Это поможет вам в будущем рассчитывать на более выгодные предложения от банков (в том числе и на ипотечное кредитование).
Можно ли исправить КИ с помощью МФО?
Да, можно. Многие компании предлагают оформить займы для исправления кредитной истории. Это может показаться уловкой для привлечения клиентов. Но так ли это?
Подобные программы действительно существуют, и нацелены на тех заемщиков, просрочка которых превышает 2-3 месяца.
Процедура выглядит следующим образом:
- МФО выдает клиенту небольшие займы (1000-2000 рублей).
- Клиент их своевременно выплачивает.
- Микрофинансовая организация направляет информацию в БКИ, ситуация потихоньку выравнивается.
С подборкой таких программ, можно ознакомиться по ссылке выше.
Источник: zaym-go.ru