
Выстраивание системы бюджетирования довольно трудоемкий процесс, который включает в себя множество компонентов и функций. Он отличается от обычных операций формирования бюджетов поступлений и платежей, под чем зачастую понимают бюджетирование. Поговорим подробнее про БДДС (бюджет движения денежных средств) и БДР (бюджет доходов и расходов).
БДР — бюджет на конкретный период времени, в котором указываются все будущие начисления по доходам и расходам по определенному объекту бюджетирования. Доходы и расходы в этой ситуации связаны с термином «капитал» и выступают или притоком, или оттоком капитала в определенной форме.
Цена, капитал, доходы и расходы – это одни из ключевых понятий в экономике, без которых ее не существует. Отсюда исходит неоднозначность их трактовок, но без этих понятий невозможно ничего понять в создании цены в экономике, причем как в мировом масштабе, так и в масштабе конкретной формы. В этом бюджете показано, что происходит с эффективностью фирмы с точки зрения капитала, доходов и расходов, а также по разным видам деятельности, которые выступают ОБ. БДР включает в себя статьи, которые входят в «Классификатор статей доходов и расходов». Без его подготовки составить БДР практически невозможно.
БДР и БДДС
Говоря про БДДС, то здесь речь идет о бюджете на конкретный промежуток времени (1 день и более). В нем фиксируются все будущие потенциальные поступления и денежные переводы, платежи и все потоки денег в общем по определенному ОБ. Для этого бюджета потоки капитала имеют значение лишь в форме денег. Руководство фин.службы в качестве СБ при планировании БДДС замечает кассовые разрывы, если таковые имеются. Классификация статей этого бюджета во многом пересекается с классификацией в БДР.
Бюджеты можно разделять по ОБ, ЦФО, периоду планирования, глубине и уровню статей, которые в них отображаются.
В рамках БДДС можно говорить о прямом и косвенном способе построения. Для применения второго следует выстроить ББЛ, а это достаточно трудно. Поэтому для начала многие строят БДДС по определенным запланированным платежам и поступлениям в разрезе периодов, ЦФО и статей, то есть посредством прямого метода.
Для БДР исходниками выступают счета-фактуры, акты об окончании работ, платежные ведомости. А для БДДС – банковские и кассовые документы. Те же банковские поручения служат самым часто используемым документом, который фиксирует факт денежной операции.
БДР, БДДС и ББЛ образуют cводный бюджет. Существует ложное мнение, что создание лишь трех бюджетов дает полную картину. По факту все бюджеты касаются капитала, его состояния и движения. А измерение существует лишь одно – стоимостное. ББЛ (бюджет по балансовому листу) является интегральным, особенно если рассматривать его в динамике, с учетом изменений, произошедших за конкретный период.
В нем фиксируются результаты перемещения капитала в денежной форме, денег, результаты исполнения БДДС за период, а также итоги перемещения оборотных активов, итоги исполнения БДР за период.
Бюджеты БДР и БДДС
Формирование БДДС и БДР затрагивает бюджетирование капитала, его перемещений, но не в полном объеме. Поскольку этот процесс происходит исключительно с введением ББЛ, а также в совокупной связи с другими системами управления. Исходя из характеристик трех документов, можно определить все основные показатели, которые связаны с деятельностью фирмы в финансово-экономическом аспекте.
Отличия двух бюджетов
Отличия кроются в форме капитала и цене, которую он имеет. В БДДС капитал подвергается рассмотрению в денежном выражении, а в БДР – в форме продукции, которая переносит свою цену в виде расходов, и в форме продукции, которая образует созданную цену в виде доходов.
В БДДС, к примеру, нет данных об амортизации, в отличие от БДР, поскольку она выступает в роли расхода, а не платежа. Посредством амортизации объект ОС или НМА переносит свою цену на цену товара предприятия, при том, что платеж за него или был произведен ранее, или проходит по конкретной статье типа возврата тела кредита. В БДДС фиксируется и уплата тела кредитов, и процентов, в отличие от БДР, где отображаются исключительно проценты. Основные отличия вынесены в таблицу:
Источник: rdv-it.ru
Профессиональный ремонт
Бюджет доходов и расходов состоит из всех доходов и расходов за период времени (обычно квартал или год), который организация используют для планирования своих операций. бдр составляется заблаговременно за отчетный период как цель или план, которого бизнес ожидает достичь.
Особые моменты по БДР
Определив бюджет продаж и спроецировав его на свой бюджет доходов и расходов, вы сможете определить, какую прибыль вы сможете получать каждый месяц, переходя к бюджетному периоду. Составление БДР состоит из следующих этапов:
1. Понимание вашего бизнеса. Говорят, что путешествие в тысячу миль начинается с одного шага. Первый шаг перед тем, как начать свой путь к прибыльности, — это понимание сути вашего бизнеса. Привлечение ключевого персонала, непосредственно осуществляющего ваши стратегические планы, увеличивает ваши шансы на успех. Это также гарантирует соответствие вашего бюджета вашим целям, а также гарантирует, что он составлен и проверен соответствующими лицами.
2. Документирование процесса. Обязательно документируйте процесс составления годового бюджета для установления стандартов и убедитесь в правильности процесса. Процессы могут включать в себя следующие шаги:
- просмотрите ежемесячные отчеты о прибылях и убытках за предыдущий год;
- при необходимости измените ежемесячные данные в соответствии с изменениями в соответствии с новым планом, такими как операции, стоимость и количества;
- выявите и правильно запишите предположения, сделанные на бюджетный период;
- введите и подготовьте бюджет доходов и расходов, используя шаблоны. Различные финансовые шаблоны доступны онлайн для использования. Выберите тот, который наиболее удобен для вас.
3. Мониторинг и управление бюджетом доходов и расходов. После подготовки бюджета доходов и расходов, важно отслеживать бюджет по фактическим результатам, которые должны дать вам информацию о том, как работает ваш бизнес, и о том, собирается ли он достичь ожидаемых целей в вашем стратегическом плане.
- ежемесячные результаты из вашего отчета о доходах должны сравниваться с результатами вашего бюджета;
- любое отклонение, положительное или отрицательное, должно быть принято во внимание, и планы действий должны быть разработаны для решения проблем;
- различная информация может значительно помочь вам в пересмотре вашего плана в критические моменты, чтобы можно было достичь стратегических целей.
4. Определение себестоимости продаж. Расчет того, сколько вы зарабатываете, определяется путем получения общего дохода от продаж за вычетом общей стоимости продаж. При определении себестоимости продаж вам необходимо следовать следующему процессу:
- определите стоимость производства вашего продукта. Будет включать ваши трудовые и материальные затраты. Ваши затраты на производство продукта — это стоимость единицы. Стоимость единицы — это валовая стоимость, которую вы платите, чтобы получить или произвести продукт. После этого вы сможете рассчитать цену за единицу, которая снова включает счета за коммунальные услуги, оборудование, ремонт и техническое обслуживание, хранение, упаковку, расходы на доставку и комиссионные с персонала.
- Затраты на отдельную единицу, такие как счета за коммунальные услуги, можно рассчитать, как среднюю месячную стоимость, поделенную на количество единиц, которые, как предполагается, будут проданы в месяц. Теперь у вас есть средняя оценочная стоимость за единицу.
- Распределение затрат по месяцам бюджета должно помочь вам определить общую стоимость продаж за месяц.
- Опять же, из вашего бюджета продаж, получите прогнозируемое количество единиц в месяц и разделите ваши расходы на продажи на количество продаж. Это дает вам стоимость продажи за единицу.
- Прибавление цены за единицу к вашей стоимости продажи за единицу дает вам общую стоимость продажи за единицу.
5. Определение валовой прибыли. Валовая прибыль — это сумма денег после вычета себестоимости. При расчете валовой прибыли необходимо:
- получить годовой объем продаж из вашего бюджета. Стоимость продажи также называется оборотом;
- получить стоимость продаж из предыдущего раздела;
- вычесть стоимость продаж из своего оборота, чтобы получить валовую прибыль.
6. Получение чистой прибыли. Ваша валовая прибыль не является вашей реальной прибылью. Чтобы получить то, что вы действительно делаете, вычтите другие расходы, косвенно связанные с продажами и единичным производством, такие как:
- заработная плата персонала, которая включает государственные взносы, такие как пенсии и другие виды страхования;
- эксплуатационные расходы на офис и имущество, включая уборку;
- расходы на маркетинг, связи с общественностью, СМИ, рекламу и выставки;
- профессиональные сборы, такие как юридические, бухгалтерские или консультационные;
- финансовые расходы, которые включают в себя банковские проценты и сборы
Косвенные затраты также называются накладными или постоянными затратами. Эти затраты, как правило, со временем меняются, поэтому в вашем бюджете должны быть реалистично растущие затраты, которые могут возникнуть.
7. Расчет вашего денежного потока. Другим фактором, который в значительной степени недооценен при расчете вашего бюджета прибылей и убытков, является ваш денежный поток.
Денежный поток относится к сумме денег, поступающих в вашу компанию и выходящих из нее в начале периода времени или начальному балансу в отношении окончательной суммы в конце этого периода или итогового баланса в конце периода. Денежный поток считается либо отрицательным, либо положительным.
Положительный денежный поток возникает, когда итоговое сальдо выше, чем начальное сальдо, что означает, что активы вашей компании растут или увеличиваются. Говорят, что вы не можете зарабатывать деньги, если не тратите деньги. Компании, показывающие хорошую прибыль, но имеющие отрицательный денежный поток, могут столкнуться с проблемами в долгосрочной перспективе.
Денежный поток — это способность выплачивать наличные, прежде чем что-то сделать взамен. Поэтому при планировании вашего бюджета жизненно важно включить или перечислить все притоки и оттоки денежных средств вашего бизнеса и ожидаемое время для каждого из них. Возможность контролировать, как денежные потоки в ваш бизнес и из него влияют на способность вашего бизнеса в любой момент погасить любой долг.
Как составить БДР?
Бюджет доходов и расходов не имеет какой-либо законодательно утвержденной формы, а потому компания может разработать ее самостоятельно в зависимости от особенностей деятельности.
Разработка БДР предполагает несколько этапов:
Этап 1. Прогноз продаж
На первоначальном этапе необходимо сформировать прогноз продаж, порядок составления которого основывается на рыночном принципе планирования. Прогнозирование начинается со сбора статистики продаж за предыдущие периоды. Прогноз продаж на будущий период необходимо составлять с учетом ситуации на рынке, сезонностью, уровнем цен в компании и у конкурентов на аналогичные товары (работы, услуги).
Этап 2. Бюджет производства
Формирование бюджета производства должно ориентироваться на показатели разработанного бюджета продаж. Бюджет строится таким образом, чтобы объем производимой продукции покрывал объем готовой продукции, необходимой для реализации и в то же время позволял формировать необходимую величину ее запасов. Кроме того, бюджет производства должен ориентироваться на производственные мощности компании, наличие трудовых и финансовых ресурсов.
Этап 3. Бюджет запасов
Этот бюджет тесно связан с бюджетом производства, поскольку его формирование должно ориентироваться на объем производимой продукции. На основе бюджета запасов устанавливается, какой объем готовой продукции будет иметься на складах в конкретный момент времени. Если запасов будет очень много, целесообразно уменьшить объем производства и распродать остатки запасов. Если запасов очень мало, следует увеличить объем производства, чтобы у компании всегда была в наличии готовая продукция. На формирование бюджета запасов влияет сезонность продаж — чем выше спрос на продукцию, тем больше запасов следует иметь на складах.
Этап 4. Бюджет коммерческих расходов
Как правильно читать Бюджет доходов и расходов (БДР): простым языком

Бюджет доходов и расходов – это отличное средство управления деньгами. Бюджет доходов и расходов, а именно его учет ведется в постоянном режиме. Учет доходов по видам по одному или нескольким источникам ведется помесячно. Также важно понимать при анализе доходной части – откуда берутся деньги.
Но и также важно понимать куда все-же уходят деньги и это анализируется расходная часть бюджета БДР.
Для чего ведется анализ БДР
В первую очередь – это инструмент достижения целей.
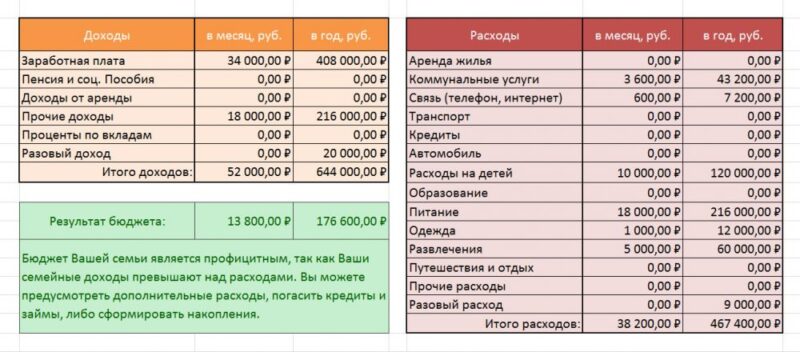
Происходит это следующим образом, когда записаны в бюджете все доходы и все расходы, мы видим, какие деньги остаются на каждый последующий месяц.
Важно: помним, что БДР ведется ежемесячно!
Четко видно из суммы – сколько располагаем свободными денежными средствами.
Например, каждый месяца условно накапливается по 10 000,00 рублей. – это свободные деньги. Так вот, из этих денег должен быть создан отдельно резервный бюджет, который создан для определенной цели, если простым языком, например есть цель съездить в отпуск.
А мы понимаем, чтобы съездить в отпуск нужно будет 80 000 рублей, а у нас в резерве всего 60 000 рублей, и тут задумываемся что где-то еще 20 000 рублей нужно достать. И переходим к бюджету, смотрим в части расходов, где мы можем, т.е. в каких статьях сэкономить, чтобы недостаток в 20 000 рублей образовался и цель была достигнута. Когда под контролем доходы и расходы, то есть четкое понимание куда уходят и откуда приходят деньги. Поэтому вести БДР нужно обязательно.
Планирование финансов
Когда планируется ежемесячно прибыль и также кладутся деньги на депозиты, то в последствии получим отдачу.
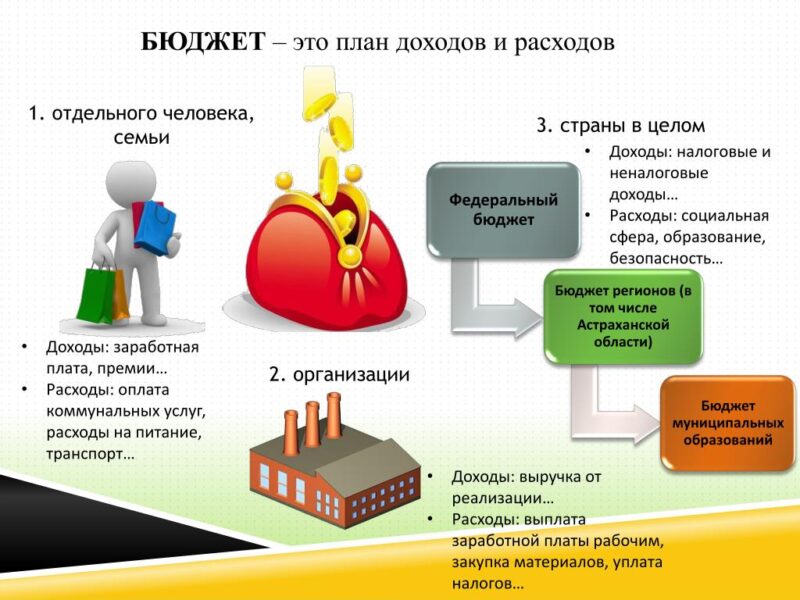
И в доход ежемесячно будет ставиться определенная сумма по поступлению с учетом начисленных процентов с депозита. Рассмотрим ниже отдельно бюджет дохода и бюджет расхода.
Бюджета дохода – БД
В доходной части бюджета, заполняются колонки план и факт. Сначала заполняется колонка план:
— поступления за аренду;
Расписываются совершенно все источники доходов и даже не важно, что источник приносит всего 20 рублей, все равно в бюджете доходы это расписываем. Плановые цифры заносятся пессимистичные. Лучше планировать реально «приземленно». Плановые показатели заполняются на 1 год.
Бюджет расхода – БР
Заполняется сначала блок постоянных расходов – это затраты, которые на постоянной основе тратятся ежемесячно. Например – квартплата, бытовая химия, бензин, ЖКХ, сотовая связь, проезд на общественном транспорте и т.д.
Затем заполняется блок — разовые расходы – налоги, ремонт квартиры, отпуск и т.д. Разовые расходы – это не нежизненно обходимые расходы.
Следующий блок бюджета расходов – инвестиции. Это те деньги, которые «убираем от себя». Например, создан инвестиционный портфель, в который кладутся деньги из доходов в фондовую биржу.
Отклонение
Когда по каждой бюджетной статье заполнен план и факт, выводится отклонение.
Отклонение в БДР считается по формуле = план – факт. Почему важно отклонение? Если появляется большое отклонение, то возможно:
— был составлен некорректный план;
— очень сильно «скачут» затраты.
Если план от факта отличается на 30%, то к концу года, свободных денег будет меньше. Например, если цель концу года получить 90 000 рублей – свободных денег. То при таком отклонении, нужно пересмотреть расходы т.е. «затянуть по туже поясок» чтобы к концу года получить запланированный результат. Поэтому планировать бюджет нужно точно, а правильная точность достигается путем ежемесячной практики. В общем допустимая погрешность в расходной части бюджета не должна превышать более 5%.
Итого доходы – расходы
Когда просчитали формулу итого доходы минус итого расходы, должна получиться разнится либо равно 0, либо доходы.
Анализируем свой бюджет следующим образом. Например, возьмем для примера два месяца январь и февраль. На начало 1 февраля (на начало месяца) было 10 000 рублей. 10 000 рублей – это доход января. Текущее сальдо – это сумма, которая остается после вычета по формуле доходы минус расходы.
И очень важно чтобы конечное сальдо было положительное, т.е. оно не может быть меньше ноля. Если получиться что сальдо на конец месяца, когда будут вычтены доходы из расходов будет меньше ноля, то это будет говорить о том, что было расходов больше чем доходов.
Источник: damskie-strasti.ru