
Ответ: Вы не должны уплачивать авансовые платежи, если порог выручки в 15 млн.руб. превышен за год.
Обоснование: Организация обязана перейти на уплату ежемесячных авансовых платежей по налогу на прибыль в течение квартала, если за предыдущие четыре квартала доходы от реализации превысили в среднем 15 млн руб. за каждый квартал (п. п. 2, 3 ст. 286 НК РФ).
Чтобы определить, произошло ли это, вам нужно выполнить два шага:
- рассчитать среднюю величину доходов от реализации за предыдущие четыре квартала;
- сравнить полученную сумму с установленным ограничением в 15 млн руб.
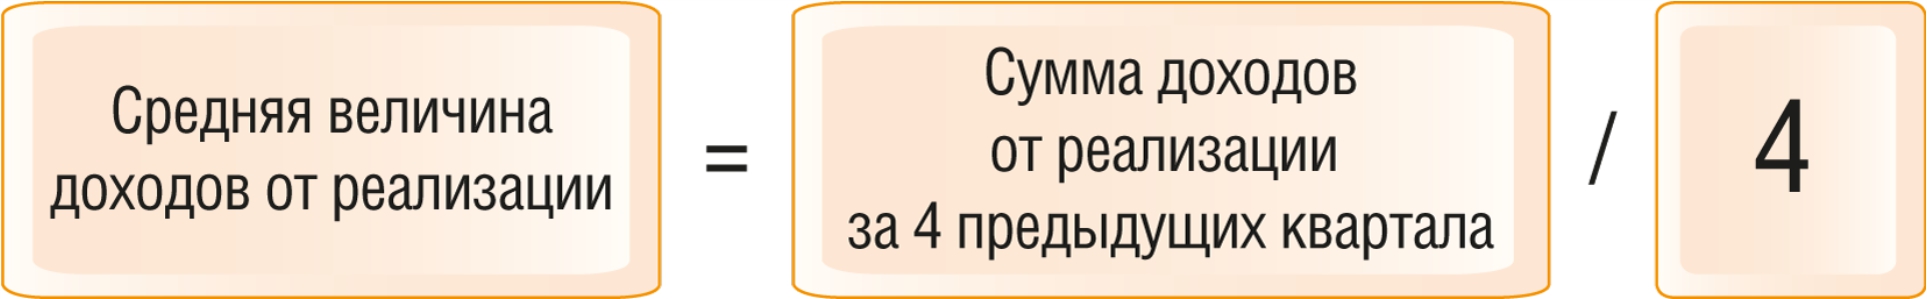
Расчет средней величины доходов от реализации за предыдущие четыре квартала осуществляется по формуле:
Пример расчета средней величины доходов от реализации
ООО «Альфа» осуществляет торговую деятельность. Отчетными периодами у организации признаются квартал, полугодие, 9 месяцев. Доходы и расходы в целях налогового учета организация определяет методом начисления.
Как в 1С рассчитать сумму аванса по налогу на прибыль
Выручка от реализации ООО «Альфа» составила:
- во II квартале текущего года — 28 млн руб.;
- в I квартале текущего года — 2 млн руб.;
- в IV квартале предыдущего года — 11 млн руб.;
- в III квартале предыдущего года — 20 млн руб.
Чтобы определить, нужно ли уплачивать в III квартале текущего года ежемесячные авансовые платежи, бухгалтер ООО «Альфа» произвел расчет средней величины доходов от реализации, полученных за I — II кварталы текущего налогового периода и за III — IV кварталы предыдущего года:
(28 млн руб. + 2 млн руб. + 11 млн руб. + 20 млн руб.) / 4 = 15,25 млн руб.
Полученная величина — 15,25 млн руб. — превышает 15 млн руб., поэтому ООО «Альфа» в III квартале текущего года обязано уплачивать ежемесячные авансовые платежи.
Источник: consaltika.ru
Как рассчитать сумму авансовых платежей
Все организации, имеющие на балансе движимое и недвижимое имущество сроком полезного использования более одного года, должны ежегодно уплачивать налог на имущество. Также, согласно Налоговому кодексу, эти компании обязаны ежеквартально выплачивать авансы по данному виду налогов и предоставлять расчеты в ФНС.
Статьи по теме:
- Как рассчитать сумму авансовых платежей
- Как заполнить декларацию по авансовым платежам с прибыли
- Как рассчитать авансовый платеж по налогу на прибыль в 2017 году
Вам понадобится
Ежемесячные авансовые платежи по налогу на прибыль
- — оборотно-сальдовые ведомости по счету 01 и 02.
Инструкция
Чтобы рассчитать сумму авансовых платежей по налогу на имущество, вам необходимо определить остаточную стоимость всех основных средств. Как правило, вы должны ежемесячно начислять амортизацию, тем самым уменьшая первоначальную стоимость имущества.
Остаточная стоимость – это разность между счетом 01 «Основные средства» и 02 «Амортизация основных средств», то есть чтобы вычислить этот показатель, из первоначальной стоимости вычтите сумму износа за период использования этого объекта.
Затем полученное число умножьте на ставку налога (согласно Налоговому кодексу, она не должна превышать коэффициент 2,2). Затем полученный результат разделите на количество отчетных периодов, за которые начисляется аванс. Полученное число и будет являться суммой авансового платежа за данный отчетный период.
Например, вам необходимо определить сумму авансового платежа за 9 месяцев. На балансе организации числится имущество. Остаточная стоимость за 9 месяцев данных основных средств равна:
1 января 2010 года – 150000 рублей;
1 февраля 2010 года – 130000 рублей;
1 марта 2010 года – 115000 рублей;
1 апреля 2010 года – 110000 рублей;
1 мая 2010 года – 100000 рублей;
1 июня 2010 года — 95000 рублей;
1 июля 2010 года – 115000 рублей;
1 августа 2010 года – 120000 рублей;
1 сентября 2010 года – 125000 рублей;
1 октября 2010 года – 130000 рублей.
Среднегодовая стоимость имущества составила:
(150000 + 130000 + 115000 + 110000 + 100000 + 95000 + 115000 + 120000 + 125000 + 130000) / (9 месяцев + 1 месяц) = 119000 рублей.
Исходя из этого, сумму авансового платежа вычислите следующим образом:
119000 * 2,2% / 4 = 654,5 рублей.
Чтобы предоставить отчет по авансовым платежам, заполните форму «Расчет авансовых платежей по налогу на имущество». В разделе 2 заполните строки с 010 по 130, то есть если вы сдаете расчет за 9 месяцев, заполняйте строки 010-100. По строке 140 укажите общую сумму остаточной стоимости. В вышенаписанном примере это 119000 рублей. По строке 180 укажите ставку — 2,2, а по строке 200 сумму авансовых платежей (в примере 654,5 рублей).
Источник: www.kakprosto.ru
Расчет авансовых платежей по налогу на прибыль

Расчет авансовых платежей по налогу на прибыль и их отражение в декларации нередко вызывают сложности и не только у начинающих бухгалтеров. В статье рассказывается как произвести расчет авансовых платежей организациям, которые определили в качестве отчетного периода по налогу 1 квартал, полугодие, 9 месяцев, год и уплачивают ежемесячные авансовые платежи в размере 1/3 суммы квартального авансового платежа.
Расчет авансовых платежей по налогу на прибыль, которые подлежат уплате в течение следующего квартала, будет производиться следующим образом:
- Авансовые платежи, подлежащие уплате в течение 1 квартала, отражаются как разница между суммами налога исчисленного за 9 месяцев и полугодие прошлого налогового периода. Авансовые платежи, подлежащие уплате в 1 квартале, отражаются в строках 320,330,340 листа 02 декларации прошлого года. Если разница между суммами налога, исчисленная по результатам 9 месяцев и полугодия прошлого года будет меньше нуля, то авансовые платежи в 1 квартале платиться не должны.
- Авансовые платежи, подлежащие уплате в течение 2 квартала, отражаются по строкам 290,300,310 листа 02 декларации 1 квартала, и соответствуют сумме налога на прибыль, исчисленной по результатам 1 квартала. Если в 1 квартале получен налоговый убыток, и соответственно, налоговая база равна нулю, то авансы на следующий квартал не исчисляются и в декларации 1 квартала не отражаются.
- Авансовые платежи, подлежащие уплате в течение 3 квартала, отражаются по строкам 290,300,310 листа 02 декларации за полугодие, и соответствуют разнице между суммой налога на прибыль, исчисленного по результатам полугодия и 1 квартала. Авансы на 3 квартал не исчисляются и декларации за полугодие не отражаются, если за полугодие получен налоговый убыток или разница между суммой налога на прибыль, исчисленного по результатам полугодия и 1 квартала, меньше нуля.
- Авансовые платежи, подлежащие уплате в течение 4 квартала, отражаются по строкам 290,300,310 листа 02 декларации за 9 месяцев, и соответствуют разнице между суммой налога на прибыль, исчисленного по результатам 9 месяцев и полугодия. Авансы на 4 квартал не исчисляются и декларации за 9 месяцев не отражаются, если за 9 месяцев получен налоговый убыток или разница между суммой налога на прибыль, исчисленного по результатам 9 месяцев полугодия, меньше нуля.
Алгоритм заполнения налоговой декларации по авансовым платежам, подлежащим уплате в следующим за текущим налоговым периодом можно посмотреть здесь .
Как заполнить декларацию по начисленным авансовым платежам можно прочитать здесь .
Как рассчитать авансовые платежи по налогу на прибыль при наличии обособленных подразделений, и заполнить Приложение 5 к листу 02 смотри здесь.
Источник: buch-tax.ru