
Банкомат (automated teller machine – ATM) – это многофункциональный банковский автомат, предназначенный для обслуживания клиентов банка в отсутствие банковского персонала.
Чаще всего банкомат используется для выдачи наличных денег с карточного счета клиента. Помимо этого он может выполнять следующие функции:
- • изменять параметры счета клиента (внесение денег на депозит);
- • сообщать состояние счета;
- • давать отчет о движении средств на счете за определенный период;
- • переводить средства со счета на счет;
- • предоставлять информационно-справочные услуги.
Основное преимущество банкомата перед обыкновенным кассиром – возможность круглосуточной работы. Поэтому банкоматы должны устанавливаться в наиболее посещаемых местах, куда клиент платежной системы может попасть в любое время дня и ночи. В западных странах они стоят на вокзалах, в аэропортах, в вестибюлях общественных зданий, просто на улицах.
Главной функцией банкомата и сейчас остается снятие наличных денег с карточного счета. Для того чтобы клиент имел возможность получать наличные в банкомате, должны быть выполнены как минимум следующие операции:
Как работает банкомат
- 1) клиент вставляет карту в приемное устройство банкомата;
- 2) банкомат выдает на экран приглашение ввести идентификационный номер (ПИН-код);
- 3) клиент набирает ПИН-код на клавиатуре банкомата;
- 4) банкомат считывает информацию с карты и проверяет, соответствует ли набранный ПИН-код тому, который считан с карты, а также не состоит ли эта карта в «стоп-листе» недействительных и аннулированных номеров;
- 5) если все в порядке, то банкомат выдает на экран приглашение ввести сумму, которую клиент намеревается получить наличными;
- 6) клиент набирает нужную сумму;
- 7) банкомат проверяет, не превышает ли запрошенная сумма лимит, который разрешается снимать наличными в данной платежной системе;
- 8) если все в порядке, то банкомат отсчитывает нужную сумму банкнотами и выдает их через устройство выдачи наличных;
- 9) банкомат возвращает карту владельцу.
Кроме того, по запросу клиента банкомат печатает квитанцию, подтверждающую проведение трансакции. Некоторые модели банкоматов обеспечивают печать не только квитанции, но и выписки по счету, для чего клиент должен выбрать соответствующий пункт меню и нажать нужную клавишу.
Некоторые из перечисленных действий требуют обмена информацией между банкоматом и центром. В частности, это необходимо для проверки остатка на карточном счете клиента, соответствия между ПИН-кодом и номером карты, лимитов выдач по карте и т.п. Связь необходима также для предоставления клиенту текущей информации о состоянии его счета и выдачи таких данных на печать. С этой целью банкомат через выделенную телефонную линию связан напрямую с банком и процессинговой компанией платежной системы.
Обмен информацией между клиентом и платежной системой при посредстве банкомата может осуществляться в одном из трех режимов.
Банкоматы | Как это устроено | Discovery Channel
- 1. Онлайн (on-line – режим реального времени) – банкомат постоянно подключен к процессинговому центру, обмен информацией между ним и банкоматом происходит непрерывно. В этом случае все необходимые данные о клиенте, движении средств и остатках на его счете могут находиться в процессинговом центре, все трансакции по карточному счету выполняются им в реальном масштабе времени.
- 2. Офлайн (off-line – автоматический режим) – банкомат не имеет связи с процессинговым центром и обмен данными между ними осуществляется с продолжительными интервалами путем переноса информации на магнитных носителях. В этом случае возникает необходимость хранить данные о клиенте, движении средств и остатках на его карточном счете в самом банкомате. Трансакции по счету также регистрируются и накапливаются в банкомате, и лишь после переноса очередной «порции» информации (например, за сутки) в процессинговый центр там производится их пакетная обработка и корректируется состояние карточного счета клиента.
- 3. Квазионлайн – банкомат связывается с процессинговым центром по каналам связи, но связь не поддерживается непрерывно, а осуществляется по некоторому расписанию. В зависимости от того, каким образом организована эта связь и как составлено расписание, можно различить системы с дозвоном от банкомата в процессинговый центр или обзвоном им банкоматов, а также системы с обзвоном/дозвоном по расписанию (например, каждый час, каждые два часа и т.д.) и системы с дозвоном по мере необходимости, т.е. при осуществлении трансакции.
В режиме офлайн проверки производятся с использованием автоматной базы данных банкомата. Это налагает естественные ограничения па диапазон возможных проверок. В частности, даже в развитой платежной системе технически невозможно хранить остатки по карточным счетам всех клиентов. В этом случае банк обычно устанавливает лимит суммы, которая может быть снята через банкомат (обычно суточный, в соответствии с продолжительностью цикла обслуживания банкомата). Если этот лимит не превышает величину обязательного неснижаемого остатка по карточному счету клиента, то вероятность существенного ущерба банка из-за выхода клиента на дебетовое сальдо считается невысокой.
При использовании смарт-карт в отличие от карт с магнитной полосой режим офлайн не накладывает столь серьезных ограничений, так как информация о текущем остатке и индивидуальных лимитах по карточному счету клиента размещена на самой карте. Фактически в этом случае в банкомате необходимо хранить только «стоп-лист», своевременность обновления которого важна не столько для безопасности системы, сколько для своевременности обновления информации о состоянии карточного счета.
Преимуществом автономного режима является его независимость от качества линий связи и относительно низкая стоимость. В то же время она обусловливает высокую стоимость эксплуатации этих устройств. Для того чтобы информация «стоп-листов» была актуальна, необходимо хотя бы раз в сутки объезжать все точки и обновлять информацию. Отказ от ежедневного обслуживания банкоматов может нанести банку серьезный урон в случае неправильного пользования картой или расходования денег.
Режим реального времени имеет большие преимущества по сравнению с автономным, хотя он более дорогой в установке. Этот режим позволяет клиенту не только получать наличные деньги, но и управлять счетом. Информация «стоп-листов» всегда актуальна. Однако возрастают требования к каналам связи.
Источник: studme.org
Как устроен банкомат
Банкомат – сложный программно-аппаратный комплекс, предназначенный для автоматической выдачи наличных денег посредством снятия с банковской карты, а также всевозможных платежных операций. Такие устройства можно встретить повсеместно: у торговых центров, банков и в других местах с высокой проходимостью людей.
В зависимости от типа установки банкоматы подразделяются на:
- уличные – корпус находится полностью на открытом пространстве, он защищен сейфовыми стенками от взлома и оснащен отопительно-вентиляционной системой для полноценного функционирования в широком диапазоне температур;
- офисный – устанавливается внутри помещений и имеет менее сложную конструкцию, поскольку защищен условиями окружающего пространства;
- комбинированный – функциональная часть с монитором находится со стороны фасада здания, а технические отсеки – внутри.
Поскольку уличные модели подвержены наибольшему риску вандализма и похищения денежных купюр, то им крайне необходимо устройство защиты банкомата, повышающее безопасность и эффективность его использования.
Основные узлы и механизмы ATM
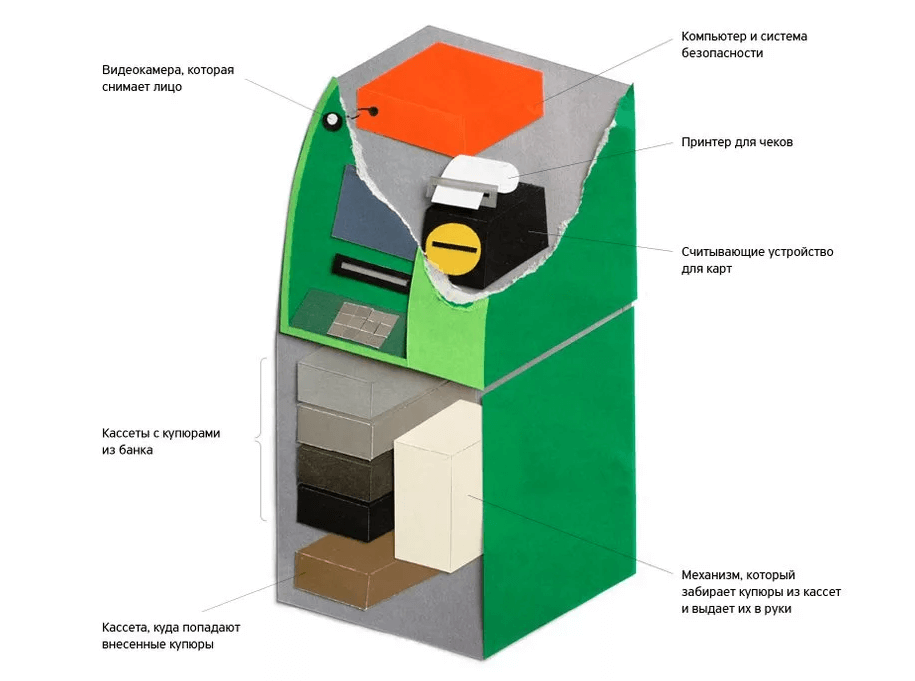
Внутри и снаружи банкомата находится множество технологических устройств, обеспечивающих совершение операций и работу аппаратуры в целом. Основные компоненты АТМ следующие.
- Системный блок. Похожий на компьютерный «системник», который является программным центром и управляет аппаратурой.
- Картридер. Внешне – узкий приемник карты, который втягивает ее внутрь и направляет к считывателю.
- Принтер для печати чеков. Находится глубоко внутри, где распечатывает чек о снятии наличных, отрезает его и направляет на выход.
- Монитор. Бывают сенсорными либо обычными, позволяют пользователю управлять операциями и суммами, выводя на экран информацию. Желательно, чтобы монитор был защищен антивандальным стеклом.
- Сейф. Емкость для денежных купюр, изготовленный из толстой стали 3-5 класса защиты, устойчивой к вскрытию.
- Диспенсер. Устройство выдачи купюр из сейфа наружу.
- Кассеты для купюр. Прямоугольные емкости для купюр одного номинала, являющиеся промежуточным звеном между сейфом и диспенсером.
Хотя современные банкоматы оснащаются все более совершенными средствами защиты от взлома, они все равно притягивают внимание мошенников и грабителей. Поэтому следует регулярно повышать уровень их защиты.
Как защитить банкомат от краж?

Существуют специальные системы защиты банкоматов, препятствующие несанкционированному взлому и снятию денежных средств. Они представляют собой комплексы, объединяющие технические и программные средства. Благодаря этому препятствуют всем видам современных электронных и физических попыток похитить купюры.
Такие системы полностью контролируют функционал банкомата в централизованном формате, блокируют любые попытки воспользоваться им незаконно. И таким образом значительно повышают степень устойчивости к любым видам похищений.
О компании
- Новости
- Наши публикации
- Статьи
- Наши клиенты
- Лицензии и сертификаты
- Политика конфиденциальности
Источник: www.komset.ru